出産手当金とは?支給条件・計算方法と振込時期を徹底解説
妊娠・出産に伴う休業期間中の収入減をカバーする公的制度として、多くの働く女性を支えているのが「出産手当金」です。しかし、いざ自身が当事者になると「自分は対象になるのか」「いくら、いつ口座に振り込まれるのか」「出産育児一時金や育休手当と何が違うのか」といった疑問や不安を抱くケースは少なくありません。
特に働き方の多様化が進んだ現代において、正社員だけでなくパートや派遣社員の受給可否、退職時の落とし穴など、事前に把握しておかなければ数百万円規模の損失につながる重大なポイントが存在します。厚生労働省や全国健康保険協会(協会けんぽ)の最新ガイドラインに基づき、その実態と手続きの全貌を検証・解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:出産手当金は勤務先の健康保険加入者が産前産後休業中の無給期間を補償される制度であり、給与のおよそ3分の2が支給される。
- 要点2:出産一時金(分べん費用)や育児休業給付金(産後休業後の育休手当)とは目的も支給元も異なる別制度である。
- 要点3:受給には勤務先の健康保険への継続加入実績などの支給条件があり、申請から実際の振込日までは産後2〜3ヶ月を要するため事前の資金計画が必須となる。
【2026年最新】出産手当金とは?誰がいくらもらえるかの基本構造
出産手当金とは、勤務先の健康保険(協会けんぽや健康保険組合など)に加入している被保険者が出産のために仕事を休み、給与の支払いが受けられない期間の生活保障として支給される手当です。憲法および健康保険法に基づく所得保障制度の一環として位置づけられています。
支給対象となる期間は、原則として出産日以前42日(多胎妊娠の場合は98日)から出産翌日以後56日までの範囲内で、会社を休んだ日数分です。予定日より出産が遅れた場合は、その遅れた日数分も追加で支給対象期間に含まれます。
混同されやすい他の公的支援制度との決定的な違いを整理すると以下の通りです。
まず出産育児一時金は、1児につき原則50万円(2023年4月改定以降)が支給される「直接的な分べん・入院費用の助成」です。健康保険の被保険者本人だけでなく、扶養に入っている家族(被扶養者)や国民健康保険の加入者も一律で対象となります。一方で出産手当金は「休職中の給与補償」であるため、被保険者本人として働いていることが前提となります。
次に育児休業給付金は、産後休業(産後8週間)が終了した翌日から子どもが原則1歳(最長2歳)に達するまでの育児休業期間中、雇用保険から支給される給付金です。支給開始から180日までは休業前賃金の67%、それ以降は50%が非課税で給付されます。

制度の決定打|出産手当金の支給条件と対象者の境界線
公的医療保険に加入していれば全員が無条件で受給できるわけではありません。受給資格の境界線は極めて明確に引かれています。
主な出産手当金の支給条件は次の3点に集約されます。
第一に、勤務先の健康保険(協会けんぽ、組合健保、共済組合など)の被保険者であることです。国民健康保険(自営業・フリーランスなど)や、配偶者の社会保険の扶養に入っている配偶者は対象外となります。
第二に、妊娠4ヶ月(85日)以上の出産であることです。これには生産だけでなく、死産・流産・人工妊娠中絶となった場合も含まれます。
第三に、出産のために休業し、その期間に給与の支払いがない(または手当金の額より少ない給与しか支払われていない)ことです。有給休暇を消化して全額給与が支給された日は、出産手当金の支給対象外となります。
パート・派遣社員や退職後の受給における注意点
有期雇用や非正規雇用の現場でも、社会保険の加入基準を満たして勤務先の健康保険に加入していれば、パート・派遣社員であっても正社員と全く同等に出産手当金を受給できます。
最大の注意点は退職後の継続給付です。退職後も出産手当金を受け取るには、以下の2つの厳格な条件を両方満たす必要があります。
1つ目は、被保険者期間が退職日までに「継続して1年以上」あること。2つ目は、健康保険の資格喪失日(退職日の翌日)の前日において、現に出産手当金の支給要件を満たしている(労務に服していない)ことです。退職日に有給消化などで出勤扱いにしてしまうと、資格喪失の前日に労務に服したとみなされ、退職後の受給資格を完全に失うリスクがあるため、現場実務上のスケジューリングには細心の注意が求められます。
【徹底シミュレーション】出産手当金の計算方法と受給額のリアル
出産手当金の支給額は、休業前の標準報酬月額をベースに算出されます。具体的な計算式は以下の通りです。
1日あたりの支給額 = 支給開始日以前12ヶ月間の各月の標準報酬月額を平均した額 ÷ 30日 × 3分の2
標準報酬月額とは、基本給に各種手当(通勤手当、残業手当など)を含めた月額報酬を一定の等級に区分したものです。支給される手当金は全額非課税であり、所得税や住民税の課税対象とならないほか、産休期間中は健康保険料・厚生年金保険料の社会保険料免除(本人負担・会社負担ともに全額免除)措置が適用されるため、実質的な手取りベースでは休業前給与の約8割相当が手元に残る構造になっています。
ここで具体的な受給額のシミュレーション例を確認します。
【シミュレーション条件:単胎妊娠・出産予定日通りに出産・標準報酬月額30万円の場合】
・産前休業日数:42日
・産後休業日数:56日
・合計対象日数:98日
・1日あたりの給付額:300,000円 ÷ 30日 × (2 / 3) = 6,667円(1円未満四捨五入)
・総受給額目安:6,667円 × 98日 = 653,366円
予定日より10日遅れて出産した場合は、産前休業期間が10日延長されるため、合計108日分(約720,036円)の支給となります。
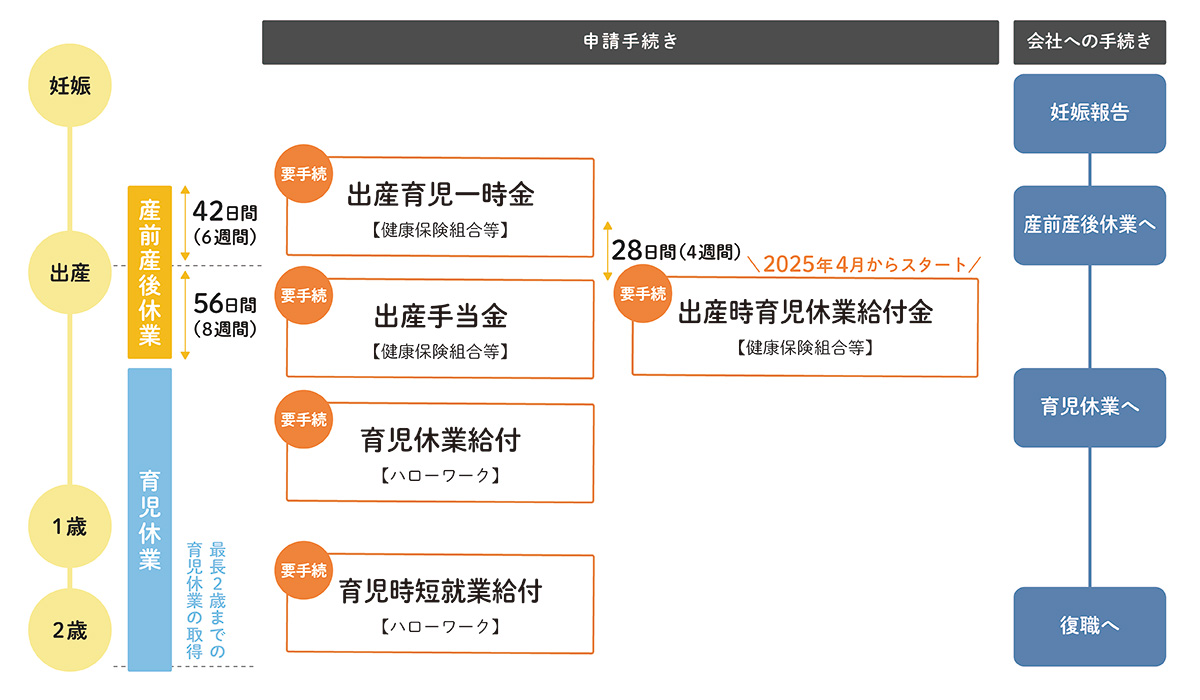
【比較表で把握】出産関連の公的給付と支給タイミング一覧
出産から育児期にかけて支給される公的給付の性質、対象者、支給時期の全体像を以下の比較表に整理しました。
| 制度名称 | 詳細・支給額の目安 | 主な対象者 | 振込時期・スケジュール |
|---|---|---|---|
| 出産手当金 | 標準報酬日額の3分の2 × 休業日数分(産前42日〜産後56日) | 勤務先の健康保険本人(正社員・契約・派遣・パート等) | 産後申請から約1〜2ヶ月後(出産後2.5〜4ヶ月頃) |
| 出産育児一時金 | 原則1児につき50万円(直接支払制度の利用が主流) | 公的医療保険の加入者全員(被扶養者や国保含む) | 退院時清算(差額発生時は後日申請から1〜2ヶ月) |
| 育児休業給付金 | 休業開始前賃金の67%(180日経過後は50%) | 雇用保険の被保険者(一定の加入期間要件あり) | 育休開始後、初回支給は産後4〜5ヶ月後(以後2ヶ月毎) |
いつもらえる?申請スケジュールと振込日までの現実的なタイムライン
出産手当金に関して最も多く寄せられる相談の一つが「いつもらえるのか(振込日はいつか)」という点です。結論から言えば、出産手当金の給付金が手元に入るのは出産してから約2.5〜4ヶ月後となります。
支給スケジュールがこれほど先になる構造的な理由は、申請手続きのフローにあります。出産手当金の申請書には「医師・助産師による出産証明」と「事業主による休業および賃金不払い証明」の2つの公的証明が必要です。事業主の証明は「産後休業期間(産後56日)が経過し、給与計算期間が締まった後」でなければ記入できません。
実務上の標準的な手続きタイムラインは次の通りです。
1. 産前:勤務先から「健康保険出産手当金支給申請書」を取り寄せる。
2. 入院・出産時:病院・産院の窓口に申請書を提出し、医師・助産師の証明欄を記入してもらう(文書料が発生する場合があります)。
3. 産後休業終了後(産後56日以降):申請書を勤務先の労務担当部署へ郵送・提出。
4. 会社側の手続き:会社側が休業期間中の賃金台帳・出勤簿を添付して協会けんぽや健保組合へ提出。
5. 審査と支給決定:保険者側で書類審査が行われ、審査完了から約2週間〜1ヶ月で指定口座へ振込が実行されます。
生活費の資金繰り対策として、産前分と産後分を2回に分けて分割申請することも法律上は可能です。ただし、その都度会社や医師の証明を取り付ける事務負担が増える点には留意が必要です。

【実態検証】知らずに損する落とし穴と退職時・産休取得の盲点
制度上受給できる権利がありながら、手続きの不備や認識不足によって不支給となるケースが後を絶ちません。現場で頻発する3大リスクを検証します。
第一の盲点は有給休暇との兼ね合いです。産前休業期間中に「有休が余っているから」と有休を消化した場合、その日については給与全額が支払われるため出産手当金は支給されません。手取り額面としては有給休暇のほうが高いものの、有休を復帰後の子どもの急な発熱時などに温存しておくべきかどうかの比較検討が不可欠です。
第二の盲点は申請の時効です。出産手当金の請求権は「労務に服さなかった日ごとにその翌日」から起算して2年で時効消滅します。退職や復職のバタバタで申請を失念していた場合でも、2年以内であれば遡及申請が可能です。
第三の盲点は社会保険料の免除手続きとの混同です。産前産後休業期間中の社会保険料免除は、会社が日本年金機構や健保組合に「産前産後休業取得者申出書」を提出することで適用されます。出産手当金の支給申請とは別個の手続きであるため、人事担当者との確認を怠らないことが肝要です。
【プロの結論】経済的空白期間を乗り切るライフプラン設計
出産前後の給付設計における最大のリスクは「出費のピークと給付のタイミングのズレ」です。出産準備品や入院費用、当面の生活費が最もかかる出産当月から産後3ヶ月目までの間、給与も手当金も一時的に途絶える「収入の空白期間」が発生します。
制度に過度に依存するのではなく、あらかじめ生活費の3〜4ヶ月分に相当する現預金を確保しておくこと、ならびに出産育児一時金の「直接支払制度」を活用して退院時の持ち出し現金を最小限に抑えるリスクヘッジが、家族の安定したスタートを切るための鉄則と言えます。
【出産手当金とは】に関するよくある質問(FAQ)
Q1:夫の扶養に入っている専業主婦でも出産手当金はもらえますか?
A1:受給できません。出産手当金は勤務先の健康保険の「被保険者本人」が休業中の所得補償として受ける制度であるため、被扶養者や国民健康保険の加入者は対象外です。ただし、出産育児一時金(原則50万円)は扶養内であっても全額支給されます。
Q2:産休中に会社を退職した場合でも出産手当金は全額受け取れますか?
A2:退職日までに健康保険の被保険者期間が「継続して1年以上」あり、かつ退職日に出勤していない(労務不能である)条件を満たしていれば、退職後も本来の産後休業期間満了まで引き続き手当金を受け取ることができます。
Q3:出産手当金を受給中、確定申告や年末調整で税金の申告は必要ですか?
A3:申告は不要です。出産手当金および育児休業給付金は非課税所得となるため、所得税・住民税の計算対象から除外されます。また、配偶者控除・配偶者特別控除の判定における「合計所得金額」の計算にも含まれません。
まとめ:制度を正しく理解し経済的安心を手に入れるために
出産手当金は、働く女性が出産に伴う経済的負担やキャリアの中断不安を軽減するための不可欠なセーフティネットです。正社員・非正規を問わず、社会保険の加入実態と休業要件を満たしていれば、手取り換算で給与の約8割に相当する手厚い保障を非課税で享受できます。
一方で、実際の支給時期は産後数ヶ月後になるというタイムラグや、退職時の厳格な要件など、正確に把握していなければ思わぬトラブルに直面するリスクも潜んでいます。妊娠が判明した段階で勤務先の労務担当窓口や健康保険組合に手続きスケジュールを確認し、余裕を持った資金計画と書類準備を進めておくことが推奨されます。 (出典: 出産 手当 金 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
