個人事業主の消費税は売上1000万以下でも納税?2026年最新の落とし穴を徹底解説
かつて個人事業主の間で「年商1,000万円を超えなければ関係ない」と信じ込まれていた消費税の常識が、根底から崩れ去っています。確定申告の時期を迎えるたび、税務署の相談会場やSNS上では「売上が400万円程度しかないのに、数十万円もの消費税納付書が届いて青ざめた」「所得税は還付なのに消費税で資金ショートした」という悲鳴が後を絶ちません。
なぜ売上1,000万円以下のスモールビジネスやフリーランスが、過酷な消費税の課税対象へと追い込まれているのか。背景には、2023年10月に施行されたインボイス制度に伴う登録の波と、2026年に大きな節目を迎える経過措置の期限が複雑に絡み合っています。制度の激変期である2026年の最新ルール、知られざる判定基準の盲点、そして事業資金を守るための実務的な防衛策を徹底追跡しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:「売上1,000万円以下なら免税」は過去の話であり、インボイス登録や前年上半期の給与支払額判定により自動的に課税事業者となるケースが多発している。
- 要点2:負担を大幅に軽減してきた「2割特例」は2026年9月末で対象期間が終了し、2026年10月からは仕入税額控除の経過措置も50%へ引き下げられるため、事前の課税方式見直しが死活問題となる。
- 要点3:消費税の滞納は延滞税率が高く事業破綻の直撃要因となるため、簡易課税の選択や税務署の公的猶予制度を熟知したキャッシュフロー管理が不可欠である。
売上1000万円以下でも納税義務が生じる理由|免税事業者とインボイス制度の落とし穴
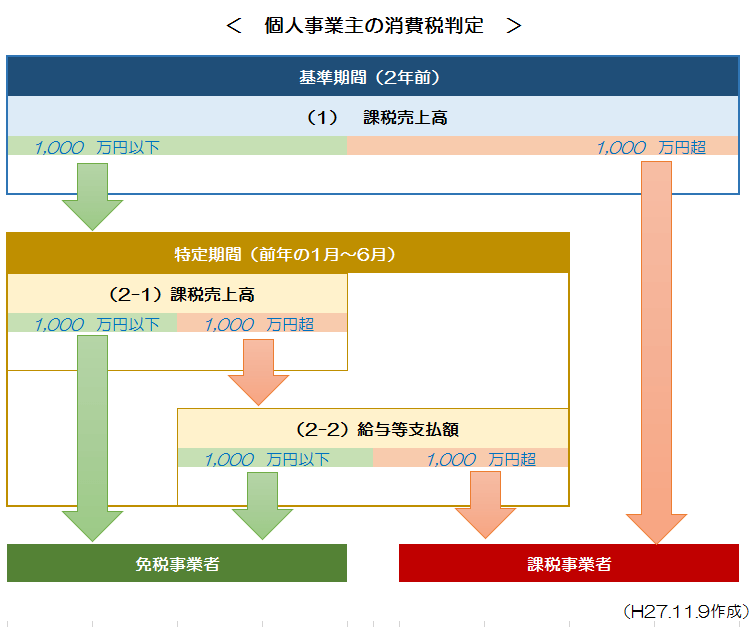
税務調査の現場や確定申告相談窓口で最も多い相談の一つが、「個人事業主の消費税はいくらから発生するのか」という初歩的かつ致命的な疑問です。本来、税法上の原則における個人事業主 免税事業者の判定基準は、前々年(基準期間)の課税売上高が1,000万円を超えているかどうかで判断されてきました。この基準だけを見れば、年商数百万円規模のフリーランスや一人親方に納税義務はありません。
しかし現在、この原則を無効化する2つの巨大な落とし穴が存在します。その筆頭が、適格請求書発行事業者の登録 経緯と詳細まとめを振り返ることで見えてくるインボイス制度の強制力です。取引先である法人や元請け企業から「インボイスを発行できない事業者とは取引価格を見直す、または契約を打ち切る」と通告され、自ら税務署へ登録申請を出した個人事業主は全国で100万人を超えました。適格請求書発行事業者に登録した瞬間、基準期間の売上高がたとえ100万円であっても、個人事業主 課税事業者 1000万円の壁は消滅し、例外なく消費税の納税義務者となります。
もう一つの盲点が、特定期間の給与支払額判定 現在のルールです。開業2年目や前々年の売上が1,000万円以下であっても、前年1月1日から6月30日までの「特定期間」における課税売上高が1,000万円を超え、かつ「給与等支払額」も1,000万円を超えている場合、その年は免税事業者でいられません。国税庁の基本通達では、売上高または給与等支払額のいずれかが1,000万円以下であれば免税が維持される規定になっていますが、短期的に事業を急拡大させたり従業員を増やしたりした個人事業主がこの判定を見落とし、予期せぬ課税事業者判定を受けて資金計画を破綻させる事例が頻発しています。
このように、消費税納税義務の免除 条件と真相を法的に分解すると、「基準期間」「特定期間」「インボイス登録の有無」の3重チェックをすべてクリアしなければ免税の恩恵は受けられない構造へと変貌を遂げています。

【2026年最新】激変する税制環境|インボイス制度「2割特例」の終了と経過措置
インボイス制度導入時に激変緩和措置として設けられた救済策が、いよいよ2026年に決定的な転換点を迎えます。免税事業者から適格請求書発行事業者になった小規模事業者を支えてきたのが、インボイス制度 2割特例 2026年最新の動向で最も注視されている特例措置です。この特例は、売上にかかる消費税額の2割を納めれば済む(みなし仕入率80%相当)という破格の優遇措置でした。
しかし、この2割特例の適用対象期間は「2023年10月1日から2026年9月30日までの日の属する各課税期間」と明確に定められています。個人事業主の場合、暦年(1月〜12月)区切りとなるため、2026年分(2027年3月申告)の確定申告が2割特例を使える最後の課税期間となります。2027年1月以降の取引については、何の手続きも取らなければ自動的に「本則課税(一般課税)」が適用され、預かった消費税から実際に支払った仕入・経費の消費税を差し引いて計算する過酷な実額計算を強いられることになります。
さらに見逃せないのが、国税庁 消費税免税事業者の経過措置の段階的引き下げです。インボイスを発行できない免税事業者からの仕入れであっても、一定割合を仕入税額控除できる経過措置が敷かれていましたが、そのスケジュールは2026年秋に一段階厳格化されます。
- 2023年10月1日〜2026年9月30日:仕入税額相当額の80%控除可能
- 2026年10月1日〜2029年9月30日:仕入税額相当額の50%控除可能へと大幅縮小
- 2029年10月1日以降:控除割合はゼロ(全額控除不可)
2026年10月以降、発注側企業にとって免税事業者へ支払う報酬の税控除メリットは半減します。これまで「80%控除できるから」と現状維持を選んでいた発注企業が、50%控除への移行を契機に免税事業者への単価引き下げ要請や課税転換の要求を一層強める動きが警戒されています。
【徹底比較】本則課税と簡易課税|みなし仕入率の計算と損得シミュレーション
2割特例の出口が目前に迫る中、個人事業主が事業防衛のために直ちに着手すべき作業が、個人事業主 本則課税と簡易課税の比較です。基準期間の課税売上高が5,000万円以下であれば、事前の届出によって「簡易課税制度」を選択できます。
簡易課税制度とは、実際の仕入経費を集計する代わりに、事業区分ごとに国が定めた「みなし仕入率」を売上税額に乗じて控除税額を割り出す制度です。仕入や経費の領収書を1枚ずつインボイスかどうか仕分ける膨大な記帳コストから解放されるだけでなく、経費率の低いビジネスモデルでは合法的に納付税額を大幅に圧縮できます。具体的な簡易課税制度 みなし仕入率 計算方法と各区分の実態を比較表に整理しました。
| 事業区分 | 該当する主な職種・業態 | みなし仕入率 | 編集部の見解・選択の目安 |
|---|---|---|---|
| 第1種事業 | 卸売業(問屋、業者間転売など) | 90% | 薄利多売モデル。ほぼ確実に簡易課税が有利。 |
| 第2種事業 | 小売業、農業・水産業(飲食料品) | 80% | 仕入原価が高いため、実際の経費率と比較して判定。 |
| 第3種事業 | 製造業、建設業、農業(飲食料品以外) | 70% | 材料費や外注費の割合が70%を下回る場合は簡易課税推奨。 |
| 第4種事業 | 飲食店業、その他の事業 | 60% | 食材仕入や家賃の比率が高ければ本則課税が有利になる境目。 |
| 第5種事業 | 情報通信業、運輸業、サービス業(士業・美容院など) | 50% | エンジニアやデザイナー等、原価の少ない職種は簡易課税で納付額半減。 |
| 第6種事業 | 不動産業 | 40% | 物件管理費や修繕費の有無を慎重に試算する必要あり。 |
例えば、売上高600万円(消費税額60万円)、実際の課税仕入れ・経費が100万円(支払消費税額10万円)のフリーランスWebエンジニア(第5種事業)を想定してみます。本則課税で計算した場合の納付税額は「60万円 − 10万円 = 50万円」です。一方で簡易課税を選択していれば、「60万円 − (60万円 × 50%) = 30万円」となり、年間で実に20万円もの税負担差が生じます。
ただし、事業用車両の購入や高額な設備投資、店舗の内装工事などを予定している年は、支払った実額消費税が多額になるため、本則課税の方が税額を低く抑えられる(または還付を受けられる)ケースが存在します。簡易課税は一度適用を受けると2年間は原則として本則課税へ変更できない縛りがあるため、目先の税額だけでなく中期的な投資計画と連動させたシミュレーションが欠かせません。
【実態検証】「消費税が払えない」悲鳴が続出する現場のリアルと心理的トラップ
確定申告会場の納税相談窓口を取材すると、所得税は何とか納めたものの、消費税の納付書を前に立ち尽くす事業者の姿が毎年繰り返されています。税理士関係者の間でも「最も資金ショートを招きやすい税金は消費税である」というのが共通認識です。個人事業主の消費税が払えない理由と対処法を深掘りすると、構造的な問題と人間の認知バイアスが浮き彫りになります。
第1の要因は、行動経済学でも指摘される「預かり金錯覚(メンタル・アカウンティングの罠)」です。消費税は理論上、取引先から一時的に預かっているだけの金銭にすぎません。しかし事業用口座に入金された段階で、事業主はそれを「今月の自分の売上・手元資金」と同一視してしまいます。生活費の補填や仕入代金の支払いに回してしまい、いざ3月に確定申告を済ませた段階で「口座に残高がない」という事態に陥る構造です。
第2の要因は、取引環境における優越的地位の濫用と価格交渉力の格差です。公正取引委員会や中小企業庁は買い叩き行為を取り締まる姿勢を示していますが、下請け現場の実態は容易ではありません。都内でフリーの映像編集を手掛ける40代男性は、重い口を開いてこう告白しました。
「インボイスに登録しなければ取引を継続できないと言われ、慌てて登録しました。しかし、請求書に消費税10%を上乗せして請求したところ、元請けから『これまで通りの総額据え置きでなければ他へ発注する』と事実上の減額を突きつけられました。身を削って単価を据え置いた結果、手取りが1割減った上に、年末には数十万円の納税通知が来ました。正直、自分の給与を削って税金を払っている感覚です」
もし期日までに消費税が払えない事態に直面した場合、絶対にやってはならないのが税務署からの連絡を無視して放置することです。消費税をはじめとする国税の滞納には、法定納期限の翌日から年利換算で高率な「延滞税」が自動的に加算され、最終的には事前通告なしに売掛金口座や預金が差し押さえられます。
手元資金がショートしそうな場合は、納期限が到来する前に管轄の税務署へ自ら出向き、「換価の猶予」や「納税の猶予」を申請するのが唯一の現実的解決策です。事業の継続が困難になる恐れがある客観的事由(災害、病気、著しい売上減少など)を証明書類とともに提示することで、原則1年以内の分割納付が認められ、延滞税の軽減措置を受けられます。税務当局は「自発的に相談に来る誠実な滞納者」に対しては柔軟に分割計画に応じる運用を敷いており、孤立して事態を悪化させない初動が命運を分けます。
【実務ガイド】個人事業主の消費税確定申告と納付期限|失敗を防ぐスケジュール管理
実務面で多くの個人事業主を混乱させているのが、所得税と消費税における「申告期限・納付期限のズレ」です。個人事業主 消費税 確定申告と納付期限は、所得税と同じではありません。
- 所得税の確定申告・納付期限:課税年の翌年3月15日
- 個人事業主の消費税確定申告・納付期限:課税年の翌年3月31日(土日の場合は翌平日)
所得税の申告書を3月15日に提出し終えて安堵してしまい、消費税の申告や口座引き落としの手続きを失念するミスが多発しています。口座振替(振替納税)を利用している場合、実際の引き落とし日は所得税が4月下旬、消費税は4月末〜5月上旬頃に設定されるのが通例です。引き落とし当日までに口座の残高が1円でも不足していれば振替は即座に失敗し、3月31日の翌日に遡って延滞税が課される冷酷な仕組みになっています。
また、前年の消費税納付額(地方消費税を除く国税部分)が48万円を超えた事業者には、翌年に「中間申告と中間納付」の義務が発生します。年1回の確定申告だけでなく、年1回〜最大11回にわたって前払い納付を求められるため、忘れた頃に税務署から届く納付書でキャッシュフローが逼迫しないよう、年間スケジュールに中間納付月を組み込んでおく必要があります。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
インボイス制度の定着と経過措置の縮小が進む2026年、個人事業主は「課税事業者を貫くべきか、それとも免税事業者へ戻るべきか」という根本的な経営判断を迫られています。事業モデルと顧客属性に基づき、明確な判断基準を提示します。
課税事業者を維持・選択すべき人の条件
- 主要顧客が「課税事業者(BtoB法人・上場企業・中堅企業)」である:インボイスを交付できない場合、取引先の税負担が2026年10月からさらに増すため、発注先の選定から真っ先に排除されるリスクが極めて高い層です。
- 簡易課税のみなし仕入率が高い業種(卸売・IT・コンサル・クリエイター):簡易課税を選択することで実質的な税負担を抑えつつ、取引先との信頼関係と適格請求書発行のステータスを維持できるため、課税を選択する経済的合理性があります。
- 事業売上を1,000万円以上にスケールさせる計画がある:近い将来に売上1,000万円超を見据えているなら、免税への逆戻りは成長ブレーキにしかなりません。最初から消費税込みの単価設定を標準化すべきです。
免税事業者への回帰・見直しを検討すべき人の条件
- 顧客が「一般消費者(BtoC)」または「免税事業者・簡易課税選択企業」のみ:学習塾、個人向け整体院、一般消費者向け飲食・ハンドメイド作家、BtoC美容師など。一般消費者は確定申告で仕入税額控除を行わないため、事業主がインボイスを発行できなくても一切不利益を被りません。税務署のプレッシャーや周囲の同調圧力に流されて登録してしまった事業者は、速やかに登録取消届出書の提出を検討すべきです。
- 取引先との信頼関係が極めて強固で、価格交渉が対等に成立する:「あなたにしか頼めない」属人的スキルを持つ専門職であれば、免税のまま報酬を維持、あるいは消費税分を内包した納得価格での契約継続が可能です。
【個人 事業 主 消費 税】に関するよくある質問(FAQ)
Q1:売上500万円のフリーランスですが、インボイス登録を取り消して免税事業者に戻ることはできますか?
A1:可能です。所轄の税務署へ「適格請求書発行事業者の登録の取消しを求める旨の届出書」を提出することで、翌課税期間から免税事業者に復帰できます。ただし、取り消したい課税期間の初日から起算して15日前の日までに提出を済ませる必要があります(暦年事業者の場合、前年12月17日頃が提出期限)。期限を1日でも過ぎると翌々年からの適用となるため厳重な日程管理が必要です。
Q2:簡易課税制度を選択したい場合、いつまでに申請書を出せば適用されますか?
A2:原則として、適用を受けたい年の初日の前日(前年の12月31日)までに「消費税簡易課税制度選択届出書」を提出しなければなりません。ただし、免税事業者がインボイス登録を受けて課税事業者となった課税期間については、その課税期間中(12月31日まで)に届出書を提出すれば、その年から簡易課税を適用できる特例措置が用意されています。自身の状況が特例対象か税務署や税理士へ確認してください。
Q3:2026年10月以降、取引先の免税事業者に対する経過措置はどう変わりますか?
A3:2026年10月1日以降、免税事業者からの仕入れに対する仕入税額控除割合は「80%」から「50%」へと引き下げられます。発注側企業は、免税事業者に支払った消費税相当額の半分しか自社の消費税から控除できなくなるため、免税事業者に対する値下げ要求や、課税事業者への発注切り替え圧力が一段と強まる節目となります。
まとめ:今後の動向と失敗しないための判断基準
個人事業主を取り巻く消費税の世界では、かつての「売上1,000万円」という単純な境界線は完全に形骸化しました。インボイス制度が深く浸透し、2割特例の終了と仕入税額控除の経過措置縮小が重なる2026年は、すべての事業主が自身のビジネスモデルと納税義務を再照合すべき極めて重要な局面です。
消費税で事業を破綻させないための鉄則は、日々の売上から消費税分を別口座へ隔離して「最初から存在しない資金」としてプールすること、そして本則課税と簡易課税のシミュレーションを怠らないことです。世間の噂や感情論に振り回されることなく、自身の取引先属性と収益構造を冷徹に見極め、最も手元資金を残せる税務戦略を選択してください。 (出典: 個人 事業 主 消費 税(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
