遺族年金は本当に5年で打ち切り?2026年法改正の真相と影響を徹底解説
「一家の大黒柱を亡くした遺族を支える国の年金が、わずか5年で打ち切られるかもしれない」――こうした衝撃的なニュースがSNSや情報番組を駆け巡り、全国の家庭に大きな動揺が走っています。ネット上では「国の改悪」「専業主婦の切り捨て」「死ねと言っているのか」といった怒りと悲痛な声が噴出し、将来設計の根底を揺るがす大問題として注目を集めています。
公的年金制度の根幹に関わるセーフティネットの行方はどうなるのでしょうか。なぜ今、支給期間を「5年間」に限定する議論が加速しているのか、そして自分や家族の生活にどのような影響が及ぶのか。厚生労働省の審議会資料や取材データに基づき、噂の背景にある決定的な理由と2026年に向けた年金制度改革の実態を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「全国民の遺族年金が5年で全廃される」は完全な誤解。現行法の5年制限対象は「夫を亡くした30歳未満・子のない妻」に限定されています。
- 要点2:厚労省が見直しを進める最大の理由は「男女格差の是正」と「女性の就業環境の変化」。これに伴い、子のない20代〜50代配偶者へ5年有期給付が拡大される案が議論されています。
- 要点3:受給中の方への遡及打ち切りはなく、20年超の長期経過措置が検討されていますが、中高齢期の家計防衛と就労・資産形成の両立が不可欠になります。
【真相究明】遺族年金が5年で打ち切りになる噂の真相と発端
インターネット上で瞬く間に拡散された「遺族年金の5年打ち切り説」。このセンセーショナルな噂の震源地は、厚生労働省の社会保障審議会・年金部会で重ねられてきた2026年の制度改革に向けた公式議論です。会議資料の中で、配偶者を亡くした遺族に対する「有期給付化(原則5年支給)」の対象を広げる再編案が提示されたことで、あたかも「誰でも5年で遺族年金が打ち切られる」という極端な言説が独り歩きを始めました。
審議会の関係資料や報道各社の取材データを精査すると、現段階で国が目指しているのは、制度の全廃でも一律の強制打ち切りでもありません。遺族基礎年金を受給している「18歳年度末までの子どもを育てるひとり親家庭」の権利は現行どおり維持されます。また、現行法ですでに遺族厚生年金を受け取っている受給者に対し、遡って5年で支給を止めるような法的遡及も行われません。
それにもかかわらず、なぜこれほどまでに強烈な反発と不安が巻き起こったのか。その火種は、「子どものいない配偶者」に対する給付条件を大きく見直し、これまで手厚く保護されてきた40代・50代の専業主婦や非正規雇用の女性にも5年間の受給制限が及ぶ可能性が現実味を帯びたためです。長年信じられてきた「遺族年金は一生涯の生活保障」という常識が覆されようとしていることが、国民の防衛本能を直撃しました。
【現行制度の整理】遺族年金5年ルール対象者と30歳未満子のない妻要件
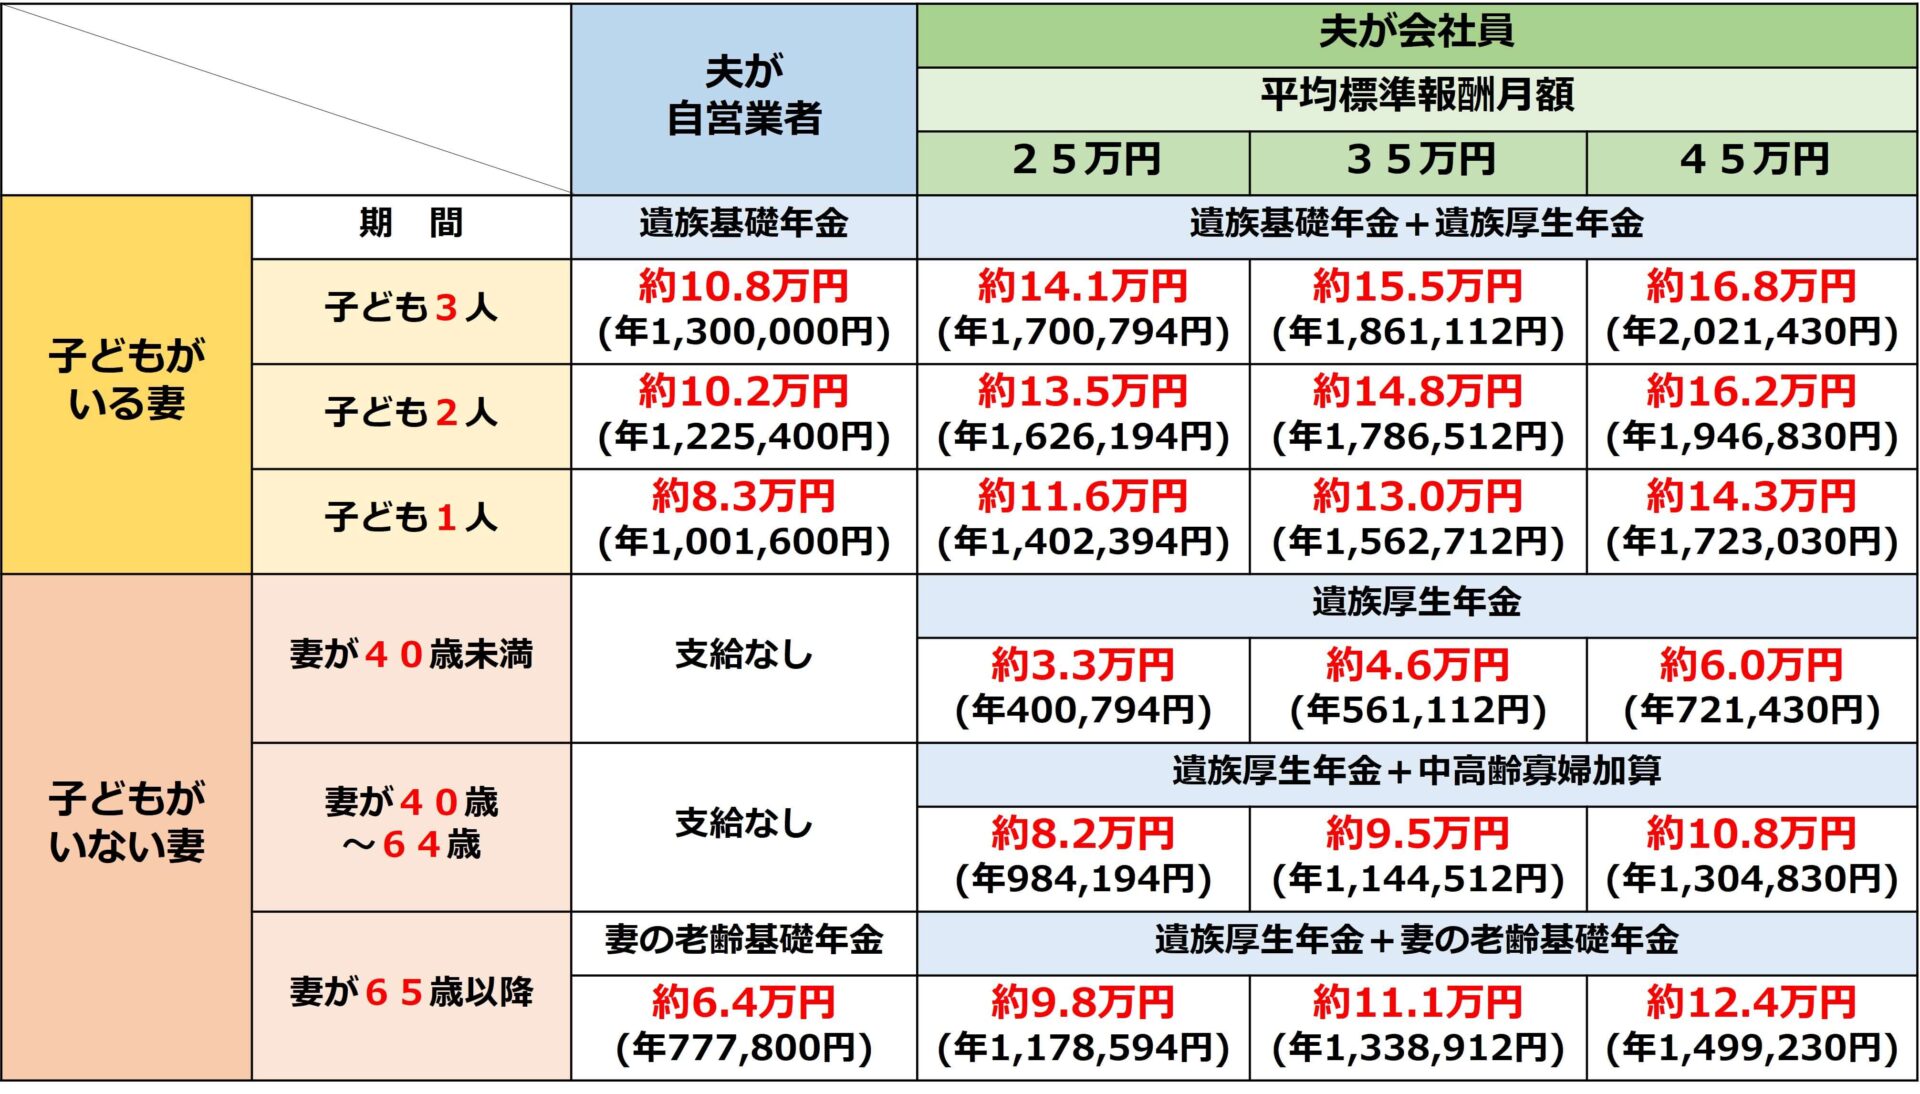
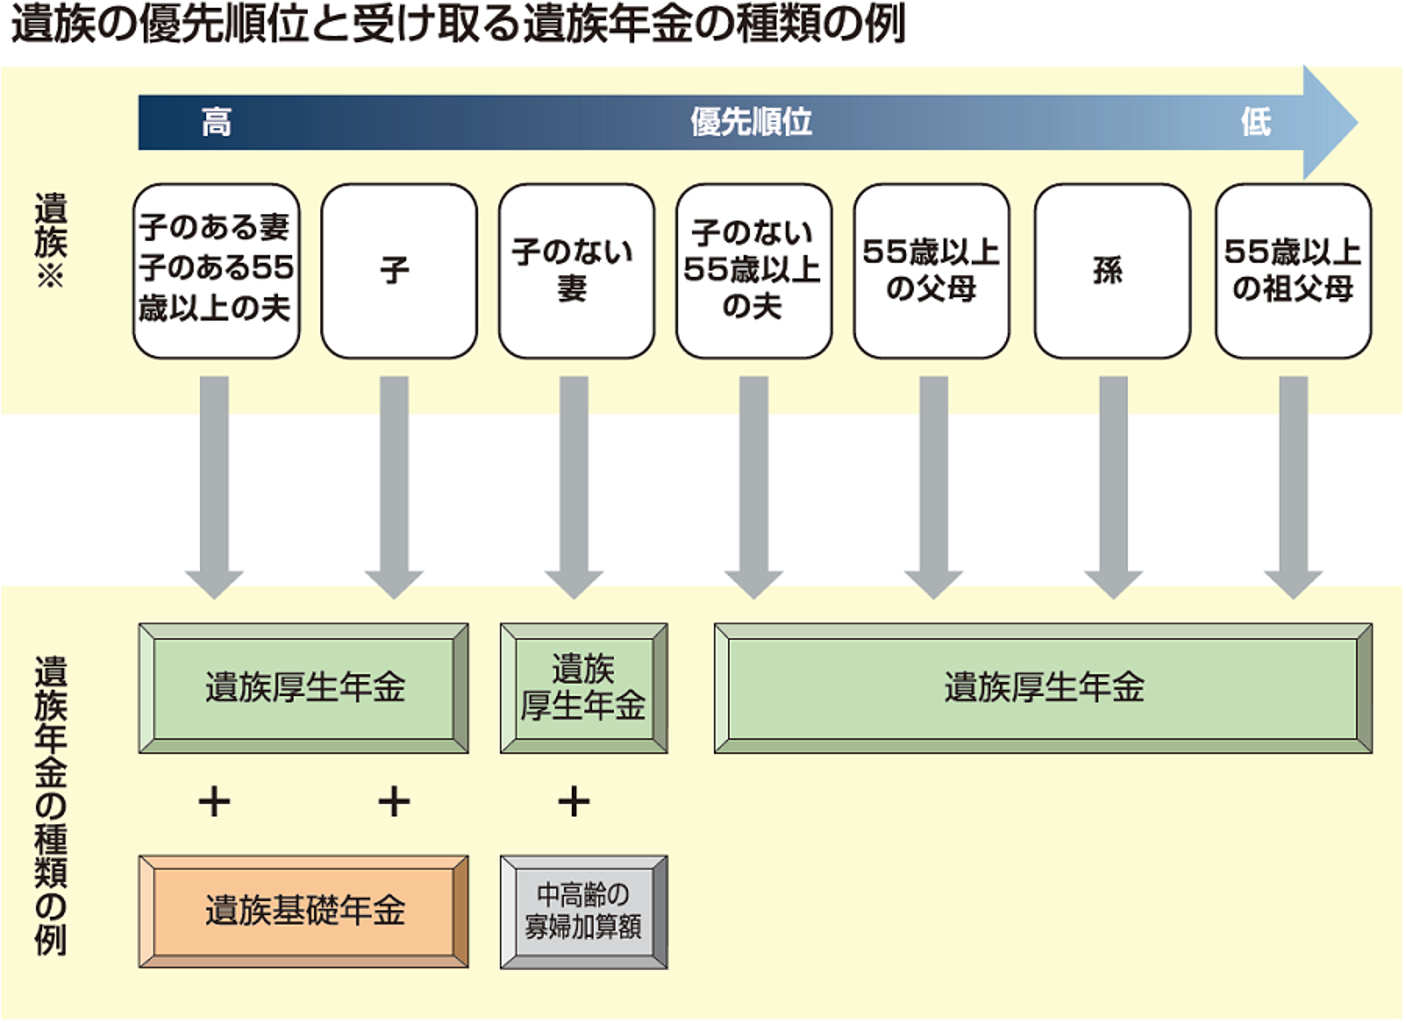
噂の本質を正しく掴むためには、まず現行法における「遺族年金5年ルール」の仕組みを把握しておく必要があります。公的遺族年金は、自営業者やフリーランスを含む全員が加入する「遺族基礎年金」と、会社員や公務員が上乗せで加入する「遺族厚生年金」の2階建て構造になっています。
現行制度において、実際に給付が5年間で打ち切られている「遺族厚生年金5年有期給付」の対象者は、明確に規定されています。
- 要件:会社員等の夫が死亡した時点で、「30歳未満」であり、かつ「子どものいない妻」
このルールは2007年(平成19年)4月の法改正で導入されました。背景にあったのは、「20代など若くして配偶者を亡くした子のない女性は、十分な労働能力があり、再就職や再婚によって自立的な生活を再建することが可能である」という判断です。夫が亡くなった時点で30歳以上であれば、子どもがいなくても終身(生涯にわたって)遺族厚生年金を受給できる設計になっています。
一方で、現行制度には極めて不条理な「男女格差」が存在してきました。妻を亡くした夫の場合、妻の死亡時に55歳以上でなければ受給権すら発生せず、受給開始も60歳からとなります。30歳未満どころか55歳未満の子のない夫は、妻がどれほど多額の厚生年金保険料を納めていても1円の遺族厚生年金も受け取れないのが現状です。昭和の「男は外で働き、女は家庭を守る」という固定観念で作られた制度が、令和の現在まで放置されてきた結果と言えます。
【2026年最新】厚生労働省年金制度改革で遺族年金見直し案はどう動くか
厚生労働省が進める2026年最新の年金制度改革において、最大の焦点となっているのが男女格差是正年金改革です。共働き世帯が専業主婦世帯の3倍を超え、女性の就業率が大幅に向上した実態に合わせ、男女不平等の解消が避けられない課題として急浮上しました。
具体的に審議会で検討されている見直し案の骨子は以下の通りです。
- 子のない60歳未満の配偶者に対する5年有期給付の適用拡大:これまで30歳未満の妻に限られていた5年制限を、20代〜50代の子のない妻へ順次拡大。同時に、これまで受給権のなかった55歳未満の夫に対しても、同じく5年間の有期給付を新設して男女平準化を図る。
- 60歳以上は原則として終身受給を継続:高齢期に入ってからの配偶者死別については、労働による自立が困難であることから、現行どおり生涯にわたる給付を維持する方向。
- 中高齢寡婦加算の段階的縮小・廃止:夫を亡くした40歳以上65歳未満の子のない妻等に加算されている「中高齢寡婦加算(年額約61万円)」について、女性の厚生年金受給権の拡大を理由に、将来的な縮小や廃止が検討課題に挙がっている。
制度改定の時期について気になる「遺族年金改正いつから」という疑問ですが、法案の成立を経て、本格的な制度移行は2026年以降、20年〜25年程度をかけた極めて緩やかな経過措置が取られる見込みです。例えば、法改正時点で一定年齢以上の女性には現行制度を据え置くなど、生活設計への激変緩和措置が組み込まれる方向で調整が続いています。

【データ徹底比較】現行制度と2026年改革案の違い・影響度一覧
制度の変更点を直感的に理解できるよう、現行のルールと審議会で見直しが進む改革案の主要項目を比較表にまとめました。家計への影響度や基準の違いを俯瞰して確認できます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 30歳未満・子のない妻 | 現行:5年有期給付 改正案:5年有期給付(維持) | 夫の報酬比例部分の3/4(5年で終了) | 若年層の労働力復帰を前提とした規定であり、大きな混乱はない見通し。 |
| 30代〜50代・子のない妻 | 現行:原則「終身給付」 改正案:5年有期給付へ見直し検討 | 年間平均80万〜120万円前後の終身受給 | 最も影響が甚大な層。専業主婦や非正規雇用の場合は生涯収入が数千万円単位で減少するリスク。 |
| 55歳未満・子のない夫 | 現行:受給権なし(0円) 改正案:5年有期給付を新設 | 従来は手当てなし、改正案で5年分支給 | 男性側の不条理な権利侵害が是正される前進。共働き世帯における夫の救済策となる。 |
| 中高齢寡婦加算 | 現行:40〜65歳未満の妻に年額約61万円 改正案:段階的廃止・縮小 | 満額の遺族基礎年金の3/4相当が加算 | 昭和的専業主婦優遇措置の縮小。65歳未満の寡婦にとって最も家計打撃が大きい論点。 |
| 子のある配偶者(男女共) | 遺族基礎年金+遺族厚生年金 改正案:現行水準を維持 | 子が18歳到達年度末まで基礎年金支給 | 子育て世代のセーフティネットは堅持。子どもの教育資金に対する直接の打撃は回避。 |
【実態検証】「手取り激減」の恐怖と当事者の生の声・ネットの反応
制度改定の議論が報じられるや否や、SNS(X)やYahoo!ニュースのコメント欄、知恵袋には、当事者や子育てを終えた世代からの悲鳴が溢れかえりました。ネットの反応を分析すると、単なる制度への不満にとどまらず、現場の生活実態を無視した政策議論に対する深い不信感が浮き彫りになっています。
「夫が平均的な年収(年収500万円)で25年勤務していた場合、妻が終身で受け取れるはずだった遺族厚生年金は年額約60万円前後。中高齢寡婦加算(約61万円)と合わせれば年約120万円、月額10万円ほどの生活基盤になっていた。これが5年で消滅したら、50代のパート主婦はどうやって食べていけばいいのか」
大手掲示板やSNSでは、こうした具体的な遺族年金受給額シミュレーションを交えた試算が多数投稿され、「5年経過後の手取り激減」「実質的な数千万円の社会保障削減」という冷徹な数字が共有されています。とりわけ強い憤りを見せているのが、子育てが一段落した40代後半から50代の女性たちです。
現場取材でも、都内在住のパート女性(51歳)は沈痛な表情でこう語りました。
「子どもが大学を出て社会人になり、ホッとした矢先に夫に万が一のことがあったら、私は『子のない50代妻』になります。新卒から20年以上ブランクがあり、パートタイマーとして時給1,150円で働く身です。国は『5年あれば自立できる』と言いますが、50代半ばの未経験女性を正社員として雇い、生活できるだけの給料を払ってくれる企業がこの国のどこにあるのでしょうか」
「男女平等」という聞こえの良い大義名分のもとで、労働市場における中高齢女性の雇用格差や賃金格差といった構造的欠陥を放置したまま給付だけを削る手法に対し、世論は激しい反発の声を上げ続けています。
一般に知られていない盲点とネットの誤解
情報が錯綜する中で、多くの人が見落としている制度上の盲点や誤認も散見されます。不安に踊らされないために、正しい事実関係を整理しておく必要があります。
第一の誤解は、「5年有期給付になったら、夫の年金記録がすべて無駄になる」という極端な思い込みです。もし改正後に5年で有期給付が終了したとしても、妻自身が65歳に達した時点で自身の老齢年金(基礎年金・厚生年金)が支給開始されます。また、妻自身の年金額が夫の遺族厚生年金額より低い場合には、差額を受給できる仕組みは残されます。5年後に給付が切れてから65歳になるまでの「年金の空白期間」が最大のリスク要因なのです。
第二の盲点は、「子どもがいるから絶対に安心」という油断です。遺族基礎年金は子どもが高校を卒業する年齢(18歳の年度末)に達した瞬間に支給が打ち切られます。子どもが19歳になった後に夫が他界した場合、法律上はその配偶者は「子のない配偶者」として扱われます。子育て支援と遺族年金の結節点に潜むこのギャップは、多くの家庭が想定していない落とし穴と言えます。
【プロの結論】家族社会学と自立バイアスから読み解く教訓
今回の年金改革騒動の根底には、日本社会を長年覆ってきた「昭和型標準世帯モデル」と「労働市場の現実」の致命的な乖離があります。かつての終身雇用と年功序列を前提とした社会では、夫が稼ぎ、妻は家事と介護を一手に引き受ける代わりに、夫の死後は国が遺族年金で一生涯養うという暗黙の社会契約が成立していました。
しかし、国の財政難と少子高齢化が進む中、社会保障は「個人の自立」を促す方向へと舵を切っています。家族社会学の観点から見れば、これは「家族単位の保障から個人単位の保障への転換」ですが、労働市場における女性の正規雇用化や再雇用のセーフティネットが追いついていない現段階での給付削減は、明らかな「制度設計の歪み」を生み出しています。
これからの時代を生き抜く読者が持つべき判断基準は極めて明確です。
- 国依存から脱却すべき人(専業主婦・パート主婦):遺族年金を老後までの生活保障として当てにするマネープランは完全に破綻しました。社会保険の扶養内に留まることに固執せず、自ら厚生年金に加入して受給権を育てること、また夫の民間生命保険(定期・収入保障保険)で「60代までの空白期間」を埋める保障設計が必須です。
- 冷静に資産形成を継続すべき人(共働き正社員・自立したキャリアを持つ人):男女双方に受給権が均等化される改正は、世帯全体の生存確率を高める側面もあります。自身の稼ぎ力を土台にしつつ、新NISAやiDeCoをフル活用した自助努力の資産形成を愚直に進めることが、最も確実な防衛策となります。
【遺族年金 5年】に関するよくある質問(FAQ)
Q1:すでに遺族厚生年金を受け取っている人も、法改正で5年後に打ち切られますか?
A1:打ち切られません。日本の年金法改正では、すでに受給権が発生している方に対して遡及して不利益を適用することは原則として行われません。現在終身で受給している方は、改正後も変わらず終身で受け取ることができます。
Q2:高校生の子どもがいる母親ですが、夫が亡くなったら5年で給付が終わるのですか?
A2:終わりません。18歳到達年度末までの子どもがいる配偶者には「遺族基礎年金」と「遺族厚生年金」が支給されます。5年制限の対象議論となっているのは「子のない配偶者」です。ただし、お子様が高校を卒業して受給権が消滅した後の扱いについては、今後の国会審議や経過措置の動向を注視する必要があります。
Q3:夫が亡くなった時点で60歳以上だった場合はどうなりますか?
A3:審議会で検討されている改革案でも、死別時に60歳以上の配偶者については「終身給付」が維持される方針です。高齢期の労働による生活再建が極めて困難である実態に配慮し、60歳以上の高齢世代に対する5年制限の適用は見送られる見通しです。
Q4:万が一5年で打ち切られることになった場合、毎月いくら失う計算になりますか?
A4:亡くなった夫の現役時代の平均月収が40万円、厚生年金加入期間が30年だった場合、遺族厚生年金は年額約50万〜60万円程度(月額約4万〜5万円)です。さらに中高齢寡婦加算(年額約61万円)の対象外となった場合、年間約110万〜120万円(月額約10万円)の生活原資が消失することになります。
まとめ:今後の動向と失敗しないための判断基準
「遺族年金が5年で打ち切られる」という言説は、全国民一律の改悪ではないものの、子のない現役世代やこれから子どもが自立する世帯にとっては、家計を根底から揺るがす極めて重大な制度改革です。男女平等の推進という理念の裏で、中高齢女性の自立の難しさという現実が置き去りにされかねないリスクを孕んでいます。
2026年の法制度確立へ向けて、政府は長期の経過措置や所得に応じた配慮規定を盛り込む方向で調整を続けていますが、国の制度変更をただ待つ姿勢は極めて危険です。「公的年金は最低限の補償に過ぎない」という前提に立ち、生命保険の見直し、自身のキャリア形成による社会保険の充実、そして新NISAなどを活用した自助努力の防衛策を今すぐ始めることが、将来の家族を守る決定打になります。 (出典: 遺族 年金 5 年(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
