キャリア決済とは?クレカ不要の裏にある危険な落とし穴と仕組みを徹底解説
ネットショッピングやアプリ課金の決済画面で必ずと言っていいほど目にする「キャリア決済」。クレジットカードの情報を入力することなく、スマートフォンの暗証番号入力や生体認証だけで買い物が完了する手軽さから、多くのユーザーに重宝されています。しかしその利便性の裏で、「使っている感覚がないまま上限額に達してしまった」「携帯代の請求書を見て青ざめた」というトラブルや不安の声が後を絶ちません。
キャッシュレス決済が社会の隅々まで定着した2026年現在、通信回線と個人の信用情報が結びついたこの仕組みは、どのように機能し、どのようなリスクを孕んでいるのでしょうか。通信大手の最新仕様や現場のトラブル事例をもとに、賢く安全に使いこなすための判断基準を解き明かします。
📌 【この記事の重要ポイントまとめ】
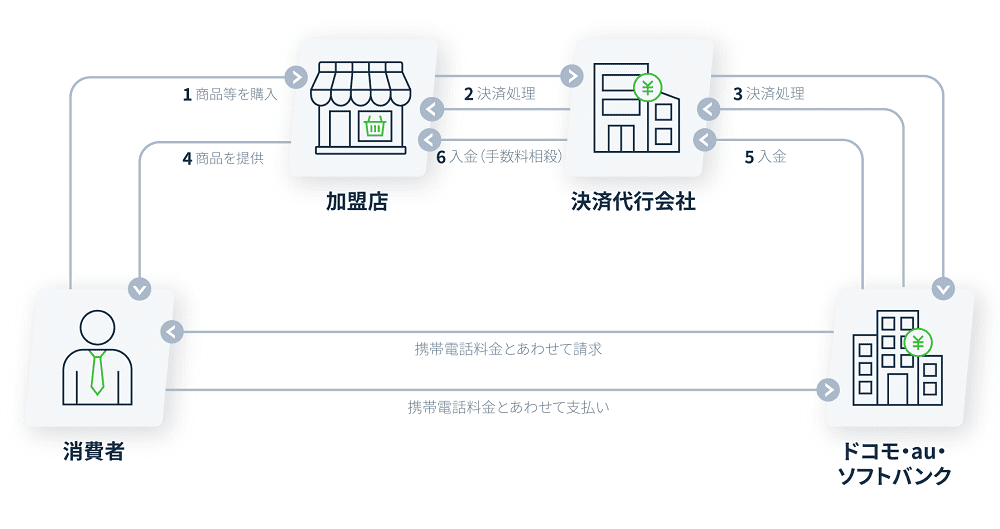
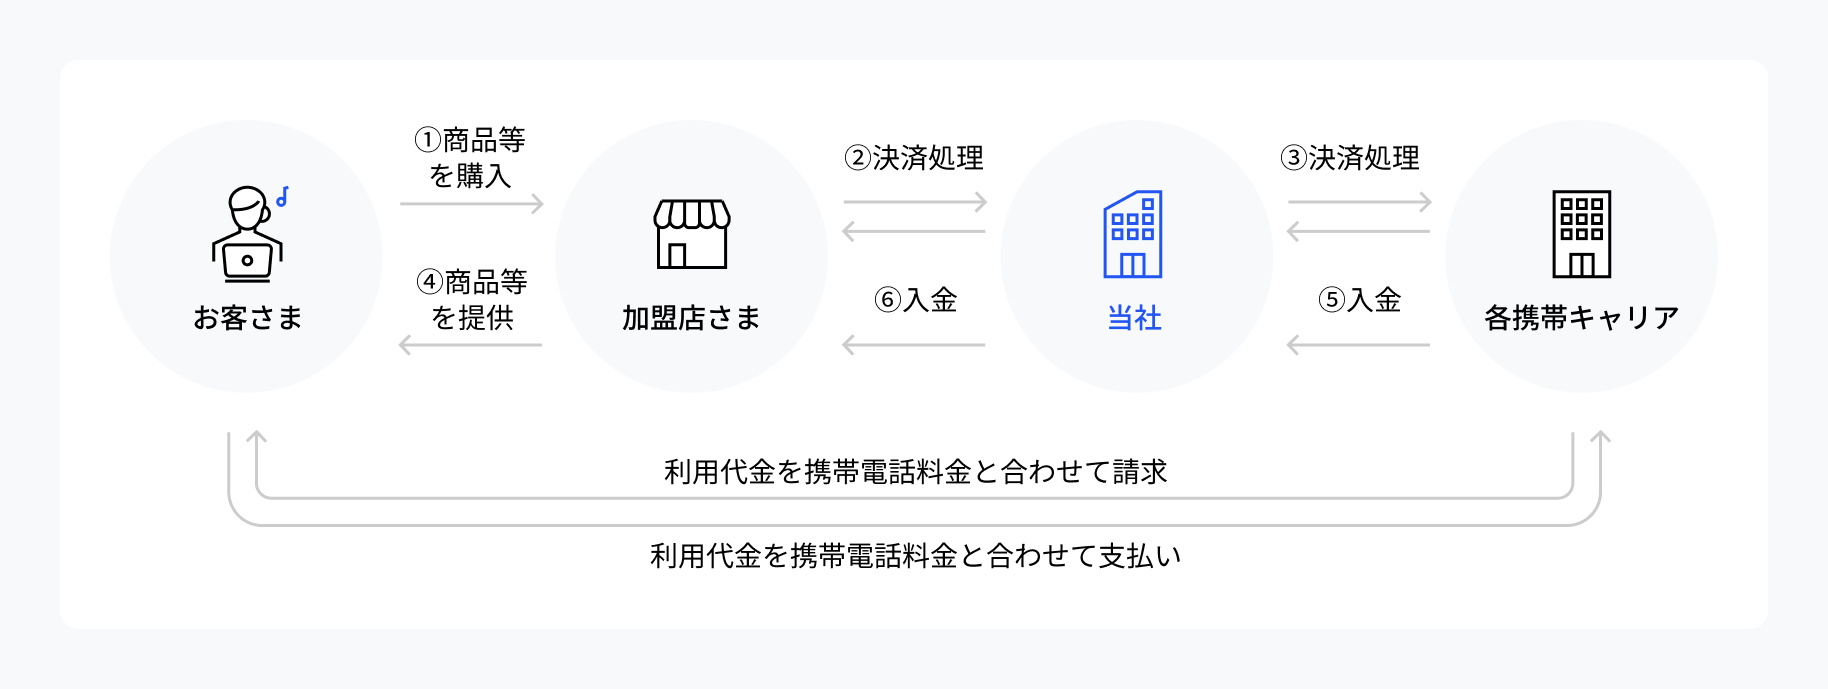
- 要点1:キャリア決済は購入代金を毎月の携帯電話料金と合算して支払う仕組みであり、クレジットカードを持たない層でも即座に後払い決済が可能です。
- 要点2:ドコモ・au・ソフトバンク各社の限度額は最大月10万円で、年齢や契約期間に基づく独自基準で審査・制限が行われています。
- 要点3:手軽さゆえの「支払いの痛み」の希薄化による使いすぎや、規約違反となる「現金化」トラブルなどの深刻な落とし穴に警戒が必要です。
【仕組みを解剖】キャリア決済とは何か?クレカ不要決済が支持される理由
キャリア決済とは、オンラインショップでの購入代金やデジタルコンテンツの利用料を、毎月の携帯電話料金合算請求として後からまとめて支払う決済システムです。通信キャリアと回線契約を結んでいるユーザーであれば、16桁のカード番号や有効期限を入力する手間を一切かけず、ネットワーク暗証番号の入力や端末の生体認証(Face IDや指紋認証)だけで決済が瞬時に成立します。
この仕組みが圧倒的な支持を集める背景には、徹底的なフリクション(摩擦)の排除があります。一般的なオンライン決済では、カゴ落ち(購入手続きの途中で離脱すること)の約6割が「クレジットカード情報の入力の手間」や「セキュリティへの不安」に起因すると業界統計で指摘されています。キャリア決済は通信回線認証という強固なインフラをバイパスとして活用することで、そのハードルを極限まで引き下げました。
とりわけクレジットカードを持てない未成年や、ネット上にカード情報を登録することに強い抵抗感を持つシニア層にとって、クレジットカード不要決済の受け皿として確固たる地位を築いています。さらに2026年最新動向と注意点として見逃せないのが、実店舗のコード決済へのチャージ連携や、定額制サブスクリプションの自動引き落とし手段としての統合が進み、かつての「着うたやゲーム課金のための決済」から「生活インフラ決済」へと守備範囲が大きく変貌している点です。
3大キャリアの徹底比較|限度額の設定と変更・審査基準の真相
現在、国内市場を牽引しているのはNTTドコモの「d払い(電話料金合算払い)」、KDDIの「auかんたん決済」、そしてソフトバンクの「ソフトバンクまとめて支払い」の3大サービスです。各社とも基本的な枠組みは共通しているものの、利用条件や連携するポイント経済圏の仕様には明確な違いが存在します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| d払いケータイ支払い (NTTドコモ) | 最大100,000円 / 月 ※20歳未満は最大10,000円 | 契約月数や支払状況に応じ自動変動 | dポイント還元施策と強固に直結。少額決済時の安定性は業界トップクラス。 |
| auかんたん決済 (KDDI) | 最大100,000円 / 月 ※年齢区分別に上限設定あり | 12歳未満は月1,500円〜段階設定 | Pontaポイント経済圏と連動。au PAYチャージ経路としても利用頻度が高い。 |
| ソフトバンクまとめて支払い (SoftBank / LINEMO) | 最大100,000円 / 月 ※満20歳未満は最大20,000円 | 利用実績に応じて枠が拡大 | PayPay残高への直接チャージが極めてスムーズ。利便性が高い反面、使いすぎに最も注意が必要。 |
| キャリア決済の審査基準 | 信用情報機関(CIC等)照会なし ※通信料の滞納履歴を独自審査 | 指定信用情報機関を介さない社内審査 | クレカ審査に落ちた人でも利用可能だが、携帯代未納が1度でもあると枠は即時ゼロに縮小。 |
審査に関して多くの利用者が誤解している点があります。クレジットカードの発行時には割賦販売法に基づき指定信用情報機関(CICなど)を通じた厳格な審査が行われますが、キャリア決済の枠付与は各キャリアの社内スコアリングによって完結します。携帯料金の引き落とし遅延がないか、契約期間は何年かといった「回線利用の誠実さ」がダイレクトに評価されるため、過去に金融トラブルを抱えた人でも利用できるケースが少なくありません。
また、利用限度額の設定と変更は各社とも会員マイページから1,000円単位で自由に変更可能です。自動的に最大の10万円に設定されている場合が多いため、自己防衛策としてあらかじめ自分の生活水準に合わせた上限額(例:月2万円)へ引き下げておく措置が推奨されます。
「使いすぎて危険?」不安の声を検証|キャリア決済のメリットとデメリット
手軽すぎる決済手段を手にしたとき、消費者が最も直面しやすいのが「使いすぎてしまう恐怖」です。この漠然とした不安の正体を解剖するため、客観的なメリットと隠されたデメリットを整理します。
最大のメリットは、決済スピードとセキュリティのバランスです。クレジットカード番号をECサイトごとに送信する必要がないため、加盟店側からの情報漏洩リスクを物理的に遮断できます。さらに、携帯電話料金と一緒に一括請求されることで、支払いの窓口を一本化できる快適さも見逃せません。
一方で、重大なデメリットが存在します。第一に、キャリア決済の手数料に関する問題です。通常のショッピングでは購入者側の決済手数料は無料であることが大半ですが、一部のチケット販売や公営競技、換金性の高い取引では「システム利用料」等の名目で2〜3%程度の手数料が加算される事例があります。
第二に、万が一支払いが遅れた場合のペナルティの重さです。キャリア決済は通信料と合算請求されるため、請求額を期日までに支払えない場合、携帯電話回線そのものが即座に利用停止になります。連絡手段や日常のライフラインが一瞬で断たれるという点は、単にクレジットカードの利用枠が止まること以上に深刻な打撃をもたらします。

【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上のコミュニティ(SNSや知恵袋など)を検証すると、キャリア決済にまつわるリアルな悲鳴が日々投稿されています。
「スマホゲームのガチャで熱くなり、数千円の課金を繰り返していたら、月末の請求が基本料金と合わせて12万円を超えていた」(20代男性・会社員)
「子どものスマートフォンにキャリア決済の制限をかけておらず、知らない間に数十万円単位の請求が届いて家庭内で大問題になった」(40代女性・主婦)
こうした声から浮かび上がるのは、行動経済学でいう「支払いの痛み(Pain of Paying)」の欠如です。現金を財布から手渡しするとき、人間の脳内では物理的な損失に対する痛覚刺激が生じ、自然な支出ブレーキが働きます。しかし、指紋認証ひとつで完結し、支払いが翌月末に回されるキャリア決済では、この「痛み」が極限まで希釈されます。お金を使っているという主観的実感が消滅した結果、無意識のうちに予算の境界線を突破してしまう構造がそこにあります。
一般に知られていない盲点とネットの誤解|キャリア決済現金化の危険性
インターネットの広告やSNSで頻繁に見かける「キャリア決済の枠を即日現金化」「審査不要で現金振り込み」といった甘い誘い文句には、壊滅的な落とし穴が潜んでいます。
キャリア決済現金化の危険性は、単なる金銭的損害にとどまりません。キャリア各社の利用規約(契約約款)では、換金を目的とした商品購入や決済枠の現金化行為を明確に禁止しています。AIを用いた不正検知システムの高度化により、換金性の高いギフト券やゲーム内通貨を不自然に大量購入する行為は瞬時にフラグが立ちます。
規約違反が発覚した場合、決済枠の剥奪にとどまらず、携帯電話契約の強制解約や、未払い残高の一括返済請求という過酷な処分が科されます。さらに悪質な現金化業者の手数料率は20〜30%に達することが常態化しており、これは出資法が定める上限金利を大幅に超える違法金融(ヤミ金融)の手口と本質的に変わりません。一時的な現金欲しさに利用した結果、多重債務への転落や信用情報の完全喪失を招くケースが全国の消費生活センターへ数多く報告されています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
通信と金融が不可分となった時代において、キャリア決済を生活の武器にできる人と、逆に身を滅ぼすリスクを抱える人の境界線はどこにあるのでしょうか。明確な選別基準を提示します。
キャリア決済を積極的に活用すべき人:
- クレジットカードの新規作成を控えている、あるいは所持していない学生や若年層
- 通販サイトへのカード情報入力に強い警戒感があり、セキュリティを最優先したい人
- 月々の出費を通信費の明細ひとつに集約し、少額の固定支出(音楽・動画サブスク等)を効率的に管理したい人
- 自分自身で限度額を2万〜3万円などに低く再設定し、自制心をシステムで担保できる人
利用を避けるべき、または慎重になるべき人:
- ソーシャルゲームの課金や投げ銭など、感情が高ぶった状態で衝動買いをしてしまう人
- 銀行口座の残高管理がルーズで、毎月の引き落とし日に残高不足を起こしやすい人
- すでに複数の後払いサービス(BNPL)を利用しており、毎月の支払い総額を把握できていない人
便利さは常にリスクと背中合わせです。「使えるから使う」のではなく、「上限を意図的に縛って使う」という心理的バウンダリー(境界線)の設計こそが、現代のデジタル消費において自立を保つ唯一の防壁となります。
【キャリア決済とは】に関するよくある質問(FAQ)
Q1:格安SIM(MVNO)やサブブランドでもキャリア決済は利用できますか?
A1:サブブランド(ワイモバイル、UQ mobile、ahamo、LINEMOなど)では親回線と同等のキャリア決済が提供されています。一方で、独立系のMVNO(mineo、IIJmioなど)では独自のキャリア決済に対応していない場合が多く、Google PlayやApp Store専用の限定的な決済にとどまるケースが一般的です。
Q2:利用限度額は勝手に上がりますか?意図せず増額されるのを防ぐ方法は?
A2:契約期間の経過や支払実績に応じて、各キャリアのシステムによって自動的に上限枠が引き上げられることがあります。勝手な使いすぎを防ぐには、各キャリアのマイページ(My docomo、My au、My SoftBankなど)から「利用限度額の設定」を開き、手動で希望する金額(最低1,000円単位)に上限を固定しておく設定が有効です。
Q3:キャリア決済の支払いを滞納すると、いわゆる「ブラックリスト」に載りますか?
A3:キャリア決済単体の利用情報はCIC等の信用情報機関には登録されません。しかし、端末代金の分割払い(割賦金)と通信料が合算されている場合、引き落とし不能が続くと割賦金の延滞として信用情報機関に事故情報が登録(いわゆるブラックリスト入り)され、将来の住宅ローンやクレジットカード発行に致命的な影響を及ぼします。
まとめ:通信と決済が融合する時代の賢い付き合い方
キャリア決済は、テクノロジーがもたらした「究極の手軽さ」を体現する決済ソリューションです。クレジットカードを介さず、財布を開くことすらなく支払いが完了する利便性は、多忙な現代人にとって大きな恩恵をもたらします。
しかし、支払いのハードルが下がれば下がるほど、支出に対する個人の防衛意識が試されます。提供各社のルールを熟知し、あらかじめ限度額をコントロールしたうえで、自分の支払い能力の範囲内に留める冷静な距離感を持つこと。それが、スマートフォンの画面越しに広がるデジタル経済圏で搾取されず、豊かさを享受するための確かな処方箋となります。 (出典: キャリア 決済 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
