退職給付金制度の仕組みと受給要件|2026年最新の金額相場と損を防ぐ全知識
会社を辞める際、多くのビジネスパーソンが頼りにするのが「退職金」や「退職給付金」の存在です。しかし、2026年現在の雇用環境の流動化や税制の見直し論議に伴い、「自分はいくらもらえるのか」「いつ口座に振り込まれるのか」「一時金と年金形式のどちらが得なのか」といった現場の迷いはかつてないほど深まっています。就業規則の隅に小さく書かれた規定を見落としていたばかりに、本来手にできるはずだった数百万円単位の給付を逃してしまうケースも後を絶ちません。
退職給付金制度は、単なる手切れ金ではなく、長年の労働対価の後払いであり、法的な枠組みと企業の財務戦略が絡み合う複雑な仕組みです。知恵袋やSNS上では「失業保険と何が違うのか」「退職代行や社会保険給付金サポートを使うと不利になるのか」といった疑問が飛び交っています。本稿では、制度の基礎構造から受給要件、平均相場、税金で大損しないための防衛策まで、取材データに基づき徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:退職給付金制度は「退職一時金」と「企業年金(確定給付企業年金・企業型確定拠出年金)」に大別され、受給要件や支給時期は勤務先の規程によって大きく異なる。
- 要点2:公的セーフティネットである雇用保険(失業保険)とは法的性質が根本から異なり、両者を正しく併用・受給することが離職後の資金防衛における鉄則である。
- 要点3:退職所得控除の見直し議論が進む中、一時金受取と年金受取の税負担格差を事前にシミュレーションし、手取り額を最大化する出口戦略が不可欠である。
知らなきゃ大損?退職給付金制度の仕組みと受給要件の真相
退職給付金制度の全体像を把握する上で最初に理解すべきは、法律上、企業に退職金の支給義務は存在しないという冷徹な事実です。労働基準法には退職金の支払い義務付け条項はなく、あくまで各企業が福利厚生や賃金の後払いとして任意に就業規則(退職金規程)で定める「法定外福利」に位置づけられます。制度が存在する場合、それは就業規則に明記された契約となり、企業は支払いを拒否できません。
退職給付金は大きく分けて、退職時に一括で支払われる「退職一時金」と、退職後に一定期間または生涯にわたって支給される「企業年金」の2つの柱で構成されています。自社の制度がどちらを採用しているか、あるいは両者を併用しているかによって、将来受け取れるキャッシュフローは劇的に変わります。
受給要件に関しても、一般的には「勤続年数3年以上」を一区切りとする企業が多いものの、自己都合退職か会社都合退職かによって支給乗数が変動します。人事院や厚生労働省の調査データを見ても、自己都合退職の場合は会社都合に比べて支給額が3割から5割程度減額されるケースが一般的です。早期退職優遇制度や定年退職であれば満額支給される一方、勤続年数が浅い段階での自己都合離職では、支給そのものがゼロになる規程を設けている企業も少なくありません。
【2026年最新】制度別の特徴と比較データ一覧
退職給付制度は時代とともに進化しており、従来の自社積立型から、外部拠出型の年金制度へとシフトが進んでいます。特に確定給付企業年金(DB)や企業型確定拠出年金(企業型DC)、中小企業を対象とした中退共制度(中小企業退職金共済)など、運用の主体やリスクの所在が異なる制度が混在しています。
| 制度区分 | 詳細・仕組み | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 退職一時金制度 | 自社で原資を準備し、退職時に一括支給する最も伝統的な形態。 | 大卒・勤続20年で約800万〜1,200万円(自己都合は減額)。 | 企業の倒産リスクに直結。退職所得控除の恩恵を最大化しやすい。 |
| 確定給付企業年金(DB) | 将来の給付額が約束され、運用リスクは企業側が負う外部積立型。 | 給与水準と勤続年数に連動。大企業を中心に広く導入。 | 受給者側の利回りが保証されるため極めて安定性が高い。 |
| 企業型確定拠出年金(企業型DC) | 企業が掛金を拠出し、従業員自身が運用先を選択。実績で受取額が変動。 | 月額拠出限度額:他制度なし5.5万円、他制度あり2.75万円。 | 自己責任原則。運用成果次第で大幅増額もあれば元本割れもある。 |
| 中退共制度(中小企業退職金共済) | 国の助成金を受け、中小企業が共同で外部に退職金を積み立てる制度。 | 月額掛金5,000円〜30,000円。掛金月額と納付月数で計算。 | 会社が倒産しても機構から直接本人へ支給される安全性が強み。 |
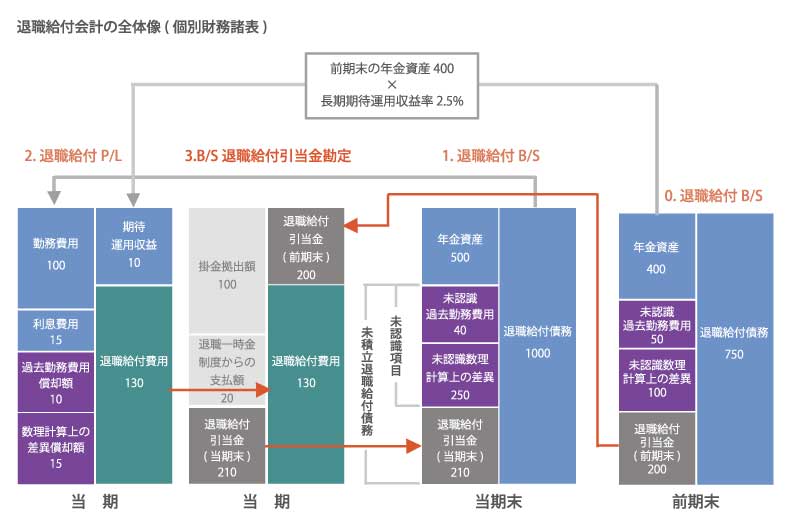
企業会計の現場では、「退職給付会計」の基準に沿って将来の支払債務(退職給付債務)を厳密に計上することが義務付けられています。かつてのような「退職金は会社の胸先三寸で決まる」時代は終わり、数理計算に基づいた透明性の高い管理が求められるようになった点も近年の重要な変化です。
退職金はいつもらえる?申請手続きと口座着金のタイムラグ
退職希望者が直面する極めて現実的な問題が、「辞めてから何日後に現金が口座に振り込まれるのか」という支給時期のタイムラグです。離職票の発行や住民税・健康保険の切り替えなど、退職直後は多額の出費が重なるため、入金スケジュールを誤認していると資金ショートに陥る危険性があります。
一般的な傾向として、自社運用の退職一時金であれば、退職日の翌月または翌々月の給与支払日に振り込まれる運用が主流です。例えば3月末で退職した場合、4月25日や5月25日などの決済サイクルに組み込まれます。一方、確定給付企業年金や中退共などの外部積立制度を利用している場合、企業側の手続き書類提出から信託銀行や共済機構での審査・計算を経て支払われるため、退職から2〜3ヶ月後に着金するケースも珍しくありません。
特に注意を要するのが、企業型確定拠出年金(企業型DC)です。DC資産は60歳に達するまで原則として現金化(中途引き出し)ができません。退職後は次の職場の企業型DCに移換するか、個人型確定拠出年金(iDeCo)へ資産移換手続きを「資格喪失日の翌月起算で6ヶ月以内」に行わなければ、自動的に国民年金基金連合会へ仮移換され、余計な手数料が差し引かれるという落とし穴があります。

一般に知られていない盲点とネットの誤解|失業保険や民間サポートの境界線
退職にまつわるネット上の言説には、意図的な曲解や危険な誤認が散見されます。代表的なものが「失業保険との混同」と「社会保険給付金サポートの過大広告」です。
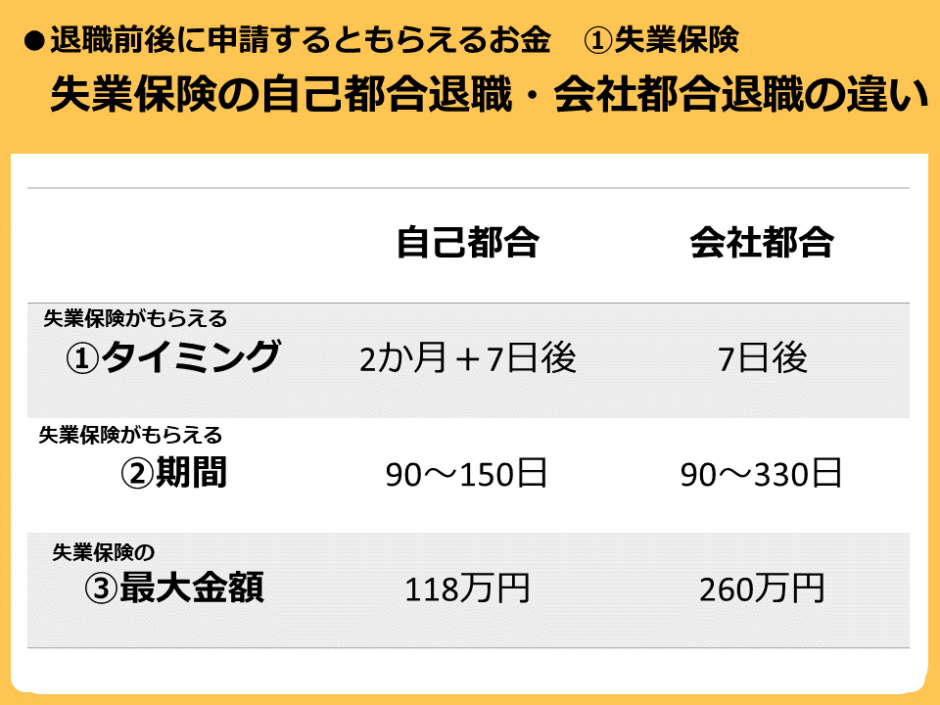
失業保険(正確には雇用保険の基本手当)は、働く意欲と能力があるにもかかわらず職に就けない状態を支援する「公的保険給付」です。一方の退職給付金は、雇用契約に基づく「過去の労働対価の後払い」です。両者は法的性質が全く異なるため、退職金を受け取ったからといって失業保険の受給権利が消滅することはありません。ただし、傷病手当金や障害年金など、社会保障制度間での併給調整が存在するケースには留意が必要です。
また、SNS広告などで「退職給付金を数百万円上乗せして受け取れる」と謳う民間コンサルタントや社会保険給付金サポート業者の勧誘が目立ちます。これらは実質的に、雇用保険の特定理由離職者認定や健康保険の傷病手当金の受給手続きを指南しているケースが大半です。正規の権利を行使すること自体は合法的ですが、高額な手数料(受給額の10〜15%程度)を請求されたり、虚偽の診断書作成を促されたりして不正受給に加担させられるトラブルが報告されています。公的な相談窓口であるハローワークや年金事務所、労働基準監督署を介せば、手数料ゼロで正確な案内を受けられることを忘れてはなりません。
【実態検証】退職所得控除と手取り額のシミュレーション
退職給付金を手にする際、額面と同じくらい重要なのが「最終的な手取り額」です。日本の税制において、退職金には「退職所得控除」という極めて手厚い税制優遇が適用されています。分離課税の対象となり、他の給与所得などと合算されずに低い税率で抑えられます。
退職所得控除の計算式は以下の通りです。
- 勤続年数20年以下:40万円 × 勤続年数(最低80万円)
- 勤続年数20年超:800万円 + 70万円 ×(勤続年数 − 20年)
課税対象となる退職所得金額は、「(退職金総額 − 退職所得控除額)× 1/2」という大幅な圧縮が施されます。例えば、勤続30年で定年退職し、2,000万円の一時金を受け取った場合、退職所得控除額は「800万円 + 70万円 × 10年 = 1,500万円」となります。課税対象は「(2,000万円 − 1,500万円)× 1/2 = 250万円」に過ぎず、所得税・住民税を合わせても数十万円程度の納税で済みます。
しかし、ここで最大の落とし穴となるのが「退職所得申告書」の提出漏れです。退職時に会社へこの書類を提出し忘れると、正規の控除が適用されず、一律20.42%の所得税が源泉徴収されてしまいます。確定申告を行えば還付を受けられますが、手元のキャッシュフローが一時的に大きく損なわれるため、退職手続きの際は書類の有無を必ず確認してください。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
退職給付金制度の恩恵を最大化できるか、あるいは予期せぬ損失を被るかは、個々人のキャリアプランと資産状況に依存します。プロの視点から、どのような選択が適切なのか判断基準を整理します。
退職一時金での一括受取が適している人
- 住宅ローンの残債を一括完済し、老後の住居費負担を即座にゼロにしたい人
- 退職所得控除枠が大きく余っており、税制優遇の恩恵を最大限に享受できる人
- 自前の投資・資産形成スキルがあり、手元資金をNISAなどで自ら運用して年金以上の利回りを狙える人
企業年金形式での分割受取を検討すべき人
- 公的年金の受給開始年齢(原則65歳)までの収入の空白期間を確実に埋めたい人
- まとまった大金が手元にあると無計画に使ってしまう懸念がある人
- 制度上の利率(予定利率)が比較的高く設定されており、安全資産として確定利回りを得たい人
なお、年金形式で受け取る場合は「公的年金等控除」が適用されますが、国民健康保険料や介護保険料の算定基準に含まれるため、将来の社会保険料負担が増加する側面があります。「一時金受取=退職所得」「年金受取=雑所得」という税・社会保険上の区分を意識し、トータルでの手元残高を比較考量することが肝要です。
【退職 給付 金 制度】に関するよくある質問(FAQ)
Q1:自己都合退職でも退職給付金は必ずもらえますか?
A1:就業規則(退職金規程)に支給基準が明記されており、所定の受給要件(勤続年数など)を満たしていれば自己都合でも支給されます。ただし、規程で「勤続3年未満は支給なし」とされていたり、自己都合退職の場合は会社都合よりも支給率が大幅に低く設定されていたりすることが一般的です。
Q2:退職金から多額の税金が引かれて手取りが激減することはありますか?
A2:退職所得控除が適用されるため、一般の給与に比べて税負担は極めて軽微です。ただし、退職時に「退職所得申告書」を会社に提出し忘れると、一律20.42%の源泉徴収が行われて手取りが大幅に減ります。万が一出し忘れた場合は、翌年に確定申告を行うことで払いすぎた税金を取り戻せます。
Q3:退職給付金制度があるかどうかはどこで確認すれば良いですか?
A3:会社の「就業規則」または個別の「退職金規程」に記載されています。労働基準法上、退職金制度を設けている企業は就業規則への明記が義務付けられています。人事・総務担当者への確認や、社内ポータルに掲示されている規程集の閲覧で確認が可能です。
まとめ:今後の動向と失敗しないための判断基準
退職給付金制度を取り巻く環境は、終身雇用を前提とした旧来のモデルから、個人のキャリア自律と外部ポータビリティ(持ち運び可能性)を重視する形へと再編が進んでいます。確定拠出年金の普及や退職所得課税の見直しに関する政策議論は、もはや他人事ではありません。
退職という人生の転機において最も避けるべきは、「なんとなく会社任せにして受給時期や金額を知らなかった」という無防備な状態です。まずは自社の就業規則を確認し、どのような退職給付制度が整備されているのか、現時点での算定額や受給要件はどうなっているのかを正確に把握することから始めてください。仕組みを正しく理解し、税制の落とし穴を回避することこそが、次のステップへの確実な足がかりとなります。 (出典: 退職 給付 金 制度(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
