米国高配当株で失敗する罠とは?2026年最新の落とし穴
新NISAの定着とともに、不労所得の柱として爆発的な支持を集めてきた米国高配当株投資。しかし2026年の今、相場の変動や為替の転換期を迎えるなかで、「思っていたような配当生活が送れない」「元本が目減りしてトータルリターンで大損した」と頭を抱える個人投資家が後を絶ちません。米国の力強い経済成長を背景にしたインカムゲイン狙いの戦略は、一見すると手堅い資産形成に見えますが、そこには見落とされがちな構造的罠が存在します。
表面的な利回りの高さだけに惹かれてポートフォリオを組むと、思わぬ減配リスクや二重課税の壁に直面することになります。本稿では、大手金融メディアのデスクとして国内外の市場動向を取材してきた筆者が、現場のデータや投資家コミュニティの実態調査をもとに、2026年における米国高配当株の真実と、失敗を避けるための実践的な知見を余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:表面利回り5%超の銘柄に潜む「減配・無配転落」のワナと、業績悪化による株価急落の構造的リスクを直視せよ。
- 要点2:新NISA活用時における米国現地課税10%の不可避問題と、連続増配を誇る「配当貴族銘柄」が抱える過大評価リスクを理解する。
- 要点3:VYM・HDV・SPYDなど定番ETFの特性を見極め、配当性向の健全性とトータルリターンを重視した出口戦略が不可欠である。
なぜ今、米国高配当株で失敗する人が急増しているのか?知っておくべき減配リスクと「配当貴族」の裏事情
SNSや動画プラットフォーム上では「寝ているだけで配当金が入る」「配当金生活で早期リタイア」といった甘美な言葉が飛び交っています。しかし、証券各社の取引データや投資家コミュニティ(Xや知恵袋、5ちゃんねる等)の投稿を徹底分析すると、2024年から2026年にかけて参入した個人投資家の多くが、手痛い洗礼を受けている実態が浮き彫りになります。その最大の要因が高配当株減配リスクに対する認識の甘さです。
配当利回りは「1株当たり年間配当金 ÷ 株価」で算出されます。つまり、業績不振や将来性の低さから株価が急落している銘柄ほど、見かけの利回りが跳ね上がる「高利回りの罠(Value Trap)」が生じます。これに飛びついた結果、直後に大幅な減配が発表され、配当金が激減するだけでなく元本も大きく毀損するという二重苦に陥るケースが多発しています。健全な企業であれば、利益のうち配当に回す割合を示す配当性向目安は40〜60%程度に収まりますが、失敗する投資家が選ぶ銘柄の多くは配当性向が80%を超えているか、利益以上の配当を出す「タコ足配当」に陥っています。
さらに、25年以上にわたり増配を続けてきたS&P500構成銘柄である配当貴族銘柄に対しても過度な盲信が見られます。かつての優良銘柄であっても、産業構造のデジタルシフトや金利環境の高止まりによってキャッシュフローが悪化し、増配記録を死守するために設備投資や新規研究開発を削っている企業が散見されます。無理な連続増配は企業の体力を奪い、限界に達した瞬間に急激な減配と株価暴落を引き起こします。「過去25年増配したから今後も安心」という短絡的な思考停止こそが、現代の投資家を追い詰める元凶となっています。

【実態比較】主要米国高配当株ETF(VYM・HDV・SPYD)の徹底検証
個別株の選定難易度が高いことから、多くの投資家が頼るのが米国高配当株ETFです。しかし、代表格である3大ETF(VYM、HDV、SPYD)は、その中身もリスク許容度も全く異なります。それぞれの客観的指標を比較した以下のデータをご覧ください。
| ETF銘柄(ティッカー) | 直近データ・特徴 | 組入基準・構成数 | 編集部の見解・総合評価 |
|---|---|---|---|
| VYM バンガード・米国高配当株式ETF | VYM配当利回り:約2.8〜3.2% 経費率:0.06% | 米国市場の平均以上の配当を出す大型株を中心に約400銘柄へ時価総額加重で分散。 | 利回りは控えめだが、値上がり益(キャピタル)も狙える最もバランスの取れた王道銘柄。 |
| HDV iシェアーズ・コア米国高配当株ETF | 配当利回り:約3.5〜4.0% 経費率:0.08% | モーニングスター社の「経済的な堀(モート)」と財務健全性をパスした約75銘柄。 | HDV評判は堅調。財務健全性を重視するがエネルギーや生活必需品セクターへの偏重に注意。 |
| SPYD SPDRポートフォリオS&P500高配当株式ETF | 配当利回り:約4.3〜4.8% 経費率:0.07% | S&P500の高配当上位80銘柄を均等配分。SPYD構成銘柄は不動産・金融が多め。 | 利回りは最高水準だが、不況時の下落耐性が低く景気敏感株の動向に左右されやすい。 |
取材現場で聞かれるベテラン運用の声として、「初心者が目先の数字だけに釣られてSPYDを全力買いし、金融不安や金利変動局面で狼狽売りするパターンが極めて多い」という指摘があります。長期的に米国株配当金生活を安定して維持したいのであれば、利回りの高さだけでなく、セクター比率の分散度合いや下落局面における資産の維持力を冷静に比較検討しなければなりません。
一般に知られていない盲点|新NISAにおける「外国税額控除」の使えない壁
非課税投資枠が大幅に拡充されたことで、新NISA米国株投資をスタートさせた読者も多いでしょう。日本の通常口座(特定口座)であれば、配当金に対して国内課税(20.315%)と米国現地課税(10%)の二重課税が発生しますが、外国税額控除確定申告を行うことで、米国で引かれた10%の一部を取り戻すことが可能です。
しかし、ここに制度上の巨大な落とし穴が存在します。新NISA口座内での取引は「日本の税金が最初からゼロ」という扱いになるため、控除すべき所得税が存在せず、米国現地で差し引かれる10%の税金は確定申告をしても1円も戻ってきません。つまり、100ドルの配当金が出ても手元には90ドルしか入らず、完全な非課税にはならないのです。
この税制上の歪みを理解していないと、シミュレーション通りのキャッシュフローが得られず資金計画が狂う原因となります。日本株の高配当銘柄であれば新NISA口座内での受取配当金は完全に非課税(税率0%)となるため、「税効率」という観点だけで見れば、米国高配当株は国内高配当株に対して常に10%のハンディキャップを背負っているという事実を忘れてはなりません。
【実態検証】「配当金生活」を夢見た個人投資家の生の声と現場のリアル
都内在住の40代会社員・A氏の手記とインタビュー取材から、高配当株投資のリアルな心理的葛藤が見えてきます。A氏は2023年からの円安相場と新NISA開始を機に、手元資金約1,500万円を一気に米国の高配当個別株とETFに投じました。「月10万円の配当を得て、住宅ローンの返済に充てる」という青写真を描いていたといいます。
「当初は四半期ごとにドルが振り込まれる快感に酔いしれていました。しかし、2025年後半から急速に米国の利下げ局面が進み、為替が円高に振れた瞬間、悪夢が始まりました。配当金を円換算すると想定よりも目減りし、それ以上に円建てで見た保有株の元本評価額がみるみるうちに数百万円単位で減少していったのです。毎月数万円の配当をもらって喜びながら、元本がその何倍も溶けていく日々に耐えられず、夜も眠れなくなりました」(A氏の手記より)
心理学で知られる「プロスペクト理論」が示すように、人間は「10万円の利益を得る喜び」よりも「10万円の損失を被る苦痛」を2倍以上強く感じます。インカムゲインという目先の果実に目を奪われ、トータルリターン(配当+株価変動+為替変動)の視点を欠いてしまうと、下落相場において心理的パニックを起こし、底値で手放すという最悪の結果を招くことになります。
2026年最新の相場環境で注目すべき「連続増配株」とポートフォリオ戦略
では、2026年の市場環境において、どのような銘柄群に目を向けるべきなのでしょうか。インフレの沈静化と金利サイクルの転換期にある今、注目すべきは単なる高利回り銘柄ではなく、強固な価格決定権と参入障壁を持つ2026年最新おすすめ銘柄群としての連続増配株です。
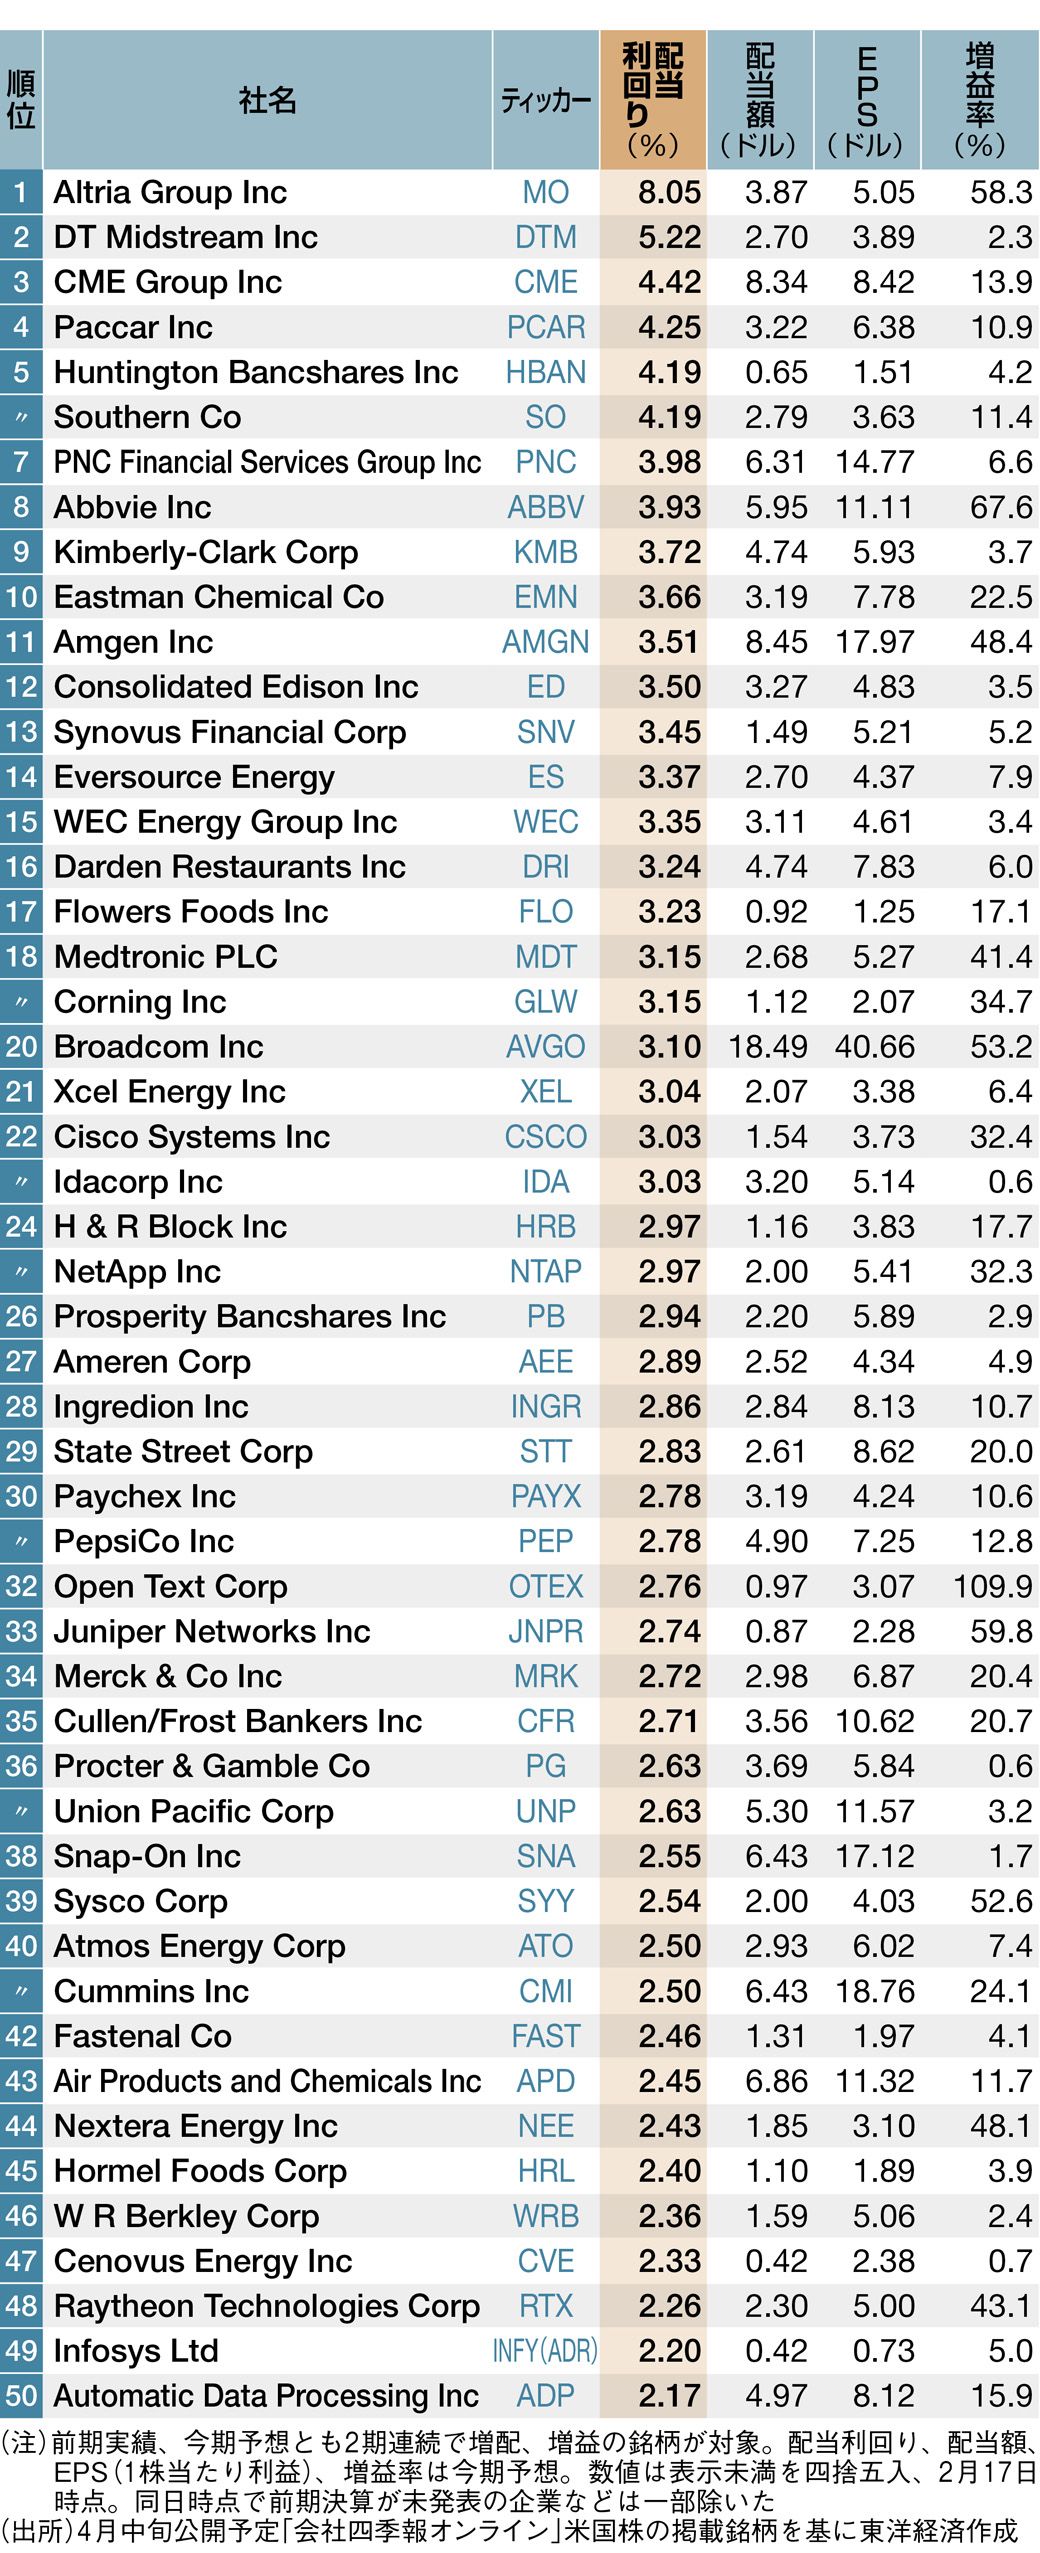
例えば、日用品大手のプロクター・アンド・ギャンブル(PG)や製薬大手のジョンソン・エンド・ジョンソン(JNJ)、ヘルスケアのアッヴィ(ABBV)といった企業は、半世紀以上にわたって配当を増やし続けてきました。これらの銘柄は利回り単体で見れば3%前後に留まることも多いですが、以下の条件を兼ね備えています。
- 景気後退局面でも需要が落ちない必需品・ヘルスケア分野のビジネスモデル
- フリーキャッシュフローが潤沢で、無理のない配当性向を維持している
- インフレ下でもコスト上昇を製品価格へ転嫁できるブランド力
投資を始めた初期段階では受取配当金が少なく感じられるかもしれませんが、5年、10年と保有し続けることで「投資元本に対する配当利回り(Yield on Cost)」は飛躍的に向上します。目先の5%を追って倒れるのではなく、着実に3%から成長していく銘柄を拾うことこそが、長期的な資産形成の王道です。
【プロの結論】米国高配当株投資に向いている人・慎重になるべき人の判断基準
市場の喧騒に惑わされず、自らの資産形成に米国高配当株を組み込むべきか否か。プロの視点から明確な境界線を提示します。
【米国高配当株投資をおすすめできる人】
- すでに一定の金融資産(目安として2,000万円以上)を保有し、日々の生活を豊かにするための確定キャッシュフローを求めている人
- 為替レートの乱高下に動じず、配当金をドルのまま再投資またはドル建て決済に充てられる人
- 株価の下落局面でも「安く買い増す好機」と捉えられる強靭なメンタルと余剰資金がある人
【安易に手を出すべきではない人】
- 資産形成の初期フェーズ(20〜30代など)で、資産を最大効率で増やしたい人(インデックス投資による配当再投資の方が複利効果は圧倒的に高い)
- 円高局面での元本毀損に耐えられない、リスク許容度の低い人
- 配当利回りランキングの上位銘柄を、事業内容も調べずに機械的に買い集めてしまう人

【米国 高 配当 株】に関するよくある質問(FAQ)
Q1:新NISAの成長投資枠で米国高配当株を買うのは本当にもったいないですか?
A1:一概に否定はできませんが、税制上の非効率性は理解しておく必要があります。国内株式であれば配当金への課税は完全に0%になりますが、米国株の場合は現地の10%課税が不可避です。資産拡大スピードを最優先するならS&P500や全世界株式の投信を、定期的なドル建て小遣い収入を得たいなら米国高配当株を、という明確な目的分けが求められます。
Q2:配当性向は何%くらいを目安にチェックすれば良いでしょうか?
A2:一般的な製造業やIT企業であれば配当性向目安は70%以下が安全圏とされます。80%を超えている企業は業績が少し傾いただけで減配リスクに直面します。ただし、不動産投資信託(REIT)や通信など、業態特性として配当性向が構造的に高く設定されているセクターもあるため、同業他社との比較が不可欠です。
Q3:配当金生活(FIRE)を達成するには最低いくらの資金が必要ですか?
A3:年間の生活費に大きく依存しますが、税引き後の実質配当利回りを約3%と見積もった場合、年間300万円の配当を得るには最低でも約1億円の運用資金が必要です。生活防衛資金を別途確保し、為替リスクにも備える前提であれば、1億2,000万円程度が現実的な目安となります。
まとめ:今後の動向と失敗しないための判断基準
米国高配当株投資は、正しく活用すれば不労所得の泉となり、人生の選択肢を広げてくれる力強い武器となります。しかし、それは「企業の事業基盤」「配当性向の持続性」「為替変動リスク」「制度上の課税関係」を冷静に見極めた投資家に限られます。
利回りの数値だけが並ぶランキングに飛びつくのは、今日限りでやめましょう。まずはご自身の資産状況と目的を照らし合わせ、値上がり益を狙うインデックスファンドと、現金を運んでくる高配当銘柄の比率を適切に配分すること。それこそが、荒波の続く市場で資産を守り抜き、真の経済的自由を手に入れるための唯一の近道です。 (出典: 米国 高 配当 株(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
