粗利とは?営業利益との違いや計算式・業種別目安と改善策を徹底解説
会社を経営する経営者や個人事業主、さらにはプロジェクトの収支を追うビジネスパーソンにとって、日々の意思決定の拠り所となる最重要指標が「粗利(あらり)」です。決算書の売上高がどれほど華々しく伸びていても、手元に残る利益が乏しければ事業の継続は覚束なくなります。日銀の金融政策転換に伴う金利ある世界への移行や原材料高、人件費の上昇が続く2026年現在の経済環境において、この数字の意味を正しく捉え直す動きが急速に広がっています。
帳簿の上では黒字に見えていたにもかかわらず、突如として運転資金が枯渇する「黒字倒産」の多くは、粗利の構造的低下を見落としたことから始まります。企業が商品やサービスを通じて本質的に生み出した付加価値そのものを表すこの指標は、すべての利益の母体です。本稿では、営業利益や純利益との明確な線引きから、現場で即座に役立つ計算式、業種別の水準、そして収益構造を根本から強化するアプローチまで、現場取材の知見を交えて徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:粗利(売上総利益)は「売上高 − 売上原価」で求められ、企業が市場に提供した正味の付加価値の総量を表す。
- 要点2:販管費を差し引く前の利益であるため、営業利益や純利益と混同すると価格戦略や固定費管理で致命的な判断ミスを招く。
- 要点3:インフレ期の現在、安易な値引きを排して適正価格への転嫁を進め、商品・サービスごとの限界利益を見極めることが生存の分岐点となる。
【基本と定義】粗利とは何か?ビジネスの根幹を支える「稼ぐ力の源泉」
粗利とは、会計上の正式名称を「売上総利益」と呼びます。企業が自社の商品やサービスを顧客へ提供した結果として得られた売上高から、その商品を仕入れたり製造したりするために直接かかったコストを差し引いた金額を指します。いわば、会社が商取引を通じて創出した「付加価値そのものの金銭的評価」です。
なぜ粗利がビジネスの基本と言われるのか、その理由は極めて明快です。事業を維持するために支払う従業員の給与、オフィスの家賃、広告宣伝費、研究開発費、そして将来への投資原資は、すべてこの粗利の中から支払われるからです。どれほど売上規模が大きくとも、原価が嵩んで粗利が極端に薄ければ、固定費を賄うことができず瞬く間に赤字へ転落します。
ここで正確に押さえておきたいのが、売上原価の内訳です。売上原価は業種によって構成要素が異なります。例えば、小売業や卸売業であれば「仕入高」が中心ですが、製造業では原材料費に加えて工場の現場作業員の人件費(労務費)や機械の減価償却費、工場の水道光熱費などの「経費」が合算されます。自社が提供する価値に対して、直接的に紐づく原価の範囲を厳密に把握することが、粗利管理の出発点となります。

【徹底比較】粗利と営業利益・純利益・限界利益の違いを損益計算書から紐解く
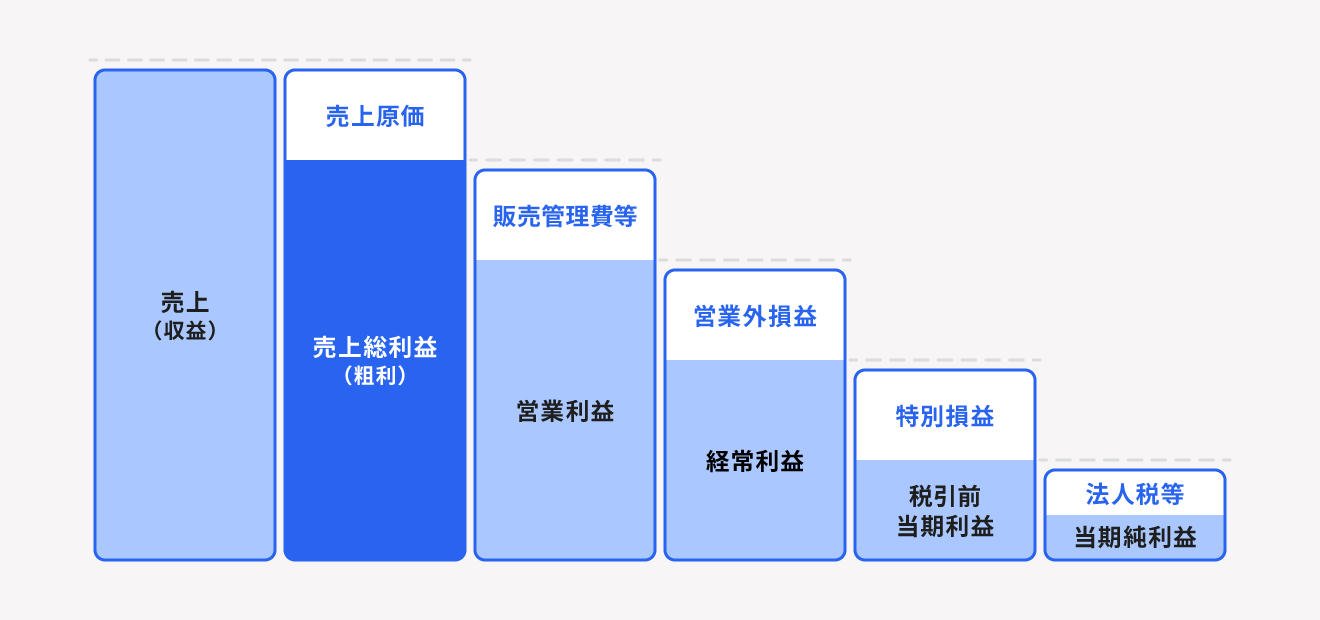
企業の財務状況を読み解く損益計算書の見方において、利益には5つの段階が存在します。実務の現場で特に混同されやすいのが、粗利(売上総利益)と営業利益、そして最終的な純利益との違いです。これらを整理した構造を以下の表に示します。
| 利益の名称 | 算出式・構造 | 一般的な基準・目安 | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 粗利(売上総利益) | 売上高 − 売上原価 | 業種により15%〜80%超と幅が広い | 商品自体の競争力・付加価値力を示す。ここが薄いと販管費を賄えない。 |
| 営業利益 | 粗利 − 販売費及び一般管理費(販管費) | 全産業平均で3%〜6%程度 | 営業利益との違いは、本業の総合的な稼ぐ力を示す点。販売体制の効率が問われる。 |
| 当期純利益 | 税引前当期純利益 − 法人税等 | 全産業平均で1.5%〜4%程度 | 純利益との違いは、財務費用や税金を引いた会社の最終的な成績表である点。 |
| 限界利益(管理会計) | 売上高 − 変動費 | 損益分岐点分析(CVP分析)の基礎値 | 限界利益との違いは会計基準か意思決定用か。固定費と変動費を分解して判断する。 |
粗利から差し引かれる「販管費(販売費及び一般管理費)」には、本社の営業担当者や事務管理部門の人件費、広告宣伝費、交際費、通信費などが含まれます。つまり、「商品そのものの力」で稼いだ粗利から、「商品を売るための組織体制や販売活動」に要した費用を引いたものが営業利益です。
さらに、管理会計で頻繁に用いられる限界利益との相違点にも注意を払う必要があります。粗利が財務諸表上の「売上原価」を引くのに対し、限界利益は売上の増減に直接連動して発生する「変動費」のみを差し引きます。例えば、工場の正社員の人件費は、会計規則上は製造原価(粗利の計算対象)に入りますが、経営判断上の変動費には含めず固定費として扱うケースが一般的です。日々の価格設定や撤退判断を行う際には、財務会計の粗利だけでなく、この限界利益の概念を併用することが不可欠です。
【計算式と目安】粗利率の計算方法と業種別平均データから見る現在地
経営分析を行う上で、金額としての粗利と並んで重視されるのが比率としての「粗利率(売上高総利益率)」です。基本的な粗利の計算式および粗利率の計算方法は次の通りです。
【計算式】
・粗利(売上総利益) = 売上高 − 売上原価
・粗利率(%) = (粗利 ÷ 売上高) × 100
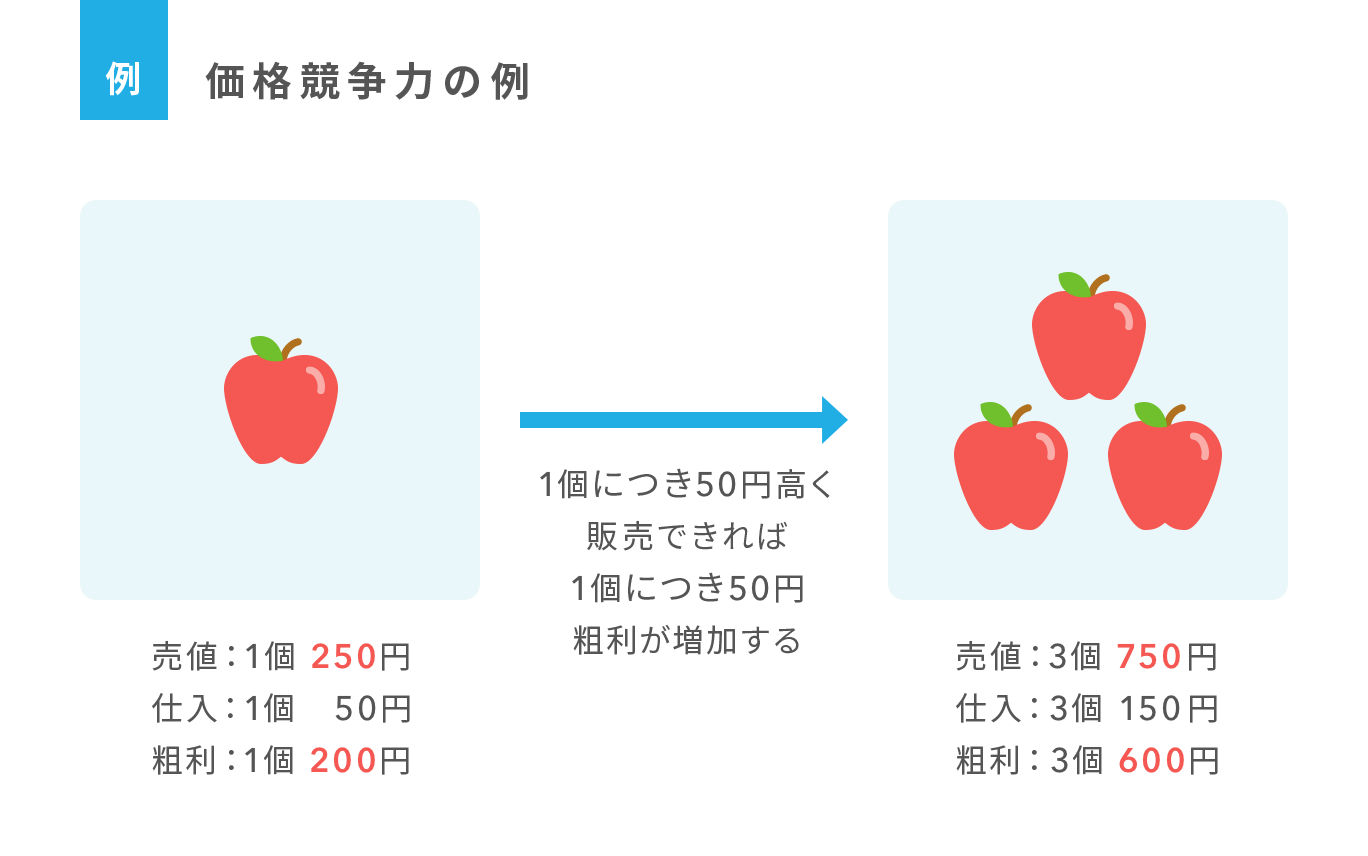
例えば、1万円で仕入れた商品を1万5,000円で販売した場合、粗利は5,000円、粗利率は約33.3%となります。この比率は高ければ高いほど、価格決定力があり、薄利多売の消耗戦から脱却している状態を示します。
では、客観的な粗利率の平均目安はどこにあるのでしょうか。経済産業省の「企業活動基本調査」や中小企業庁の統計データなどを分析すると、業種別粗利率には明確な構造的差異が存在します。
- 情報通信・IT・SaaS業:粗利率 70%〜85%(ソフトウェアは複製コストが低く、原価が極めて小さいため高水準を維持しやすい)
- 飲食・宿泊サービス業:粗利率 60%〜70%(食材原価は30%前後が目安となるが、店舗家賃や人件費などの販管費負担が重い)
- 製造業(一般機械・部品):粗利率 25%〜40%(原材料調達費や製造ラインの労務費が原価に計上されるため、製造工程の効率化が直結する)
- 小売業(スーパー・量販店):粗利率 20%〜30%(仕入原価の比重が高く、在庫回転率の高さで利益総額を確保する構造)
- 卸売業(商社・問屋):粗利率 10%〜18%(中間流通を担うため率は極めて低く、取扱高の規模で固定費を吸収する)
自社の粗利率を評価する際は、単に「50%だから高い」「20%だから低い」と一喜一憂するのではなく、同業他社や過去数年間の自社推移と比較検証することが肝要です。
【実態検証】「売上はあるのに手元に現金が残らない」現場の悲鳴と構造的罠
都内で年商5億円規模の建材加工メーカーを営む経営者の手記には、次のような生々しい告白が記されていました。「大型案件の受注が相次ぎ、年商は過去最高を更新していた。ところが月末になるたびに運転資金の工面に追われ、銀行へ駆け込む日々が続いた。決算書を精査して初めて、原材料高騰分を取引先へ転嫁できず、実質的な粗利が前期の32%から19%へと激落していた事実に気づいた」。
これは決して特殊な事例ではありません。SNSや企業再生の現場でも、「売上は伸びているのに資金ショート寸前」「現場が忙殺されているのに口座残高が増えない」といった悲痛な叫びが日常的に散見されます。
こうした事態を招く背景には、行動経済学でいう「売上至上主義の認知バイアス(トップライン・バイアス)」が存在します。人間は直感的に、規模の拡大や売上金額の大きさに安心感を抱きがちです。しかし、粗利を削ってまで獲得した売上は、業務量の増大とそれに伴う販管費(残業代や外注費)を誘発し、会社から体力を奪い続けます。売上という「見せかけの果実」に目を奪われ、粗利という「実質的な栄養」を飢餓状態に追い込んでしまうことが、中小・ベンチャー企業における典型的な経営危機のパターンです。
一般に知られていない盲点とネットの誤解|値引きの恐るべき破壊力
ビジネスの現場には、粗利に関して見過ごされがちな決定的な盲点があります。それが「安易な値引きがもたらす破壊的なレバレッジ」です。
ネット上の簡易的な解説記事などでは、「売れないなら少し値引きして販売数量を増やせばカバーできる」と語られることがあります。しかし、この言説には重大な数値的誤謬が含まれています。
具体的なシミュレーションで検証してみましょう。例えば、通常価格1,000円、原価800円の商品があるとします。この時の粗利は200円(粗利率20%)です。ここで売上を伸ばそうと、わずか「10%の値引き」を行い、900円で販売したとします。原価の800円は変わらないため、1個あたりの粗利は200円から100円へと半減します。
粗利が半減した結果、従来の粗利総額(200円)を稼ぐためには、販売数量をこれまでの「2倍(200%)」に伸ばさなければ辻褄が合いません。10%の値引きを補うために、2倍の数量を売り切る労力や物流費を投じることは、大半の事業環境において非現実的です。わずかな値引きが、粗利の絶対額をいかに激しく破壊するかという計算構造を骨の髄まで理解しておく必要があります。
【プロの結論】粗利益を最大化する改善方法と判断基準
激変する市場環境下で、盤石な事業基盤を築くための粗利益の改善方法は、論理的に次の3つのアプローチに集約されます。
- 1. 価格決定力の行使(値上げと価値の再定義):原材料や人件費の上昇分を正当に価格へ上乗せすることはもちろん、商品そのもののポジショニングを見直し、安売り競争に巻き込まれないブランド価値を構築する。
- 2. 調達原価および製造プロセスの見直し:サプライチェーンの再設計、仕入先との共同改善、製造ラインの歩留まり向上、廃棄ロス削減を徹底し、製品1単位あたりの原価を圧縮する。
- 3. プロダクトミックスの最適化(低粗利商品の縮小と高粗利商品へのシフト):全商品の粗利と限界利益を棚卸しし、粗利の低い消耗型商材から、付加価値の高い商材や保守・運用などのストック型サービスへリソースを再配分する。
【プロの結論】おすすめできる施策・見直すべき企業の判断基準
粗利改善を進めるにあたり、自社の立ち位置を見極めるための判断基準を明確にしておくことが不可欠です。
【今すぐ粗利改善・値上げに踏み切るべき企業】
・顧客から「代替が効かない」と評価されている独自の強みや特許、専任ノウハウがある場合
・現場の稼働率が限界に達しているにもかかわらず、手元のキャッシュフローが増加していない場合
・顧客ごとの粗利格差が激しく、特定の上位顧客に過度な値引きを強いられている場合
【一律の値上げを慎重に見極めるべき企業】
・提供価値が完全にコモディティ化(汎用品化)しており、顧客がいつでも他社へ乗り換え可能な場合
・仕入原価や製造プロセスの無駄(過剰在庫や不良品率の高さ)が社内努力で解消されていない場合
・自社の商品別粗利率や限界利益の数値を正確に把握できておらず、勘と経験だけで経営判断を下している場合
【粗利とは】に関するよくある質問(FAQ)
Q1:粗利が赤字になる(売上原価が売上を上回る)ことは本当にあるのですか?
A1:極めて危険な状態ですが、実務上は起こり得ます。仕入れた商品の価格が大幅に暴落して在庫処分を強いられた場合や、原材料費の急騰を価格へ全く転嫁できなかった場合、製造業で工場の操業度が極端に落ちて固定製造原価を回収できなかった場合などに「売上総損失(粗利の赤字)」が発生します。この状態が続けば、販管費を支払う前に会社資産が急激に毀損していきます。
Q2:個人事業主やフリーランスの場合、売上原価には何を含めるべきですか?
A2:外注費(外部のクリエイターや協力会社へ支払った費用)や、納品のために直接仕入れた資材・サーバー代などが原価に該当します。自身の作業時間に対する人件費は、個人事業主の場合「所得(利益)」そのものとなるため売上原価には算入しません。したがって、外注を使わない完全内製型のフリーランスは、帳簿上の粗利率が100%に近い数値となるのが一般的です。
Q3:粗利を上げるために、まず何から着手するのが最も安全ですか?
A3:最初に着手すべきは、「顧客別・商品別の粗利率と販売工数の可視化」です。社内の数字を細分化すると、上位2割の商品や顧客が粗利の大半を稼ぎ出し、下位の取引が実は赤字を垂れ流している実態が浮き彫りになります。まずは自社の出血源となっている不採算案件を特定し、条件交渉または段階的な縮小を図ることが、最もリスクが少なく即効性のある改善策となります。
まとめ:数字の解像度を高め、持続可能な高収益モデルを築くために
粗利は、単なる損益計算書の一行ではありません。それは、自社の事業が顧客や社会に対してどれほどの価値を提供できているかを測る、最も純粋な通信簿です。金利や物価が動意づき、不確実性が高まり続けるビジネス環境において、「売上高の規模」だけを競い合う時代は完全に終焉を迎えました。
日々の業務において、自社が生み出している粗利の額と率に鋭敏な感覚を持ち続けること。安易な価格競争の誘惑を断ち切り、提供する価値に見合った正当な対価を受け取ること。その愚直な積み重ねこそが、予期せぬ外部環境の変動から会社を守り、持続的な成長を実現する唯一無二の防壁となります。まずは自社の損益計算書を開き、1円の粗利がどこから生まれ、どこへ消えているのかを再点検することから始めてみてください。 (出典: 粗 利 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
