サイバーセキュリティ株式オープン下落の真相と2026年最新見通し
三菱UFJアセットマネジメントが運用を手がける「サイバーセキュリティ株式オープン(為替ヘッジなし)」は、デジタル社会の防衛インフラを担う世界的テック企業へ集中投資するテーマ型ファンドとして長年高い知名度を誇ってきました。しかし、市場環境の急変やハイテク株の調整局面において基準価額が大きく乱高下した局面では、多くの個人投資家から不安の声が噴出しました。
コスト面での信託報酬の高さや分配金実績の実態、為替ヘッジの有無によるリターンの格差など、ネット上では賛否両論の口コミが飛び交っています。本稿では、公開された運用報告書や市場データを徹底検証し、下落の構造的要因から新NISA成長投資枠での適性、今後の見通しまで専門的な知見から客観的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:基準価額の下落要因は、米金利変動に伴う高バリュエーション(グロース株)の調整と、為替変動が複合的に作用したことにある。
- 要点2:年率1.8%前後の信託報酬はインデックス投信に比べ高水準であり、長期保有では確実な超過リターン(アルファ)の創出が必須となる。
- 要点3:生成AI普及に伴うサイバー防衛需要は堅調だが、新NISAでの一括集中投資は避け、サテライト枠として限定的に活用するのが合理的である。
【真相究明】サイバーセキュリティ株式オープン基準価額が下落した3つの構造的要因
投資家を驚かせた基準価額の急落劇の背景には、テーマ型アクティブファンド特有の構造的脆弱性とマクロ経済の地殻変動が存在します。三菱UFJアセットマネジメントの開示資料や市場推移を時系列で辿ると、下落の理由は単なる個別企業の業績悪化にとどまらないことが浮き彫りになります。
第一の要因は、世界的な金利高止まりによる高PSR(株価売上高倍率)グロース株のマルチプル収縮です。当ファンドが組み入れるサイバーセキュリティ関連銘柄は、高い売上成長率を誇る一方でPERやPSRが極めて高い水準で取引される傾向があります。米連邦準備制度理事会(FRB)の金融政策スタンスの変化に伴い、将来キャッシュフローの現在価値が割り引かれ、ハイテク・グロース株全体に強い下押し圧力がかかりました。
第二の要因として、一部主要セキュリティベンダーのシステム障害や決算時のガイダンス未達によるセクター内の選別が挙げられます。クラウドストライクをはじめとする主要プラットフォーマーの障害騒動や、企業のIT予算精査に伴う契約サイクルの長期化が、セクター全体の株価急落を誘発しました。
第三の要因は、為替ヘッジなしコース特有の急激な円高局面における為替差損の直撃です。ドル建て資産の価値が維持されていても、為替市場で円高が進行すると円ベースの基準価額はダイレクトに目減りします。株安と円高が同時進行した局面では二重のマイナスが直撃し、下落幅を増幅させる結果となりました。
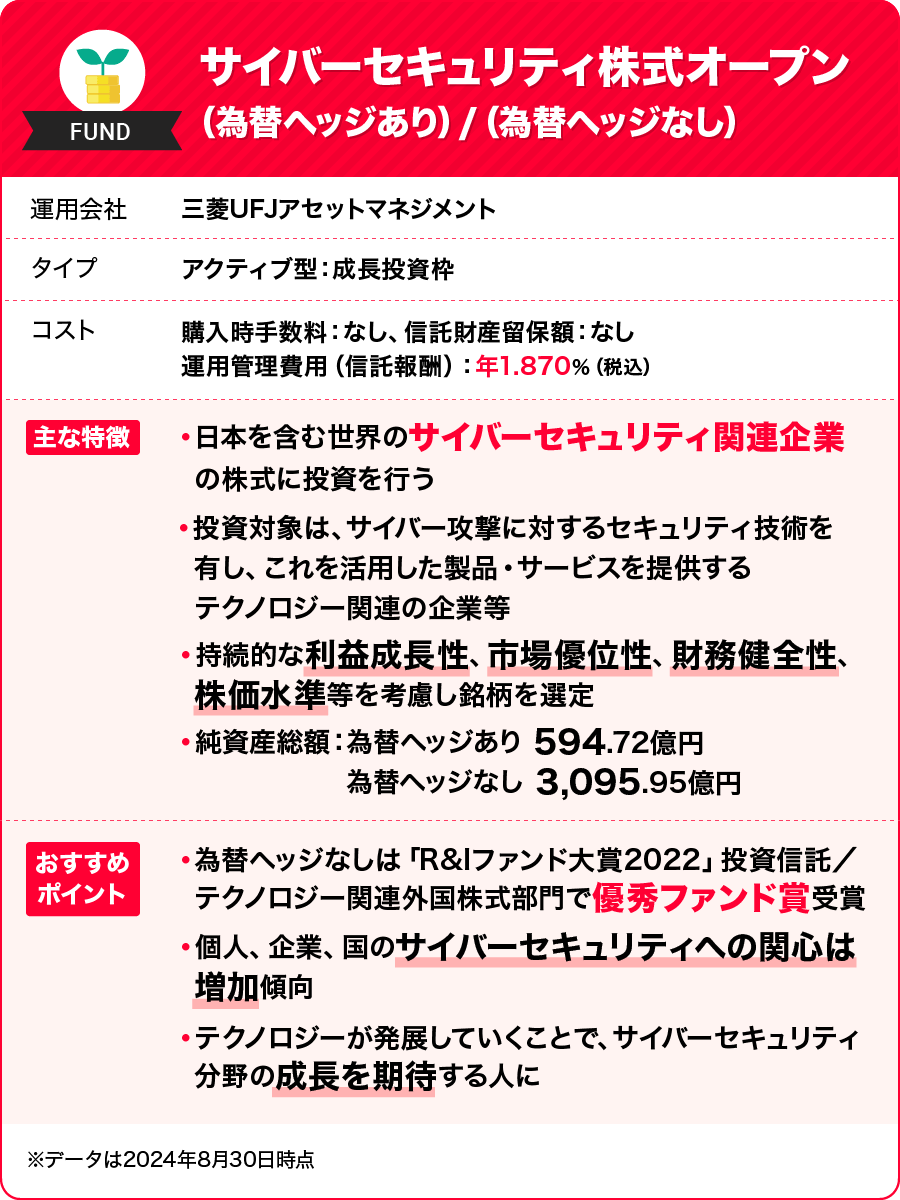
【徹底比較】為替ヘッジありとなしの違いと最新スペック検証
海外株式に投資する投資信託を選ぶ際、最も議論が分かれるのが為替ヘッジの有無です。為替ヘッジあり・なしの違いを正しく把握していないと、想定外のボラティリティに直面することになります。
為替ヘッジありコースは為替変動リスクを低減できる反面、日米金利差に起因する「為替ヘッジコスト」が年数%規模で差し引かれ、リターンを恒常的に押し下げる要因となります。一方、為替ヘッジなしコースはヘッジコストがかからないものの、円高局面の資産価値下落をそのまま受容しなければなりません。
| 項目 | サイバーセキュリティ株式オープン(為替ヘッジなし) | 一般的なオルカン/S&P500投信 | 編集部の見解・評価 |
|---|---|---|---|
| 信託報酬(税込) | 年1.815%程度(運用会社・販売会社・受託会社合計) | 年0.057%〜0.093%程度 | インデックス型の約20〜30倍。長期ではコスト負担が重い |
| 純資産総額推移 | 数千億円規模を維持するも流出入の波が激しい | 右肩上がりに純増(数兆円規模) | ファンドの流動性は十分だが解約増による運用効率低下に留意 |
| 分配金実績 | 決算ごとの市況・基準価額水準に応じて変動(0円の期もあり) | 原則として無分配で再投資 | 分配金目的ではなくキャピタルゲイン狙いのファンド |
| 新NISA対応区分 | 成長投資枠(つみたて投資枠は対象外) | つみたて投資枠・成長投資枠の双方 | サテライト投資としての活用に限定するのが無難 |
【実態検証】組み入れ銘柄の顔ぶれと2026年最新運用実績の裏側
当ファンドの実質的な運用は、シリコンバレーに拠点を置くアリアンツ・グローバル・インベスターズの専門調査チームによる助言をもとに行われています。銘柄選定においてどのような企業が上位を占めているのか、実態を読み解きます。
主な組み入れ銘柄には、次世代ファイアウォールやSASEで世界をリードするパロアルトネットワークス、EDR・XDR領域の巨頭クラウドストライク、アイデンティティ管理(IDaaS)に強みを持つオクタ、クラウドセキュリティ専業のゼットスケーラーなどが名を連ねています。さらに、防衛大手のノースロップ・グラマンやシスコシステムズといった総合ITインフラ企業も適宜ポートフォリオに組み込まれています。
組み入れ上位10銘柄がファンド全体の過半数を占めることも珍しくなく、特定セクターへの集中度が極めて高い設計です。この集中投資スタイルは、セキュリティ業界全体に強い追い風が吹く局面ではインデックスを大幅にアウトパフォームする推進力となる一方、逆風下では市場平均を大きく下回るリスクと隣り合わせです。

一般に知られていない盲点とネット上の評判・口コミを検証
SNSや投資コミュニティ(知恵袋・5ch等)を調査すると、「銀行窓口で勧められて購入したが手数料が高すぎる」「一時的な大暴落で含み損に耐えられず損切りした」という不満の声が目立ちます。その一方で、「生成AI時代の必須インフラとして将来性を信じてホールドしている」という強気派の声も存在し、評価は二極化しています。
ここで見落とされがちな最大の盲点は、「銀行や対面証券の販売手数料ビジネスモデル」と「テーマ型投信のライフサイクル」の構造的一致です。対面窓口では、話題性が高くストーリーを説明しやすいテーマ型投信が営業現場で強く推される傾向があります。結果として、ブームのピーク時に高値掴みさせられた初心者がその後の調整局面でパニック売りを起こすケースが後を絶ちません。
信託報酬が約1.8%に達するということは、毎年1.8%の確定的なマイナスリターンからスタートすることを意味します。10年間の長期保有ではコストだけで約18%以上の差がつく計算となり、これを取り戻すには並外れた超過リターンを出し続けなければなりません。
【プロの結論】新NISAでの適正判断|選ぶべき人・避けるべき人の境界線
行動経済学やポートフォリオ理論の観点から、このファンドへの向き合い方を冷静に整理します。投資において最も避けるべきは、自身の許容度を超えたリスク資産に過度な比率を配分することです。
サイバーセキュリティ株式オープンが「向いている人」
- すでに全世界株式(オルカン)やS&P500などの強固なコア資産を築いており、資産全体の5〜10%程度を「サテライト枠」として攻めの投資に回せる人
- AIの進化に伴いサイバー攻撃が巧妙化し、セキュリティ需要が景気後退局面でも非弾力的に成長すると確信している人
- 年間20〜30%規模の価格変動(ボラティリティ)を平然と許容できるリスク耐性のある人
サイバーセキュリティ株式オープンを「避けるべき人」
- 新NISAの枠を低コストインデックスで堅実に埋めていきたい投資初心者
- 信託報酬の複利的なマイナス影響を理解せず、「流行りのテーマだから」という理由だけで選ぼうとしている人
- 短期的な評価損に耐えられず、日々の基準価額の上下に精神的ストレスを感じてしまう人

サイバーセキュリティ株式オープン(為替ヘッジなし)の今後の見通し
中長期的な視点に立てば、サイバーセキュリティ市場の需要そのものが消滅する可能性は極めて低いと言えます。ディープフェイク技術の悪用やランサムウェアの高度化、国家間サイバー戦争の激化により、企業のセキュリティ投資は「任意のIT投資」から「企業の存続を左右する必須コスト」へと変貌を遂げました。
しかし、「産業の成長」がそのまま「ファンドの基準価額上昇」に直結するとは限りません。個別企業の競争激化による淘汰、高バリュエーションの是正圧力、そしてドル円相場のトレンド変化が複雑に絡み合います。特に為替ヘッジなしコースにおいては、米国の利下げ局面と日本の利上げ観測が交差する局面で円高バイアスがかかりやすいため、為替変動が基準価額の重石となるリスクを常に計算に入れておく必要があります。
【サイバー セキュリティ 株式 オープン 為替 ヘッジ なし】に関するよくある質問(FAQ)
Q1:サイバーセキュリティ株式オープンは新NISAの「つみたて投資枠」で買えますか?
A1:いいえ、つみたて投資枠の対象商品ではありません。新NISAを活用する場合は「成長投資枠」での購入となります。購入の際は年間投資枠および生涯非課税限度額の配分バランスを十分にご検討ください。
Q2:信託報酬が高すぎると言われますが、なぜこれほど高いのですか?
A2:シリコンバレー等の専門リサーチチーム(アリアンツ・グローバル・インベスターズ)による独自のリサーチ・企業分析や運用助言費用が含まれているためです。市場平均を上回るアクティブ運用を目指す対価として設定されていますが、インデックス投信と比較すると保有コストの負担は明確に重くなります。
Q3:すでに大きな含み損を抱えています。今すぐ損切りすべきですか?
A3:ポートフォリオ全体における当ファンドの保有比率によって判断が分かれます。資産の大部分を占めている場合は、一部を低コストなインデックス投信にリバランスしてリスクを下げるのが合理的です。一方、ポートフォリオの一部(サテライト)にとどまる場合は、テーマの長期回復を待つ選択肢も考えられます。
まとめ:今後の動向と失敗しないための判断基準
サイバーセキュリティ株式オープン(為替ヘッジなし)は、サイバー空間の防衛という確固たる成長テーマを捉えた野心的なアクティブファンドです。しかし、高めの信託報酬と高いボラティリティ、さらに為替変動の直撃を受ける設計であるため、万人におすすめできる商品ではありません。
投資の基本は、低コストなコア資産で強固な土台を固めた上で、確信の持てる特定セクターへサテライト的に限定投資することです。甘い宣伝文句や一時のブームに惑わされず、コスト構造とリスク特性を正しく見極めた上で、冷静な投資判断を下すことが資産防衛の第一歩となります。 (出典: サイバー セキュリティ 株式 オープン 為替 ヘッジ なし(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
