ポンジスキームとは?騙される仕組みと2026年最新の手口を徹底解剖
「元本保証で月利5%」「AIが自動で高配当を稼ぎ出す」――SNSや投資セミナーで後を絶たない甘い誘い文句の正体こそ、投資詐欺の代表格である「ポンジスキーム」です。2026年を迎えた現在も、暗号資産(仮想通貨)や最新テクノロジーの流行に巧みに便乗し、知識層や若年層を含む多くの人々から巨額の資産を奪い続けています。
巧妙に偽装された投資話の裏では、どのような資金循環が行われ、なぜ最終的に破綻へ突き進むのでしょうか。本記事では、100年以上にわたり形を変えて受け継がれる手口の全貌から、2026年最新の被害事例、さらには絶対に騙されないための見分け方まで、調査報道の視点から徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ポンジスキームは実際には資金運用を行わず、新規出資者のお金を既存出資者の「配当」に偽装して横流しする自転車操業の詐欺手口である。
- 要点2:最初は実際に高配当が振り込まれるため信用してしまうが、新規参加者が途絶えた瞬間に必ず破綻し、元本ごと資金を持ち逃げされる。
- 要点3:「元本保証」「月利数%〜10%以上の高利回り」「金融庁無登録」が揃っていれば、ほぼ100%詐欺と判断して接触を断つことが最善の防衛策である。
ポンジスキームの仕組みと手口の全貌|なぜ天才や富裕層まで騙されるのか?
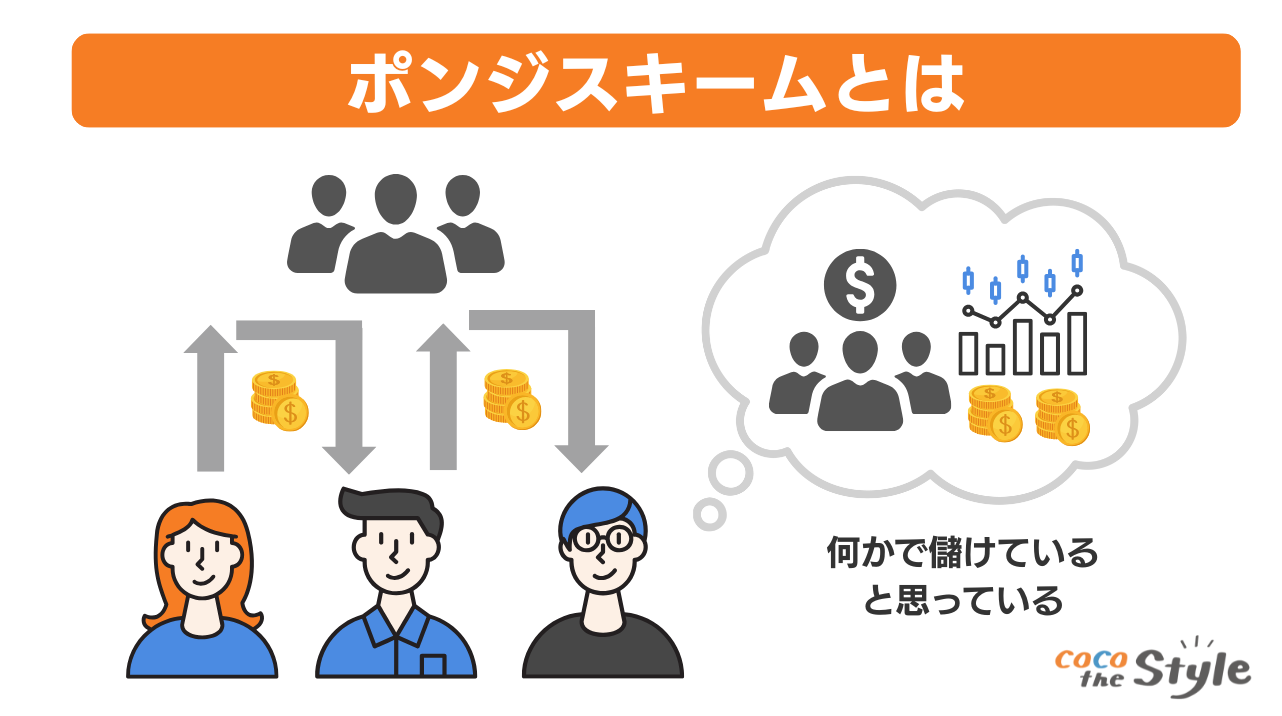
ポンジスキームの基本構造は驚くほどシンプルです。首謀者は「独自の高利回りファンド」や「AIトレード」を掲げて投資家から資金を集めますが、実際には運用益など一切発生していません。後から参加した出資者の元本を、あたかも利益が出ているかのように見せかけて以前の出資者へ分配しているだけです。
この手口の名称は、1920年代のアメリカ・ボストンで「国際返信切手券の裁定取引で莫大な利益が出る」と謳い、数万人から資金を詐取したイタリア系移民チャールズ・ポンジ(Charles Ponzi)に由来します。彼の手口は1世紀以上経過した現在も、詐欺集団の教科書として世界中で悪用され続けています。
多くの人が騙されてしまう最大の理由は、「初期フェーズでは約束通りに高配当が実際に振り込まれる」という点にあります。通帳に毎月配当が着金する事実を目の当たりにすることで、「本当に儲かる本物の投資だ」と錯覚し、追加で数千万円単位の資金を投じたり、親族や知人を勧誘して被害を拡大させてしまうのです。

【データ比較検証】ポンジスキーム・マルチ商法・健全な投資の違い
ポンジスキームと一般的なマルチ商法(MLM)、および健全な金融商品との違いを客観的データに基づいて整理しました。実態を見極める判断基準として活用してください。
| 項目 | ポンジスキーム(投資詐欺) | マルチ商法(連鎖販売取引) | 健全な正規の資産運用 |
|---|---|---|---|
| 収益の実態 | 運用実態なし(後発者の元本) | 実体商品・サービスの流通 | 企業の事業収益・市場取引 |
| 提示される利回り | 年利20%〜100%超(月利3〜10%) | 紹介数に応じたコミッション | 年利3%〜7%前後(世界株式等) |
| 元本保証の有無 | 「元本全額保証」を虚偽提示 | 原則なし(在庫リスク等あり) | リスク資産は元本変動あり |
| 法的規制・免許 | 金融商品取引業の無登録(違法) | 特定商取引法で厳格に規制 | 金融庁・財務局の正規登録 |
| 結末・リスク | 破綻・出金停止・全額喪失 | 在庫抱え・人間関係の破綻 | 市場変動による一時的下落 |
【実態検証】2026年最新の投資詐欺ニュースと破綻までのリアルな経緯
警察庁や国民生活センターが公表する統計データによると、近年はSNS(LINEグループ、Instagram、マッチングアプリ)を悪用した非対面型の投資詐欺被害額が過去最悪水準で推移しています。2026年現在、特に被害が集中しているのが「暗号資産(仮想通貨)× AIアルゴリズム」を謳う手口です。
報道番組の被害者手記や告白インタビューでは、共通する悲痛な破綻プロセスが克明に語られています。
「専用アプリの画面上では、毎日数万円単位で資産が増えていくグラフが表示されていました。最初は半信半疑で100万円を預けましたが、翌月10万円が出金できたため完全に信用して退職金から合計2,500万円を投入してしまいました。しかし、半年後に全額出金を申請した瞬間、『マネーロンダリングの疑いがあるため解凍手数料として追加30%の入金が必要』と言われ、その直後に連絡が一切途絶えました」(50代元会社員の手記より)
ポンジスキームの破綻は、数学的に100%不可避です。配当を払い続けるためには参加者をネズミ算式に増やし続ける必要がありますが、人口には限界があります。新規流入額が出金要求額を下回った瞬間にスキームは崩壊し、首謀者は計画的に姿を眩まします。

一般に知られていない盲点とネットの誤解|「早期離脱なら勝てる」という危険な罠
ネット掲示板やSNSでは、「ポンジスキームだと分かっていても、初期に参加して配当だけ受け取って早期撤退すれば儲かる」と豪語する投機家が散見されます。しかし、これは極めて危険な誤解です。
詐欺グループ側も資金の持ち逃げを前提にシステムを構築しています。資金拘束期間(ロックアップ)が半年〜数年間に設定されていたり、いざ出金しようとしても「システムメンテナンス中」「税金納付が必要」といった虚偽の理由で引き出しを徹底的に拒絶されます。首謀者が逃亡するタイミングを外部から予測することは不可能です。
さらに見落とされがちな盲点として、「他人を勧誘した出資者が、破綻後に共犯者・加害者として訴訟を起こされるリスク」があります。知人を紹介して紹介料(キックバック)を受け取っていた場合、被害者であると同時に民事・刑事上の責任を問われ、人間関係と社会的信用のすべてを失うことになります。
【プロの結論】投資詐欺を見抜くチェックリストと心理的バイアスの防衛策
巧妙な投資詐欺に引っかかってしまう背景には、人間の心理メカニズムが深く関係しています。「自分だけは損をしたくない」というFOMO(見逃す恐怖)や、一度投じた資金を取り戻そうと泥沼にハマるサンクコスト効果(埋没費用効果)が冷静な判断力を奪うのです。
ポンジスキームを見分ける5大チェック項目
以下の条件に1つでも当てはまる場合、即座に詐欺と判断してください。
①「元本保証」を謳っている:出資法第2条により、金融機関以外の一般事業者が預り金として元本を保証することは厳格に禁止されています。
② 月利3%(年利30%)以上の常識外れな高配当:世界の主要インデックス投資でも平均年利は5〜7%程度です。リスクなしで年利数十%を出し続ける運用手法は地球上に存在しません。
③ 金融庁(財務局)への登録番号がない:金融商品取引業者としての登録実態がない海外法人は、無登録営業の違法業者です。
④ 振込先が法人名義ではなく「個人名義口座」または暗号資産送金:正規のファンド運用で個人名義の銀行口座に直接送金させるケースは絶対にありません。
⑤ 紹介報酬制度(友人・知人を紹介すると配当が上乗せされる):資金集めのスピードを加速させるための典型的なピラミッド構造です。
被害に遭った場合の返金相談と緊急初動対応
万が一「出金できない」「連絡がつきにくい」といった事態に直面した場合は、1分1秒を争う迅速な初動対応が必要です。
ステップ1:証拠保全を最優先する
振込明細書、契約書、SNSやLINEのやり取り履歴、相手の指定口座番号、勧誘時の資料、アプリ画面のスクリーンショットをすべて印刷・保存します。
ステップ2:公的機関・専門家へ即座に相談する
詐欺グループの銀行口座が凍結される前に行動しなければ、資金回収は極めて困難になります。
・警察相談専用電話(#9110):管轄の警察署へ被害届を提出する事前相談窓口です。
・消費者ホットライン(局番なし188):身近な消費生活センターへ案内されます。
・投資詐欺被害に強い弁護士:「振り込め詐欺救済法」に基づく口座凍結申請や、仮差押え手続きを迅速に行える専門家へ相談してください。
【ポンジスキームとは】に関するよくある質問(FAQ)
Q1:ポンジスキームで騙し取られたお金は全額返金されますか?
A1:現実的には全額回収できるケースは極めて稀です。詐欺グループは集めた資金を暗号資産への変換や海外口座への送金によって速やかに隠匿・消費してしまいます。ただし、犯人の銀行口座が凍結された場合、残余金から按分して分配を受ける「振り込め詐欺救済法」による一部回収の可能性があります。
Q2:マルチ商法(ネットワークビジネス)とポンジスキームは何が違うのですか?
A2:マルチ商法は健康食品や化粧品といった「実態のある製品・役務」を販売し、法的なクーリングオフ制度などが定められています。一方、ポンジスキームは「実態のない架空の投資話」を売りつけ、新規出資金を配当に回すだけの完全な詐欺行為(違法行為)です。
Q3:仮想通貨(暗号資産)のステーキングやDeFiもポンジスキームですか?
A3:すべてが詐欺ではありません。ブロックチェーンの維持に貢献して正規の報酬を得るステーキングは正当な仕組みです。しかし、「年利300%保証」「独自トークンを預けるだけで毎月不労所得」と謳う非現実的なDeFiプロジェクトの多くは、ポンジ構造を取り入れた詐欺(ラグプル・出口詐欺)であることが判明しています。
Q4:有名な芸能人や大企業役員が推薦している投資なら安全ですか?
A4:全く安全の保証にはなりません。広告塔として名前を無断利用されているケース(ディープフェイクや肖像権侵害)が横行しているほか、有名人自身が詐欺の仕組みを理解できずに騙されて広告を引き受けてしまった歴史的事例が多数存在します。
まとめ:甘い投資話の罠を見抜き大切な資産を守るための防衛策
投資の世界において、「高いリターン」と「元本の安全性」が同時に成立することは絶対にあり得ません。リスクとリターンは常に表裏一体であり、この大原則を無視した提案はすべて詐欺の罠です。
2026年以降も詐欺の手口はAI技術や新興デジタル資産を隠れ蓑にしてさらに巧妙化していきますが、資金を横流しするポンジスキームの根幹は変わりません。「元本保証で高利回り」「特別なあなただけに教える」という言葉が出た瞬間に疑いを持ち、金融庁の登録有無を確認する冷静な姿勢こそが、あなたと大切な家族の資産を守る唯一の盾となります。 (出典: ポンジ スキーム と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
