公的年金とは?仕組みと平均受給額&2026年法改正を徹底解説
老後資金2,000万円問題から端を発した将来不安の波は、物価高が定着した2026年現在もなお続いています。給与明細から毎月天引きされる高額な保険料を見つめ、「払った分だけ将来戻ってくるのか」「そもそも制度自体が破綻するのではないか」と疑問を抱く現役世代は少なくありません。
日本国内に住む20歳以上60歳未満のすべての人に加入が義務付けられている公的年金ですが、その本質は単なる「老後の生活費の積立」ではなく、予測不能な人生の危機に備える社会的な「保険」です。2024年の財政検証を経て、2025年から2026年にかけて進められる制度改革を踏まえ、国民年金と厚生年金の違い、実際の受給額相場、そして損をしないための最新ルールを網羅的に紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:公的年金は「1階:国民年金(基礎年金)」「2階:厚生年金」の2階建て構造であり、老齢だけでなく障害や死亡時にも生涯を支える3大給付が存在する。
- 要点2:受給額の全国平均は国民年金のみで月約5.6万円、厚生年金込みで月約14.5万円。マクロ経済スライドにより「破綻」は回避される構造だが、実質給付水準の調整が続く。
- 要点3:2026年の制度改正によるパート・短時間労働者の厚生年金適用拡大や、最長75歳までの繰り下げ受給(最大84%増)、私的年金(iDeCo・企業年金)の併用が老後防衛の鍵を握る。
【基本解説】公的年金とはどんな制度?「2階建て」の構造と3つの給付
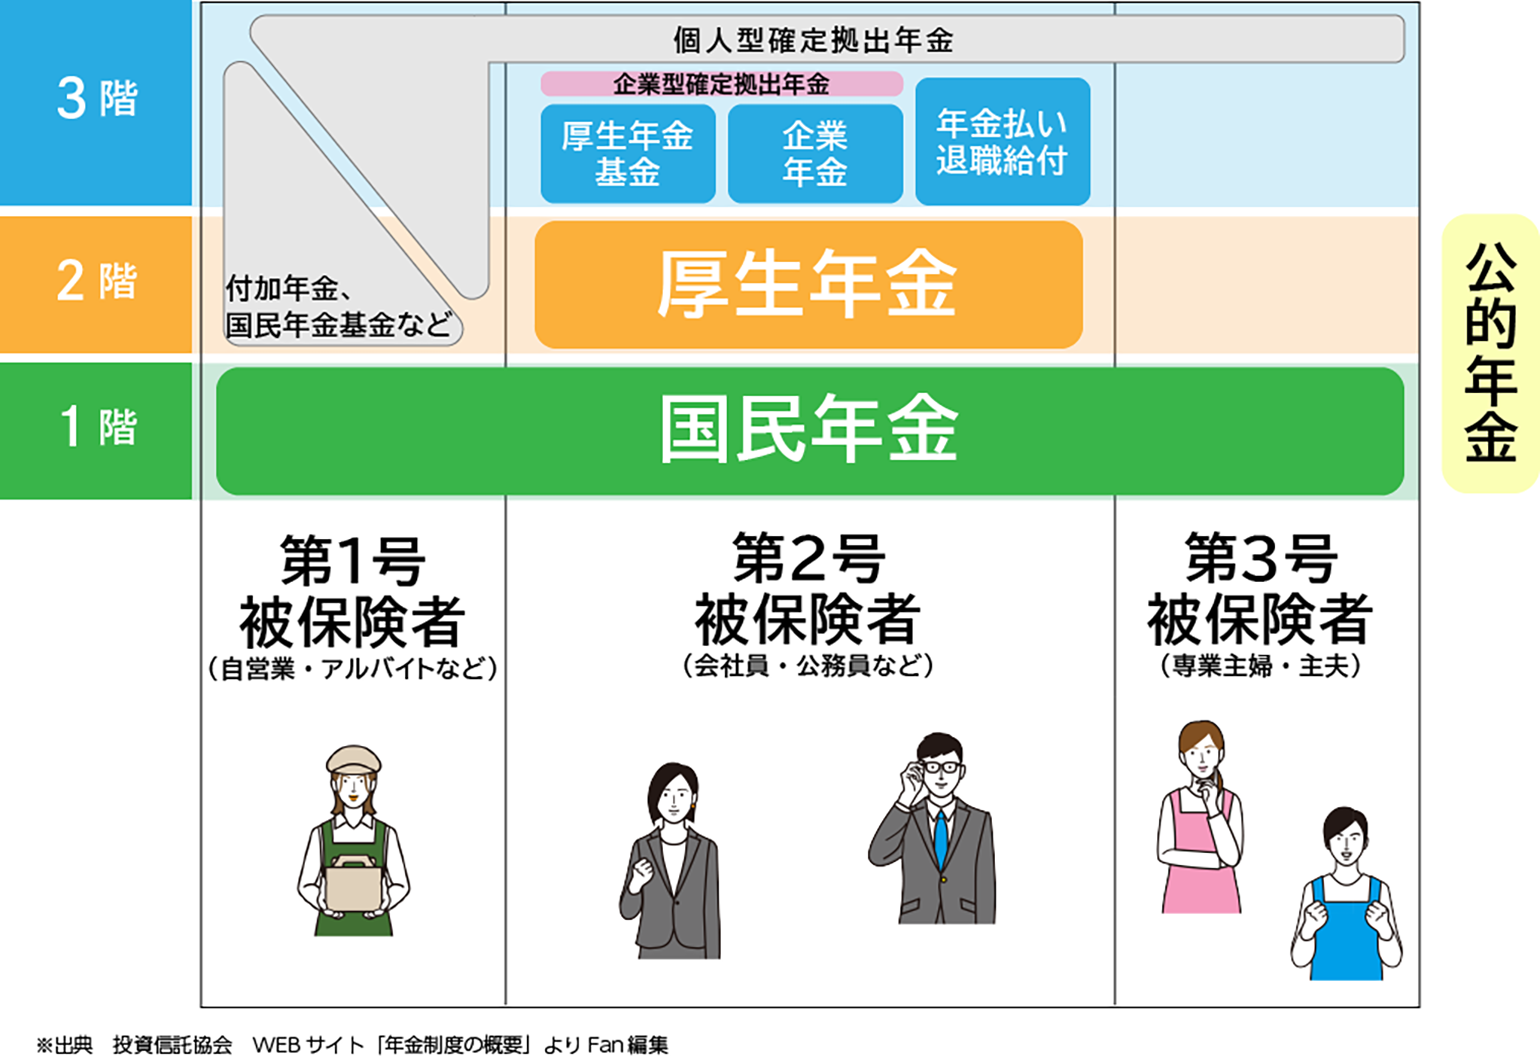
日本の公的年金制度を理解するうえで欠かせない基本構造が、いわゆる公的年金の仕組みである「2階建て」構造です。建物の1階部分に位置するのが日本に住む全住民を対象とした「国民年金(基礎年金)」、その上に会社員や公務員が上乗せで加入する2階部分が「厚生年金」となります。
加入者は働き方によって次の3つのグループに分類されます。
第1号被保険者:自営業者、フリーランス、学生、無職など(1階の国民年金のみ加入)
第2号被保険者:会社員、公務員など(1階の国民年金に加え、2階の厚生年金に同時加入)
第3号被保険者:第2号被保険者に扶養されている20歳以上60歳未満の配偶者(自身で保険料を直接納めずに国民年金の受給権を得る)
公的年金と聞くと「老後にもらうお金(老齢給付)」ばかりに注目が集まりがちですが、法律上の役割はそれだけに留まりません。厚生労働省の規定通り、公的年金の種類には「3つの給付」が確立されています。
1つ目は原則65歳から生涯にわたって支給される「老齢年金(老齢基礎年金・老齢厚生年金)」です。2つ目は病気やケガで一定以上の障害状態に陥った際に現役世代でも受け取れる「障害年金」。そして3つ目は、生計を維持していた加入者が死亡した際、残された遺族(配偶者や子など)の生活を支える「遺族年金」です。
障害年金や遺族年金の受給条件としては、初診日や死亡日の前日において「保険料納付済期間(免除期間を含む)が加入期間の3分の2以上あること」といった厳格な納付要件が課されます。「万が一の際の強力な所得保障」という保険本来のセーフティネット機能を有している点こそが、民間保険との決定的な差異といえます。

【データ比較】国民年金と厚生年金の違い|平均受給額と保険料の実態
「国民年金と厚生年金では、将来受け取れる額や毎月の負担にどれほどの差があるのか」という疑問は、キャリア形成や働き方の選択において極めて切実です。両者の制度的差異と最新の公的年金受給額の平均値を下表に整理しました。
| 項目 | 国民年金(第1号被保険者) | 厚生年金(第2号被保険者) | 編集部の見解・評価 |
|---|---|---|---|
| 加入対象者 | 自営業、自由業、学生など | 会社員、公務員、一定基準以上のパート | 厚生年金の適用枠は年々拡大傾向 |
| 毎月の保険料 | 定額制(月額約1.7万円水準) | 標準報酬月額×18.3%(労使折半) | 厚生年金は会社が半額を負担する恩恵が大きい |
| 給付の枠組み | 老齢基礎年金のみ(満額月約6.8万円) | 老齢基礎年金 + 老齢厚生年金(報酬比例) | 現役時代の年収・勤続年数が受給額に直結 |
| 受給額の全国平均(月額) | 約5.6万円 | 約14.5万円(基礎年金分を含む全体) | 男女間で格差あり(男性約16万円、女性約11万円) |
| 万が一の保障水準 | 障害基礎年金(1級・2級のみ) 遺族基礎年金(子の有無で制限大) | 障害厚生年金(1〜3級+手当金) 遺族厚生年金(配偶者保護が手厚い) | 保障の範囲・セーフティネットの強度は厚生年金が圧倒 |
厚生労働省の年金事業年報データを見ても明らかなように、自営業者が受け取る国民年金のみの平均月額約5.6万円では、単身者の最低限の食費や住居費を賄うことすら困難を極めます。一方、厚生年金加入者の平均受給額約14.5万円は、現役時代の平均給与水準によって上限・下限が大きく分かれます。
特に注意すべきは「保険料の労使折半」という構造です。会社員は実質的に納付額の倍の保険料が積み立てられており、将来の受給権として跳ね返ってくるため、長期的な金融利回りとして見ても極めて合理的な仕組みとなっています。
【実態検証】将来いくらもらえる?「年金ネット」試算と受給世代の生の声
オンラインコミュニティやSNS(旧Twitter・知恵袋等)上では、「老後年金だけで暮らせるのか」「毎月いくら手取りが残るのか」という切実な投稿が後を絶ちません。都内の年金事務所やFP相談窓口を訪れる50代・60代からは、次のような生の声が頻繁に聞かれます。
「ねんきん定期便に書かれた見込額を見て安心していたが、税金や健康保険料、介護保険料が約10〜15%天引きされることを知って愕然とした」
「自営業一筋で40年納めたが、月6万円程度。持家がなければ生活保護水準を下回る現実に焦りを感じている」
こうした事態を未然に防ぐため、日本年金機構が提供するオンラインサービス「年金ネット」を活用した見込額の試算が極めて有用です。マイナンバーカードと連携したマイナポータル経由であれば、即座にこれまでの加入実績に応じた将来の年金受給見込額をシミュレーションできます。今後の想定年収や退職時期、受給開始時期を柔軟に変更しながら試算できるため、漠然とした不安を可視化された目標へと変換できます。
また、年金はいつからもらえるのかという開始時期の選択も重要です。原則は65歳受給開始ですが、60歳から64歳に前倒しする「繰り上げ受給」と、66歳から75歳まで遅らせる「繰り下げ受給」を選択可能です。
1ヶ月繰り上げるごとに受給額は0.4%減額(最大24%減)される一方、1ヶ月繰り下げるごとに0.7%増額(最大84%増)となります。長寿化が進む現代において、体力が許す限り働き受給時期を遅らせる判断は、終身で受け取れるインフレ耐性付きの確定拠出キャッシュフローを最大化する強力な手段となります。

一般に知られていない盲点とネットの誤解|「年金崩壊論」とマクロ経済スライドの真実
インターネット上で長年囁かれ続けている「日本の年金制度はいずれ破綻する」「若者は払った保険料の元を取れずに丸損する」という言説。結論から言えば、公的年金制度が法的に破綻・消滅することはあり得ません。しかし、この言説が生まれる背景には、制度の構造的な調整機能に対する誤解が存在します。
政府が5年ごとに実施する「公的年金の財政検証」の噂と真相を紐解くと、制度維持のために組み込まれた中核システムが「マクロ経済スライド」です。
マクロ経済スライドとは、物価や現役世代の賃金が上がった場合でも、年金の支給額をそのまま同じ比率では引き上げず、「少子化による現役世代(支え手)の減少率」と「平均余命の延び(受け取る期間の長期化)」を差し引いて改定率を自動調整するルールを指します。
分かりやすく例えるなら、物価が2%上昇した好況時でも、スライド調整率がマイナス0.8%であれば、実際の年金額の伸びは1.2%に抑制されます。これにより、制度自体の資金ショート(国家破産)は確実に防がれます。
しかし、これは別の側面から見れば、「名目の支給額はゼロにならないが、物価に対する実質的な購買力(給付水準)は徐々に目減りしていく」ことを意味します。年金が破綻しないからといって、公的年金だけで現役時代と同等の豊かな生活が完全に維持できるわけではないという冷徹なリアリズムを認識しておく必要があります。
もうひとつの盲点が「税金」です。受け取る老齢年金は「雑所得」として課税対象となります。ただし、一定額までは非課税枠となる「公的年金等控除」が適用され、年金収入が400万円以下かつ他の所得が20万円以下であれば原則として確定申告が不要となる特例が設けられています。手取りの実額を計算する際は、額面通りの受給額ではなく、公的年金等控除を差し引いた後の手取り額をベースに老後計画を立てる必要があります。
【2026年最新】年金制度改正の重要ポイント|手取り激変を防ぐ知識
2024年の財政検証結果を受け、国会での審議を経て具体化された2026年の年金制度改正の最新情報において、読者が最も注視すべきは「短時間労働者(パート・アルバイト)に対する厚生年金適用のさらなる拡大」と「第3号被保険者制度の縮小議論」です。
これまで段階的に引き下げられてきた企業規模要件(従業員数)の撤廃が進み、週所定労働時間20時間以上、月額賃金8.8万円(年収約106万円)以上といった要件を満たす労働者は、中小零細企業であっても社会保険への加入が原則義務化される流れが加速しています。
この改正により、短期的には給与手取り額が減少し「106万円の壁」に直面するパート就労者からは悲鳴も上がっています。しかし、長期的視点に立てば、自ら厚生年金に加入することで、将来受け取れる「老齢厚生年金」が一生涯上乗せされ、傷病手当金や障害厚生年金といった強力な補償が付帯するメリットは計り知れません。
また、一時的に経済的な困窮や失業に直面した場合は、決して未納のまま放置してはなりません。日本年金機構には公的年金保険料の「免除・猶予制度」(全額免除、4分の3・半額・4分の1免除、学生納付特例)が存在します。
免除申請が承認されれば、保険料を納めていなくても国庫負担分(基礎年金の2分の1)が将来の受給額に反映されるほか、万が一の際の障害年金の受給資格期間としてカウントされます。未納のままでいると、事故や重病で障害が残っても障害年金が1円も支払われないという致命的なリスクを背負うことになります。
【プロの結論】繰り下げ受給とiDeCo活用|おすすめできる人・慎重派の境界線
公的年金を取り巻く社会構造とリスクを分析した上で、私たちが講ずべきファイナンシャル・アクションの判断基準を提示します。重要なのは、公的年金という土台の上に、「私的年金(iDeCoや企業年金)」をいかに適切に組み合せるかというポートフォリオ思考です。
公的年金の繰り下げ受給が向いている人・おすすめできない人
【繰り下げ受給を積極的に選ぶべき人】
・65歳以降も健康状態が良好で、再雇用や自営業で継続的な勤労収入がある人
・預貯金や配当所得など、65歳〜70歳の生活費を賄える自己資金が手元にある人
・長寿家系であり、80代後半以降の「長生きリスク」に対する経済的防衛力を極大化したい人
【65歳で速やかに受給を開始すべき慎重派の人】
・健康状態に持病や懸念があり、早期の生活資金確保を最優先したい人
・受給開始を遅らせることで、加給年金(年下の配偶者がいる場合に加算される給付)の受給権利を逃してしまうリスクがある人
・手元資金に余裕がなく、借入や生活水準の極端な低下を避ける必要がある人
私的年金(iDeCo・企業年金)の決定的な違いと役割
公的年金が国によって運営される強制加入の制度であるのに対し、iDeCo(個人型確定拠出年金)や企業年金(確定給付企業年金・企業型DC)は任意で上乗せする「私的年金」です。
iDeCoの最大の強みは、掛金が全額所得控除の対象となり、現役時代の所得税・住民税を直接圧縮できる点にあります。公的年金がマクロ経済スライドによって実質的な購買力が調整される以上、将来のインフレに対抗するためには、自らの手でインデックスファンド等に分散投資し、資産形成を行う自己防衛が2026年以降のスタンダードです。
「国任せ」の依存から脱却し、公的年金で強固なベースライン(最低限の生存権と重度障害リスク)を担保しながら、iDeCoや新NISAを通じて上乗せの資産を築くことこそが、最も理にかなった現代の最適解となります。
【公的年金とは】に関するよくある質問(FAQ)
Q1:年金保険料を払わないとどうなりますか?未納を続けるリスクは?
A1:未納を続けると、将来老齢年金が一切受け取れなくなるだけでなく、不慮の事故や病気で重度障害を負った際の「障害基礎年金」や、死亡時に家族へ支払われる「遺族基礎年金」の受給資格も失われます。また、督促状を無視し続けると、法律に基づき給与や預金口座が差し押さえられる滞納処分が執行されます。支払いが困難な場合は必ず窓口で「免除・納付猶予」の申請手続きを行ってください。
Q2:公的年金とiDeCo(イデコ)の根本的な違いは何ですか?
A2:公的年金は社会保障として国が運営し、現役世代が納めた保険料をそのときの受給者に給付する「世代間扶養(賦課方式)」を基本としています。一方、iDeCoは私的年金の一種であり、自分のお金を自分で運用して将来に備える「積立方式」です。iDeCoは運用成果によって将来の受給額が変動する投資リスクがありますが、掛金の全額所得控除など極めて強力な税制優遇が受けられます。
Q3:年金をもらいながら働くと受給額が減らされると聞きましたが本当ですか?
A3:65歳以上で厚生年金に加入しながら働く場合、「在職老齢年金制度」が適用されます。給与(標準報酬月額+直近1年の賞与の1/12)と老齢厚生年金の月額の合計が基準額(改正議論の対象ですが、月額50万円が目安)を超えると、超えた分の半額が支給停止となります。ただし、全額カットされるわけではなく、国民年金(老齢基礎年金)部分はどれだけ稼いでも全額支給されます。
まとめ:今後の動向と失敗しないための判断基準
公的年金は、ネット上の悲観論で語られるような「支払うだけ無駄なギャンブル」ではありません。民間保険では到底カバーしきれない終身の長生きリスク、インフレ調整、そして重度障害や死亡時に対する多角的な総合保障を兼ね備えた、日本社会における最大のインフラです。
しかし同時に、マクロ経済スライドによる実質給付水準の抑制が進む以上、「公的年金だけで豊かな老後が確約される」という甘い見通しも捨てる必要があります。
まずは「年金ネット」で自身の年金加入実績と将来の受給見込額を正確に把握すること。そして働き方に応じた繰り下げ受給の戦略を練り、不足する生活資金はiDeCoや企業年金などの私的年金を組み合わせたハイブリッド型で補填していく姿勢こそが、揺らぎのない安心を手に入れる最短ルートです。 (出典: 公 的 年金 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
