【2026最新】プロ野球12球団資金力ランキング!一番金満な親会社はどこ?
ストーブリーグの大型FA補強や外国人選手の獲得競争を見るたび、ファンの脳裏をよぎるのが「各球団の使えるお金の差」です。同じグラウンドで戦うプロ野球12球団ですが、その背後にある親会社の企業規模や球団単体のビジネスモデルには、天と地ほどの開きが存在します。
2026年シーズンを迎えた現在、親会社の巨額資本に支えられた球団と、徹底した自力興行で黒字化を達成する独立採算型の球団との間で、投資戦略の違いが鮮明になってきました。最新の推定総年俸データや親会社の売上高・資産規模をもとに、12球団のリアルな資金力ヒエラルキーと格差の構造的要因を解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:資金力トップはソフトバンクと巨人で、推定総年俸・設備投資額ともに他球団を大きく突き放すツートップ体制が定着。
- 要点2:親会社の資産規模(売上数兆円規模のIT・通信・金融)と、自前スタジアムの保有有無による球団収益構造の差が格差を生む根本要因。
- 要点3:親会社の資金力に頼るだけでなく、独自の育成システムや自社興行化(ボールパーク化)で黒字経営を確立する球団との二極化が加速している。
【2026年最新】プロ野球12球団資金力ランキングと親会社の圧倒的財力格差
球団の「資金力」を測る指標は、単なる選手への支払い総額(年俸)だけではありません。親会社の連結売上高や純資産といった「バックボーンの体力」と、チケット・グッズ・放映権・飲食販売から得られる「球団自体の稼ぐ力」の掛け合わせで決まります。
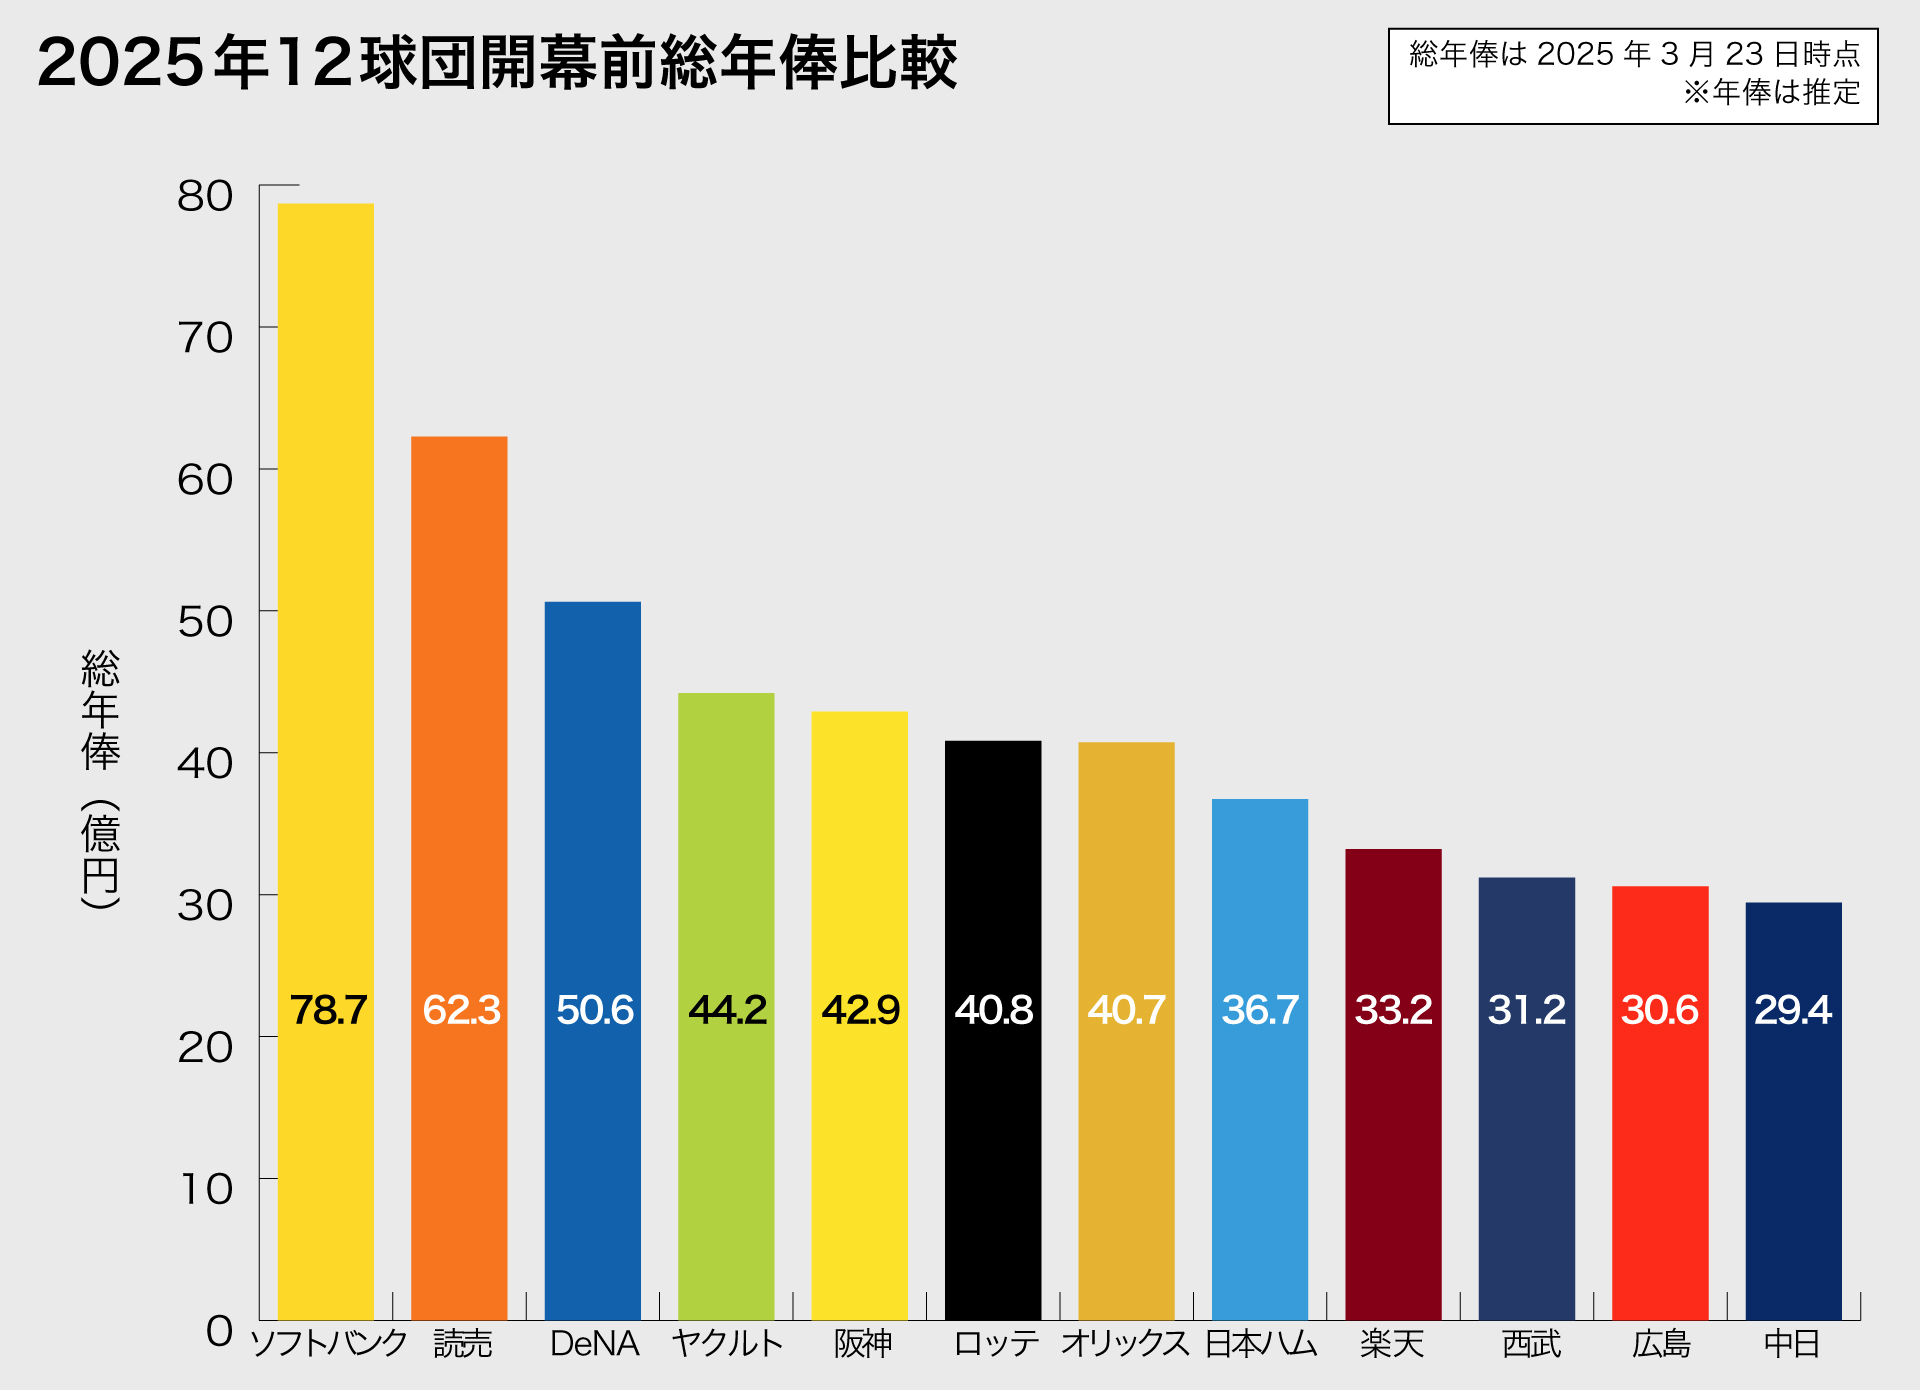
報道各社の取材データや球団・親会社の公式決算資料をベースに、2026年時点の12球団資金力総合ランキングをまとめました。
| 順位・球団名 | 推定総年俸規模(2026) | 親会社売上・資産規模 | 編集部の見解・収益モデルの特徴 |
|---|---|---|---|
| 1位 福岡ソフトバンクホークス | 約55億〜60億円 | 売上高 約6兆円超 (ソフトバンクグループ) | 親会社の圧倒的資本力に加え、ドーム興行権の完全掌握による巨大な自前収益力を誇る。 |
| 2位 読売ジャイアンツ | 約48億〜53億円 | 売上高 約2,500億円規模 (読売新聞グループ) | 球界随一のブランド価値とファンベース。東京ドームとの包括的連携で盤石の黒字経営を維持。 |
| 3位 阪神タイガース | 約38億〜42億円 | 売上高 約1兆円規模 (阪急阪神HD) | 甲子園球場が常時満員という圧倒的動員力。グッズ販売とチケット収入のみで巨額の黒字を生む。 |
| 4位 オリックス・バファローズ | 約34億〜38億円 | 売上高 約2.8兆円規模 (オリックス) | 親会社は超優良金融コングロマリット。近年は独自マーケティング成功と若手台頭で投資効率が極めて高い。 |
| 5位 横浜DeNAベイスターズ | 約32億〜36億円 | 売上高 約1,400億円規模 (DeNA) | ハマスタのTOB買収以降、ボールパークビジネスの模範例に。ファンエンゲージメントで稼ぐ構造が完成。 |
| 6位 北海道日本ハムファイターズ | 約28億〜32億円 | 売上高 約1.3兆円規模 (日本ハム) | エスコンフィールド開業により球場内全収益を直収する構造へ大転換。中長期的な資金力急上昇ゾーン。 |
| 7位 東北楽天ゴールデンイーグルス | 約28億〜31億円 | 売上高 約2兆円規模 (楽天グループ) | ボールパーク経営のパイオニアだが、グループ全体の財務方針見直しに伴い選手投資は引き締め傾向。 |
| 8位 千葉ロッテマリーンズ | 約27億〜30億円 | 非上場(グループ売上数兆円規模) (ロッテHD) | ZOZOマリンの動員増とグッズ収益強化で自力黒字化を推進。メリハリのある外国人補強に定評。 |
| 9位 埼玉西武ライオンズ | 約26億〜29億円 | 売上高 約4,500億円規模 (西武HD) | ベルーナドーム周辺の改修を完了。主力のFA流出が続くものの、育成施設への重点投資で補う戦略。 |
| 10位 東京ヤクルトスワローズ | 約26億〜29億円 | 売上高 約5,000億円規模 (ヤクルト本社) | 神宮球場の立地優位性で観客動員は堅調。親会社の業績も極めて安定しており、手堅い堅実経営。 |
| 11位 中日ドラゴンズ | 約24億〜27億円 | 非上場(売上高 約1,000億円規模) (中日新聞社) | 東海圏での熱烈な固定ファンを持つが、親会社の新聞業界の構造的逆風もあり、積極補強には慎重姿勢。 |
| 12位 広島東洋カープ | 約23億〜26億円 | 特定親会社なし(実質松田家) 球団売上 約180億〜200億円 | 完全市民球団型。巨額FA補強は行わず、自前のグッズ・入場料収入とスカウティングで高収益を誇る。 |

巨人vsソフトバンク|2大金満球団に見る資金力と球団収益構造の違い
日本球界において「圧倒的資金力」の代名詞とされる読売ジャイアンツと福岡ソフトバンクホークス。しかし、その内実とキャッシュフローの生み出し方はまったく異なるアプローチをとっています。
かつてプロ野球界の頂点としてFA選手を総なめにしてきた巨人は、「メディアコングロマリット型」の王道です。読売新聞グループおよび日本テレビによるメディア露出と、伝統的な全国区のブランドパワーにより、年間を通じて高単価な放映権・スポンサーシップ料・グッズ収入を計上します。2020年代以降は東京ドームのデジタル化やプレミアムラウンジ増設を推し進め、1試合あたりの客単価を極限まで引き上げるビジネスモデルへと進化しました。
一方のソフトバンクは、「メガIT資本×完全自社スタジアム運用」のハイブリッド型です。孫正義率いるソフトバンクグループの圧倒的な資本力を背景にしつつも、みずほPayPayドーム福岡の施設管理運営権を自社で完全に掌握。飲食、物販、広告看板、周辺商業施設に至るすべてのキャッシュポイントから利益を回収する仕組みを構築しています。これにより、4軍制の維持や数億円規模の育成施設運営、ドラフト下位や育成枠選手の大量雇用という、他球団が容易に追随できない「物量作戦」を可能にしています。
なぜここまで差がつくのか?プロ野球資金力格差の理由と球団経営黒字化の仕組み
12球団の間で選手年俸総額に2倍以上の開きが生じる最大の理由は、「スタジアムの保有形態」と「親会社の参入目的」の2点に集約されます。
球団経営において最も致命的な分岐点となるのが、「球場を借りているか、所有(指定管理)しているか」という収益構造の違いです。
- 指定管理・自前保有型(ソフトバンク、日ハム、DeNA、阪神、楽天、オリックスなど):
球場内の飲食売上、グッズショップの売上、フェンス広告代の全額または大部分が球団の直収となる。イベント開催時の収益も入るため、年間の営業利益率が跳ね上がる。 - 球場借上型(ヤクルト、中日など):
球場使用料を運営母体に支払う必要があり、看板広告や飲食売上の多くが球場所有者側に流れる。観客を満員にしても球団に残る利益が限定的になる。
日本ハムが札幌ドームを離れ、総工費約600億円を投じて「エスコンフィールドHOKKAIDO」を自前建設したのはまさにこのためです。球場の使用料を支払い続ける「店子(たなこ)」の立場から、街全体から収益を吸い上げる「オーナー」へ脱皮したことで、今後のチーム投資余力は劇的な改善を見せています。

【実態検証】FA補強と選手年俸格差がもたらす現場のリアルとファンの本音
資金力格差が最も可視化されるのが、オフシーズンのフリーエージェント(FA)市場です。4年総額15億円以上の大型契約が飛び交う中、現場の選手やファンの間では資金力に対する複雑な感情が交錯しています。
実際に選手関係者やスカウト陣の証言を追うと、資金力の差は単なる「年俸の提示額」だけにとどまりません。
「現在のトップ選手が移籍を決断する際、決め手になるのは金額だけでなく、最先端のトラッキングシステム(トラックマンやホークアイ)、動作解析専門のバイオメカニクススタッフ、個別栄養管理といった球団の育成・リハビリ環境の充実度です。資金力のある球団はこれら裏方スタッフや設備に億単位の継続投資を行っており、それが選手の選手生命を延ばす大きなインセンティブになっています」(球界関係者)
一方で、SNSやファンコミュニティでは「金満補強で優勝を買うのは面白くない」「生え抜き選手を育てて勝つチームこそ美しい」という議論が毎年のように紛糾します。しかし、広島東洋カープのように独立採算を貫き、緻密なドラフト戦略と自前の猛練習で黄金期を築いてきた球団が、資金力上位球団を打ち破る「ジャイアントキリング」こそが、プロ野球というエンターテインメントの醍醐味として熱烈に支持されているのも事実です。
一般に知られていない盲点|親会社が大企業=球団が金満という誤解と赤字問題
ファンの間で非常によくある誤解が、「親会社の売上高が何兆円もあるから、その球団はいくらでも補強費を使えるはずだ」という思い込みです。
昭和の時代、プロ野球球団は「親会社の宣伝広告費(赤字補填前提)」として運営されるのが通例でした。しかし、現代のコーポレートガバナンス(企業統治)のもとでは、上場企業である親会社が特定の子会社(球団)に無制限に赤字を垂れ流すことは株主から厳しく追及されます。
例えば、オリックスや日本ハム、楽天といった大企業であっても、球団には「単体での自立採算」が厳格に求められます。親会社の業績が好調であっても、球団単体で赤字を出すような放漫経営や過度な大型契約は容認されません。現在NPBで日常的に「親会社からの巨額補填」を前提とした運営を行っている球団はほぼ皆無であり、各球団が稼ぎ出した利益の範囲内でチーム人件費を配分するのがグローバル標準となっています。
【プロの結論】NPBとメジャーの資金力比較から見出すべき持続可能な経営モデル
NPBの資金力格差を語る上で避けて通れないのが、MLB(メジャーリーグ)との桁違いのマネー格差です。2020年代半ばにおいて、ドジャースやヤンキースといったメジャー強豪の総年俸は400億円を超え、NPBトップのソフトバンクや巨人(約50億円規模)の約8倍から10倍に達しています。
NPB球団が生き残るための教訓は明白です。資金力で劣る球団が「金満球団の真似をして無理な大型補強」に走れば、経営破綻や長期低迷を招くだけです。
【球団経営・観戦において見極めるべき判断基準】
- 資金力上位チームを評価する視点:単なるスターの買い漁りではなく、3軍・4軍の施設整備やアナリスト組織の構築など、未来へのインフラ投資に資金を充てているか。
- 中堅・地方球団を評価する視点:身の丈に合った年俸水準を保ちながら、セイバーメトリクスやバイオメカニクスを活用した「選手の市場価値向上(発掘・育成力)」で差を埋めているか。
【12 球団 資金 力 ランキング】に関するよくある質問(FAQ)
Q1:プロ野球で現在、赤字経営に陥っている球団はあるのですか?
A1:一時的なスタジアム大規模改修年度などを除き、恒常的な巨額赤字に沈んでいる球団はほとんどありません。横浜DeNAの買収以降、各球団がチケットダイナミックプライシングやグッズ販売、ボールパーク構想を取り入れ、12球団の多くが単体黒字または収支均衡の持続可能な経営を実現しています。
Q2:親会社を持たない広島東洋カープが経営破綻しないのはなぜですか?
A2:広島は「入場料」「球団公認グッズ」「放映権」という自前の売上だけで年間約180億〜200億円規模を稼ぎ出す屈指の高収益企業だからです。マツダスタジアムの魅力的な演出や熱狂的な地元支持層に支えられており、親会社からの補填を受けない健全な無借金経営を半世紀以上にわたり継続しています。
Q3:なぜメジャーリーグとNPBの資金力にはここまでの差がついたのですか?
A3:最大の要因は「放映権ビジネスの規模」と「世界市場への展開力」です。MLBは全米ネットワークやApple TV、ESPNなどとの巨額配信契約で数千億円単位の分配金を各球団に渡しています。一方、日本国内の放映権は各球団が個別に販売する形態が多く、市場規模のスケールに構造的な限界があるためです。
まとめ:2026年以降のプロ野球界を左右する資金力格差と新たな観戦視点
プロ野球12球団の資金力ランキングを紐解くと、そこには単なる「お金持ち親会社の有無」を超えた、各球団の経営戦略とスタジアム改革の歴史が刻まれています。
ソフトバンクや巨人が圧倒的な資本力で世界水準のインフラを整える一方で、日本ハムやDeNAのように自社スタジアムのエンタメ化で収益構造を激変させる球団、そして広島やオリックスのように卓越した育成力で対抗する球団など、戦い方は実に多様です。
スコアボードの勝敗だけでなく、各球団がどのようなビジネスモデルを描き、どこにお金を投資しているのかという「球団経営のバックストーリー」に注目することで、現代のプロ野球観戦はさらに奥深く、刺激的なものになるはずです。 (出典: 12 球団 資金 力 ランキング(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
