500円玉貯金の入金で大損?手数料ゼロで小銭を預ける裏ワザを徹底解説!
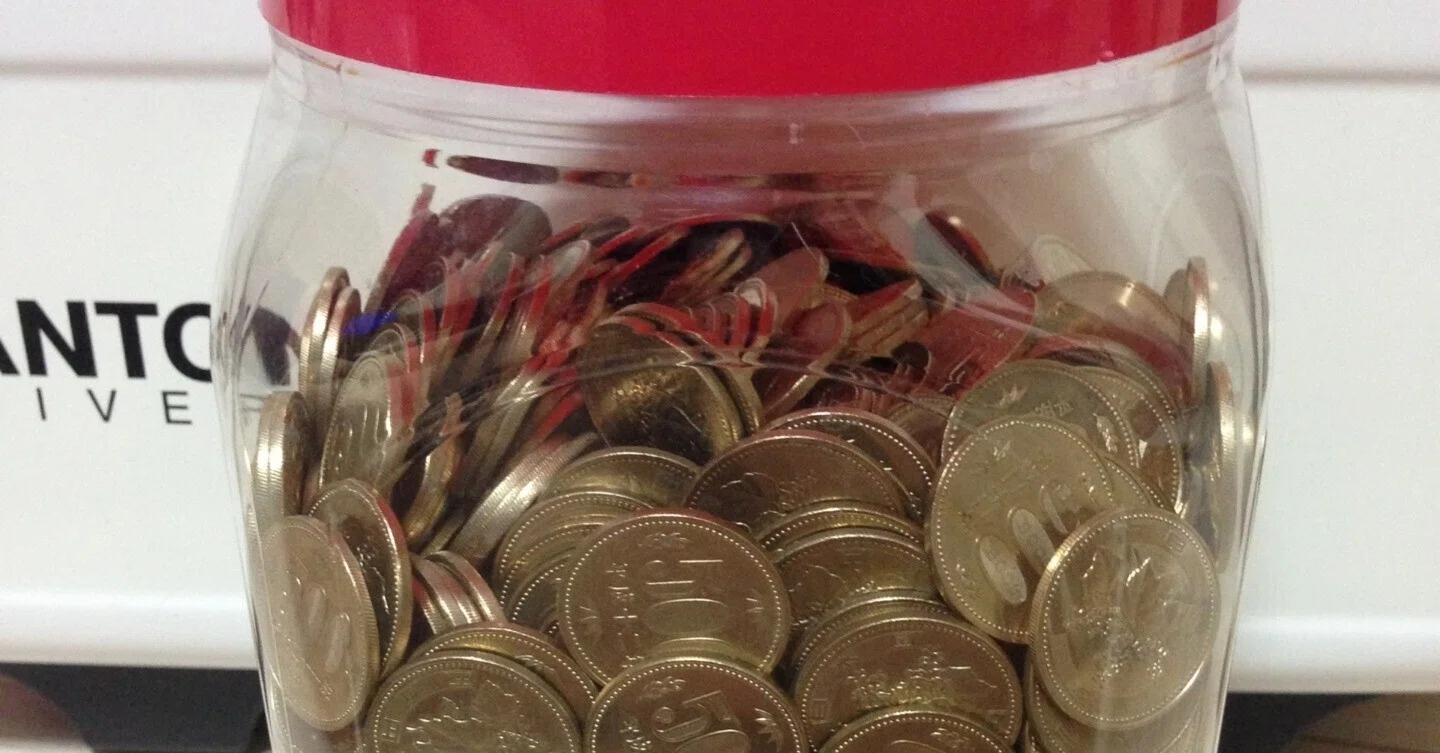
コツコツと貯め続けた500円玉貯金箱がいっぱいになったとき、達成感とともに直面するのが「どうやって銀行口座に入金するか」という現実的な壁です。かつては小銭の預け入れに手数料などかかりませんでしたが、大手銀行やゆうちょ銀行による相次ぐ手数料体系の改訂を経て、預け入れる硬貨の枚数次第では数千円単位の手数料が差し引かれる事態が発生しています。
額面どおりの価値をそのまま資産にするためには、金融機関ごとの最新ルールやATM・窓口の制約を正確に把握しておく必要があります。手元の硬貨を1円も無駄にせずお得に入金・両替するための実践的なノウハウと、各メガバンクの最新手数料比較をお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:各銀行の窓口には1日あたりの「硬貨無料取扱枚数」が設定されており、三井住友銀行(300枚まで無料)や三菱UFJ・みずほ銀行(100枚まで無料)など上限が異なる。
- 要点2:ゆうちょ銀行は窓口なら50枚まで手数料無料だが、ATMでの硬貨入金は1枚目から手数料が発生するため要注意。
- 要点3:大量の500円玉は「両替」ではなく「口座入金」を選び、セルフレジや交通系ICチャージなどを併用することで手数料を完全にゼロ化できる。
【2026年最新ルール】500円玉貯金の入金手数料はなぜ発生するのか?
金融機関で硬貨の取り扱いに手数料が課されるようになった背景には、現金の輸送・保管・計数にかかる膨大な管理コストと、国を挙げたキャッシュレス決済推進の流れがあります。日本銀行や大手金融機関の公開データによると、硬貨の選別やATMの詰まり対応、店舗間での現金輸送に関わる人件費・機器維持費は年間で膨大な額にのぼります。
かつては顧客サービスの一環として無償提供されていた硬貨取扱ですが、長引く低金利環境下で店舗運営の効率化が急務となり、窓口やATMでの小銭預け入れに対する課金化が一気に進みました。これにより、長年親しまれてきた「豚の貯金箱を満杯にして一括で預託する」という昭和・平成スタイルの貯金習慣は、手数料による目減りリスクと隣り合わせの行為へと変化しています。

大手銀行・ゆうちょ銀行の硬貨取扱手数料を徹底比較
主要金融機関における窓口およびATMでの硬貨入金ルールは、各行の方針によって明確な違いが存在します。窓口での預け入れ枚数やATMの仕様を比較した最新データは以下のとおりです。
| 金融機関名 | 窓口の無料枠(1日あたり) | 窓口の有料手数料(目安) | ATMの硬貨取扱・手数料 |
|---|---|---|---|
| 三井住友銀行 | 300枚まで無料(口座保有者) | 301〜500枚:550円 501〜1,000枚:1,100円 | 店舗内ATMで硬貨入金可能(1回100枚まで手数料無料) |
| 三菱UFJ銀行 | 100枚まで無料(口座保有者) | 101〜500枚:550円 501〜1,000枚:1,100円 | 店舗内ATMで硬貨入金可能(1回100枚まで手数料無料) |
| みずほ銀行 | 100枚まで無料(口座保有者) | 101〜500枚:550円 501〜1,000枚:1,320円 | 店舗内ATMで硬貨入金可能(1回100枚まで手数料無料) |
| ゆうちょ銀行 | 50枚まで無料 | 51〜100枚:550円 101〜500枚:825円 501〜1,000枚:1,100円 | 1枚目から有料 (1〜25枚:110円、26〜50枚:220円など) |
表から明らかなように、メガバンク各行の窓口無料枠は三井住友銀行が頭一つ抜けて手厚い設定となっています。一方、全国規模で店舗網を持つゆうちょ銀行は、窓口での無料枠が50枚までにとどまるほか、「ATMでの硬貨入金は1枚目から手数料がかかる」という決定的な罠が存在するため、事前の使い分けが必須です。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSやネット掲示板、知恵袋などのコミュニティでは、小銭貯金の換金に関する失敗談が後を絶ちません。「30万円分の500円玉をゆうちょ窓口に持ち込んだら、手数料で1,100円引かれて損した気分になった」「ATMで小分け入金しようとしたら途中で機械が詰まって行員を呼ぶ羽目になった」といった声が散見されます。
窓口業務を経験した元銀行員の証言によると、大量の小銭持ち込みは専用計数機にかけるだけでも時間を要し、万が一外国コインや変形硬貨が混ざっていると機械の故障やエラー停止の原因になります。また、窓口で枚数を数えた後に「手数料がかかるならやめます」と預け入れを取り消した場合でも、「計数手数料」として費用を請求される規定を設けている金融機関が多いため、事前の枚数把握は自己防衛の基本と言えます。
一般に知られていない盲点とネットの誤解
500円玉貯金を整理する際、ネット上で散見される誤情報や見落としがちな落とし穴について検証します。
1. 「両替」と「口座入金」の決定的な違い
銀行窓口で「500円玉を千円札や一万円札に両替してください」と依頼すると、多くの銀行で「両替手数料」が適用され、無料枠が狭いか最初から有料になります。しかし、「自分の普通預金口座に入金してください」と依頼すれば「硬貨取扱手数料」の枠組みが適用され、無料枠(100〜300枚)をフル活用できます。入金後にキャッシュカードで紙幣を引き出せば、実質的な両替を手数料ゼロで完結できます。
2. 複数回に分けた入金への厳格な対応
「無料枠が100枚なら、窓口で100枚ずつ複数回に分けて入金伝票を出せばいい」と考える人がいますが、これは通用しません。銀行各行の規定では「同日の複数伝票による持ち込みは合算して枚数を判定する」と明記されており、窓口の混雑回避と公平性の観点から同一人物による連続手続きは制限されます。
小銭貯金を1円も損せず無料で現金化・活用する裏ワザ
手数料を一切払わずに貯めた500円玉を使い切る、あるいは口座へ反映させるための具体的な代替ルートを整理しました。
- メガバンクの窓口無料枠に合わせて小分け入金:三井住友銀行(300枚=15万円分)や三菱UFJ・みずほ(100枚=5万円分)の無料枠上限を超えないよう、自宅で枚数を数えて袋分けし、日を改めて窓口へ持ち込む。
- スーパーやドラッグストアのセルフレジで消費:日用品や食料品の買い物時、セルフレジの硬貨投入口に500円玉を投入して支払う。1回につき投入可能な硬貨枚数(おおむね20〜30枚程度)に配慮しつつ、生活費として順次消化する。
- 駅の券売機で交通系ICカード(Suica・PASMO等)へチャージ:駅に設置されている自動券売機は硬貨の複数枚投入に対応しており、手数料なしで電子マネー化が可能。日常の移動やコンビニ決済でそのまま利用できる。
【プロの結論】行動経済学と資産形成の視点から見出すべき教訓
小銭貯金は「日々の余剰資金を目に見える形で蓄積する」という心理的達成感をもたらす優れた習慣ですが、現代の金融インフラにおいては「現金現物の管理コストが個人に転嫁される時代」へと構造転換しています。
500円玉を無理に物理空間で集め続けるよりも、おつり投資アプリやデビットカードのポイント自動積立など、デジタル上で自動化された貯蓄スキームへ移行することが、時間と手数料の両面で最も合理的な選択と言えます。手元の貯金箱は無料枠の範囲内で賢く現金化し、次なる資産形成のステップへ進めましょう。

【500円玉貯金の入金】に関するよくある質問(FAQ)
Q1:ゆうちょ銀行のATMで小銭を小分けにして入金すれば無料になりますか?
A1:無料にはなりません。ゆうちょ銀行のATM硬貨預け入れは1枚目から手数料(1〜25枚で110円)が発生するため、小分けにすればするほど手数料損が膨らみます。ゆうちょ銀行を使う場合は、必ず平日昼間の窓口で50枚以内に収めて預け入れてください。
Q2:窓口に持って行く前に、自分で正確な枚数を数えておく必要はありますか?
A2:絶対に数えておくべきです。銀行の機械で計数した後に無料枠を超えていた場合、取り消しを行っても計数手数料が発生することがあります。自宅で100枚や50枚単位にジッパー付き保存袋などで仕分けしてから持ち込みましょう。
Q3:汚れやサビがある古い500円玉や、新旧の500円玉が混ざっていても入金できますか?
A3:入金自体は可能ですが、変形やひどい汚れのある硬貨はATMや窓口の計数機で弾かれることがあります。その場合は窓口で「損傷金の引き換え・鑑査」の手続きが必要となり、通常よりも確認に時間がかかる点に留意してください。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス化の進展に伴い、銀行各行における現金の取り扱い基準は今後さらに厳格化していく見通しです。現在維持されている窓口の無料枠(100枚〜300枚)も将来的に見直される可能性があるため、自宅に保管している500円玉貯金があるなら、早めに整理を進めるのが賢明です。
窓口の無料枠を活用した計画的な口座入金や、セルフレジ・電子マネーチャージを組み合わせれば、手数料で損することはありません。手元のコインの枚数と各銀行の最新ルールをしっかりと見極め、貯めたお金を100%活かしきりましょう。 (出典: 500 円 玉 貯金 入金(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
