ふるさと納税は本当に控除された?住民税決定通知書の見方と落とし穴を徹底解説
毎年5月から6月にかけて勤務先から手渡される細長い書類「給与所得等に係る市民税県民税特別徴収税額の決定通知書」。ふるさと納税を活用してお得に返礼品を受け取ったつもりでも、「本当に住民税から正しく控除されているのか」「実は手続きに不備があって損をしているのではないか」と不安を抱く納税者は少なくありません。
総務省が公表する統計資料を見ても、ふるさと納税の利用者数は年々増加の一途を辿っています。しかし、その一方で「通知書が届いてもどこを見ればいいかわからない」「控除額の計算が合わない」といった声がSNSや税務相談の現場で絶えません。本稿では、住民税決定通知書におけるふるさと納税の確認手順から、控除額がズレるカラクリ、万が一控除されていない場合のリカバリー策まで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ふるさと納税の控除確認は「税額控除額」欄と「摘要(特記事項)」欄のチェックが必須。
- 要点2:確定申告とワンストップ特例で控除の現れ方が異なり、2,000円を引いた全額が住民税から引かれないケースもある。
- 要点3:もし控除漏れや申請ミスがあっても、5年以内であれば更正の請求等で全額取り戻せる。
【住民税決定通知書はどこを見る?】ふるさと納税の控除を確認する3ステップ
会社員の手元に届く「住民税決定通知書」は、自治体によってレイアウトが若干異なるものの、基本的に確認すべきポイントは共通しています。まずは通知書を開き、次の3つの手順で記載箇所を特定していきましょう。
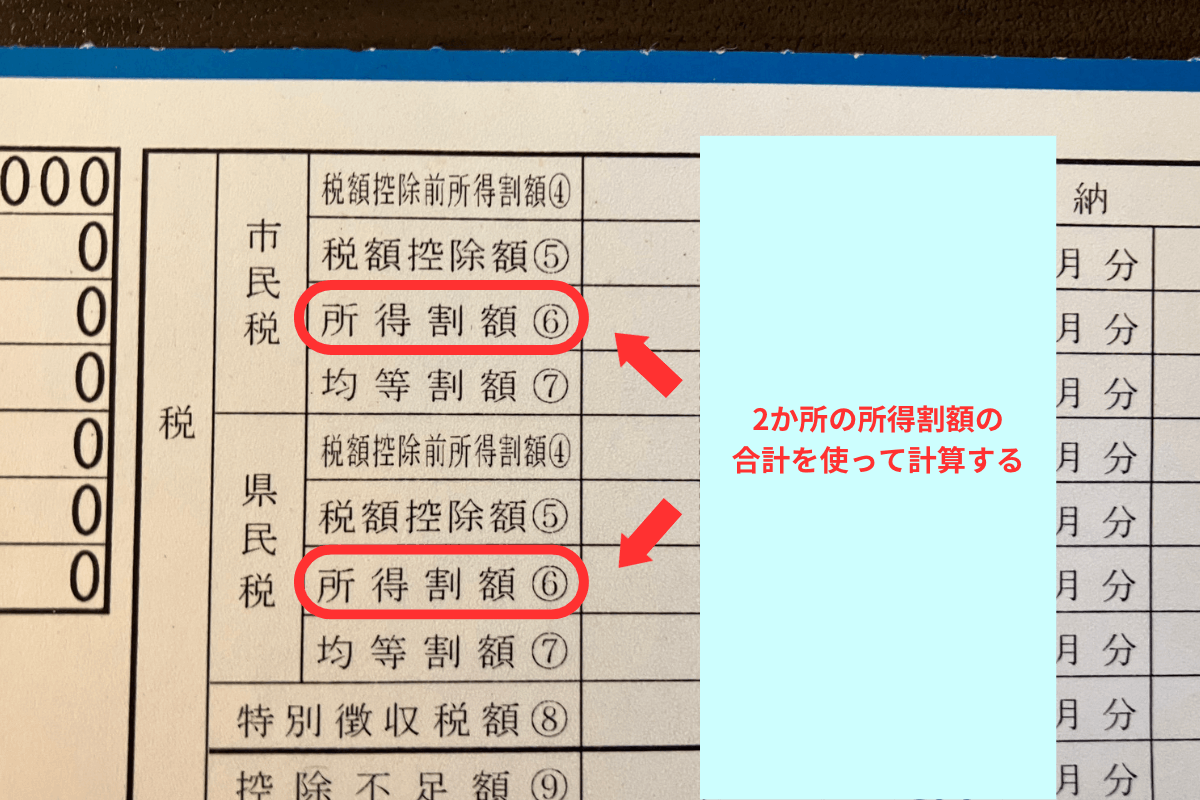
第1のステップは、通知書の中央から右側にかけて配置されている「税額」区分の「税額控除額⑤」欄(自治体によっては「税額控除額」の市民税・県民税それぞれの合算)を確認することです。ここには、ふるさと納税による寄附金税額控除のほか、住宅ローン控除や調整控除などの合計額が記載されています。
第2のステップは、通知書の下部や右端にある「摘要」欄(特記事項欄)のチェックです。親切な自治体であれば、ここに「寄附金税額控除額:市民税〇〇円、県民税〇〇円」といった内訳が具体的に印字されています。この記載があれば、記載されている金額の合計が寄附金控除額そのものであると一目で判別できます。
第3のステップは、申請方式(ワンストップ特例制度または確定申告)に応じた逆算確認です。確定申告を行った場合は所得税の還付と住民税の減額に分散されるため、住民税決定通知書単体では「寄附金額 − 2,000円」と完全に一致しない仕様になっています。
【申請方法別の違いを比較】ワンストップ特例と確定申告で住民税の反映はどう変わる?
ふるさと納税の控除ルートは、「ワンストップ特例制度」と「確定申告」のどちらを選択したかによって大きく異なります。税務現場の処理基準と控除の現れ方を比較表で整理しました。
| 項目 | ワンストップ特例制度 | 確定申告 | 編集部の見解・留意点 |
|---|---|---|---|
| 控除される税金 | 住民税のみ(全額が住民税から減額) | 所得税+住民税(2段階で控除) | トータルの減税額は原則同等になる |
| 住民税の反映時期 | 寄附翌年6月〜翌々年5月の給与から減額 | 寄附翌年6月〜翌々年5月の給与から減額 | 所得税分は申告後1〜2ヶ月で指定口座へ還付 |
| 通知書上の計算式 | 寄附金額 − 自己負担2,000円 | 寄附金額 − 2,000円 − 所得税還付分 | 確定申告者は住民税通知書だけ見ると不足に見える |
| 申告不備のリスク | 6自治体以上の寄附で全無効化の罠 | 寄附金控除の入力漏れに注意 | 確定申告を出すと過去のワンストップは無効になる |
【実態検証】「摘要欄に記載がない」「控除額が合わない」ネットの疑問と現場のリアル
ネット上のQ&AコミュニティやSNSを調査すると、「住民税決定通知書の摘要欄が真っ白で何も書いていない」「自己負担2,000円を引いた金額と計算が合わない」という戸惑いの声が数多く見受けられます。しかし、これは必ずしも税務ミスを意味するわけではありません。
全国の市区町村において、住民税決定通知書のフォーマットや摘要欄への印字基準は完全に統一されていません。一部の先進的な自治体では寄附先や控除細目を詳細に出力する一方、システム上の都合やスペースの制約から「摘要欄には一切印字せず、税額控除額欄に他の控除と合算して表記する」運用を採っている自治体が全体の約3〜4割存在します。
摘要欄に記載がない場合でも、以下の計算シミュレーションを行うことで控除が正しく反映されているかを検証できます。
【確認計算式】
「税額控除額(市民税+県民税)」 − 「調整控除額(※通常は配偶者や扶養状況に応じ2,500円〜数千円程度)」 = ふるさと納税控除額
住宅ローン控除など他の税額控除がない場合、税額控除額から調整控除を引いた残額が「寄附金合計 − 2,000円」と概ね合致していれば、制度上の処理は正常に完了しています。
一般に知られていない盲点とネットの誤解|なぜ「2,000円引かれていない」と感じるのか?
「ふるさと納税で2,000円しか引かれないはずなのに、住民税が想像より高い」「控除されていないのでは?」と感じる背景には、納税者が陥りがちな3つの構造的盲点が存在します。
第1の盲点は、「確定申告による所得税還付分の見落とし」です。確定申告経由でふるさと納税を行った場合、寄附金控除の一部(所得税率+復興特別所得税率分)は、3月〜4月頃に指定口座へ現金で直接還付されています。住民税通知書に記載されるのは「残りの住民税控除分」だけであるため、通知書の数字だけを追うと「控除額が寄附総額より大幅に少ない」と錯覚してしまうのです。
第2の盲点は、「年間上限額(限度額)の超過」です。住宅ローン控除や医療費控除、iDeCo(個人型確定拠出年金)の拠出などにより課税所得が圧縮されている場合、ポータルサイトの簡易シミュレーターで算出した上限額よりも実際の限度額が低くなるケースがあります。上限を超えて寄附した分は、純粋な自治体への寄附(持ち出し)となり、住民税控除の対象外となります。
第3の盲点は、「ワンストップ特例の自動無効化」という制度の罠です。ワンストップ特例申請書を自治体に郵送していたとしても、医療費控除や副業の都合で後から確定申告を提出した場合、法律の規定によりワンストップ特例はすべて無効になります。確定申告書側で改めてふるさと納税の寄附金控除を入力し直していないと、住民税の控除が完全に消滅してしまう事故が発生します。
【プロの結論】ふるさと納税を安全に使いこなすための判断基準
ふるさと納税の恩恵を確実に享受するためには、自身の申告タイプに応じた管理意識を持つことが肝要です。
【ワンストップ特例をおすすめできる人】
・確定申告を行う予定が一切ない会社員・公務員
・年間の寄附先自治体数が5自治体以内に収まっている人
・マイナンバーカードを活用し、オンラインで即時申請を完了できる人
【確定申告を選択すべき・慎重になるべき人】
・医療費控除や住宅ローン控除初年度の申請がある人
・副業収入や株式の譲渡損益通算などを行う人
・年間の寄附先が6自治体以上におよぶ人
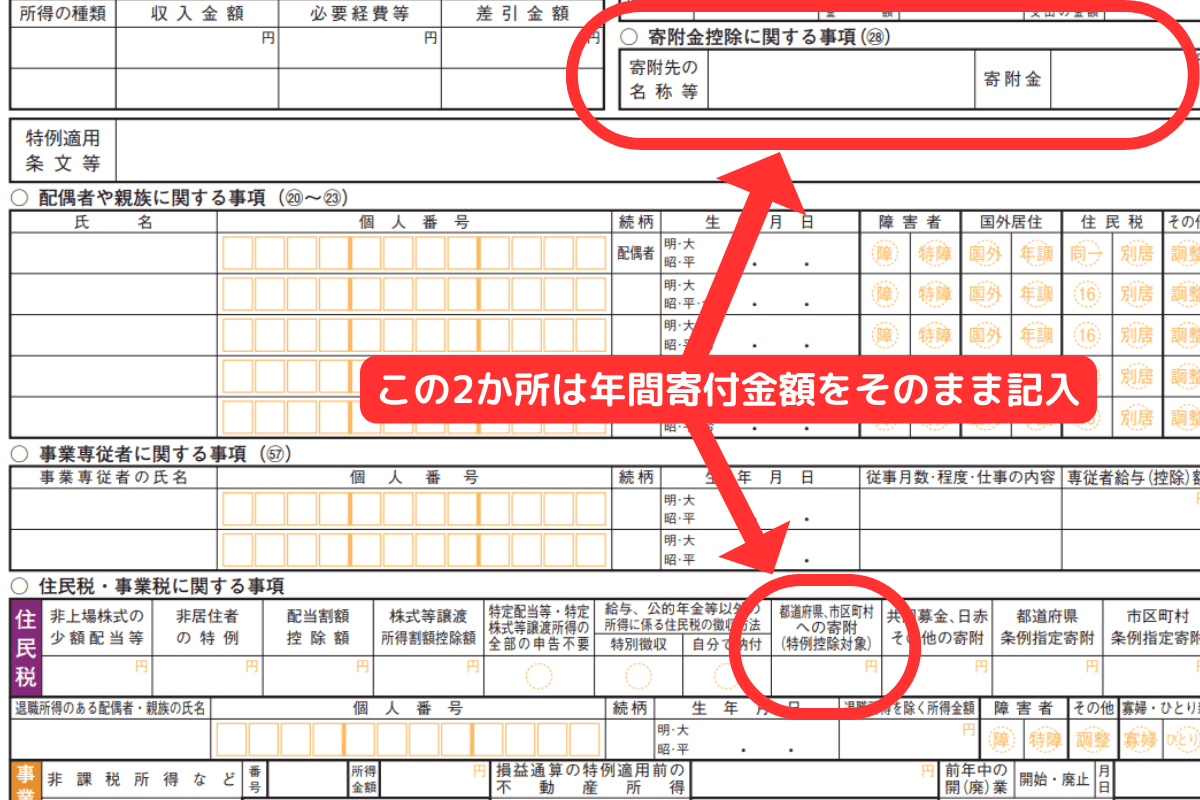
※確定申告を行う際は、すべての自治体から発行された「寄附金受領証明書」または「寄附金控除に関する証明書(XML等)」を漏れなく合算して申告書に記載することが絶対条件となります。
【もし控除されていなかったら?】5年以内なら全額取り戻せる修正手順
住民税決定通知書を精査した結果、「どうしても控除が反映されていない」「確定申告で入力を忘れていた」という事実が発覚しても、諦める必要はありません。税法上、過去5年間に遡って控除を適用させる法的手続きが用意されています。
具体的な是正手順は以下の通りです。
1. 自治体の税務課に問い合わせる:まずは決定通知書を発行した市区町村の住民税担当窓口に電話し、寄附金税額控除が適用されているか確認します。単なる通知書の印字省略であるケースも多いためです。
2. 確定申告の修正を行う:申告漏れが確定した場合、税務署に対して「更正の請求」(すでに確定申告書を提出していた場合)または「期限後申告・還付申告」(申告していなかった場合)を行います。
3. 必要書類の提出:各自治体の「寄附金受領証明書」またはマイナポータル連携等で取得した証明データを添付して提出します。
税務署で手続きが受理されると、税務署からお住まいの自治体へ是正データが送られ、数ヶ月後に「住民税税額決定・変更通知書」が届いて払いすぎた住民税が還付、あるいは翌月以降の徴収額から減額調整されます。
【ふるさと 納税 住民 税 見方】に関するよくある質問(FAQ)
Q1:住民税決定通知書はいつ頃手元に届きますか?
A1:会社員(特別徴収)の場合、毎年5月中旬から6月中旬にかけて勤務先経由で配布されます。自営業やフリーランス(普通徴収)の場合は、6月上旬頃に市区町村から自宅へ納付書とともに郵送されます。
Q2:摘要欄に何も書かれていない自治体の場合、どうやって問い合わせればいいですか?
A2:お住まいの市区町村役場の「住民税課(市民税課・税務課など)」へ電話し、「手元の住民税決定通知書にふるさと納税の寄附金税額控除が反映されているか内訳を確認したい」と伝えてください。本人確認後、適用されている寄附金額と控除額を教えてもらえます。
Q3:引っ越しをした場合、ふるさと納税の住民税控除はどうなりますか?
A3:寄附をした翌年の1月1日時点で住民票がある自治体に対して住民税を納めるため、控除もその自治体の住民税から行われます。ワンストップ特例を申請した後に住所変更があった場合は、寄附翌年の1月10日までに寄附先自治体へ「変更届出書」を提出している必要があります。
まとめ:通知書の見方をマスターしてふるさと納税の恩恵を確実に受け取ろう
ふるさと納税は、返礼品を選んで寄附を完了させただけでは完結しません。翌年6月に手元へ届く「住民税決定通知書」の税額控除額欄や摘要欄を正しく読み解き、想定通りの控除が実行されているかを確認して初めて完結する制度です。
確定申告とワンストップ特例による控除表記の違いを正しく把握していれば、通知書の金額を見て不要な不安を抱くこともなくなります。もし不備や見落としが見つかった場合でも、速やかに市区町村や税務署へ相談すればリカバリーは十分に可能です。手元の通知書をしっかりとチェックし、賢く確実な税制メリットを享受しましょう。 (出典: ふるさと 納税 住民 税 見方(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
