年末調整の社会保険料控除書き方!家族分や国民年金の申告漏れ対策
毎年秋から冬にかけて会社から提出を求められる「給与所得者の保険料控除申告書」。多くの会社員が「毎月の給料から天引きされているから自分には関係ない」と思い込み、白紙のまま提出してしまいがちですが、ここに大きな落とし穴が存在します。
生計を一にする配偶者や子どもの国民年金、あるいは自分自身が転職期間中に納付した国民健康保険料など、給与天引き以外で支払った社会保険料は、申告書に自ら記入しなければ1円も控除されません。知らず知らずのうちに納め過ぎた税金を放置してしまう事態を防ぐため、申告書の書き方と控除証明書の確認ポイントを現場目線で分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:給与から天引きされている社会保険料は会社が把握しているため記入不要だが、自ら納付した分や家族分の社会保険料は申告書への記入が必須となる。
- 要点2:国民年金や国民年金基金は「控除証明書」の添付が義務付けられている一方、国民健康保険料は証明書の添付が不要で領収書等から支払額を転記する。
- 要点3:当年中に支払った過去の追納分も全額控除対象となり、万が一提出期限に間に合わなかった場合でも5年以内なら確定申告で還付を受けられる。
【2026年最新】書き忘れで損する人が続出?社会保険料控除の基本構造と盲点
年末調整における社会保険料控除は、その年に支払った社会保険料の全額を所得から差し引くことができる極めて強力な制度です。所得税や住民税の課税対象額を直接減らす効果があるため、申告の有無が手取り額に直結します。
現場の経理担当者や税務窓口の調査では、給与天引きと自己納付の区別がついておらず、申告漏れを起こしているケースが後を絶ちません。会社員が理解しておくべき最大の分岐点は、「誰の口座や財布から、どの保険料を支払ったか」という実態です。
特に見落とされやすいのが、20歳を迎えた大学生の子どもの国民年金保険料を親が立て替えて納付した場合や、転職・退職の空白期間に自分で支払った国民健康保険料です。これらは自動的に会社へ通知される仕組みが存在しないため、年末調整保険料控除申告書に自ら記載して申告しない限り、控除の恩恵を受けることはできません。
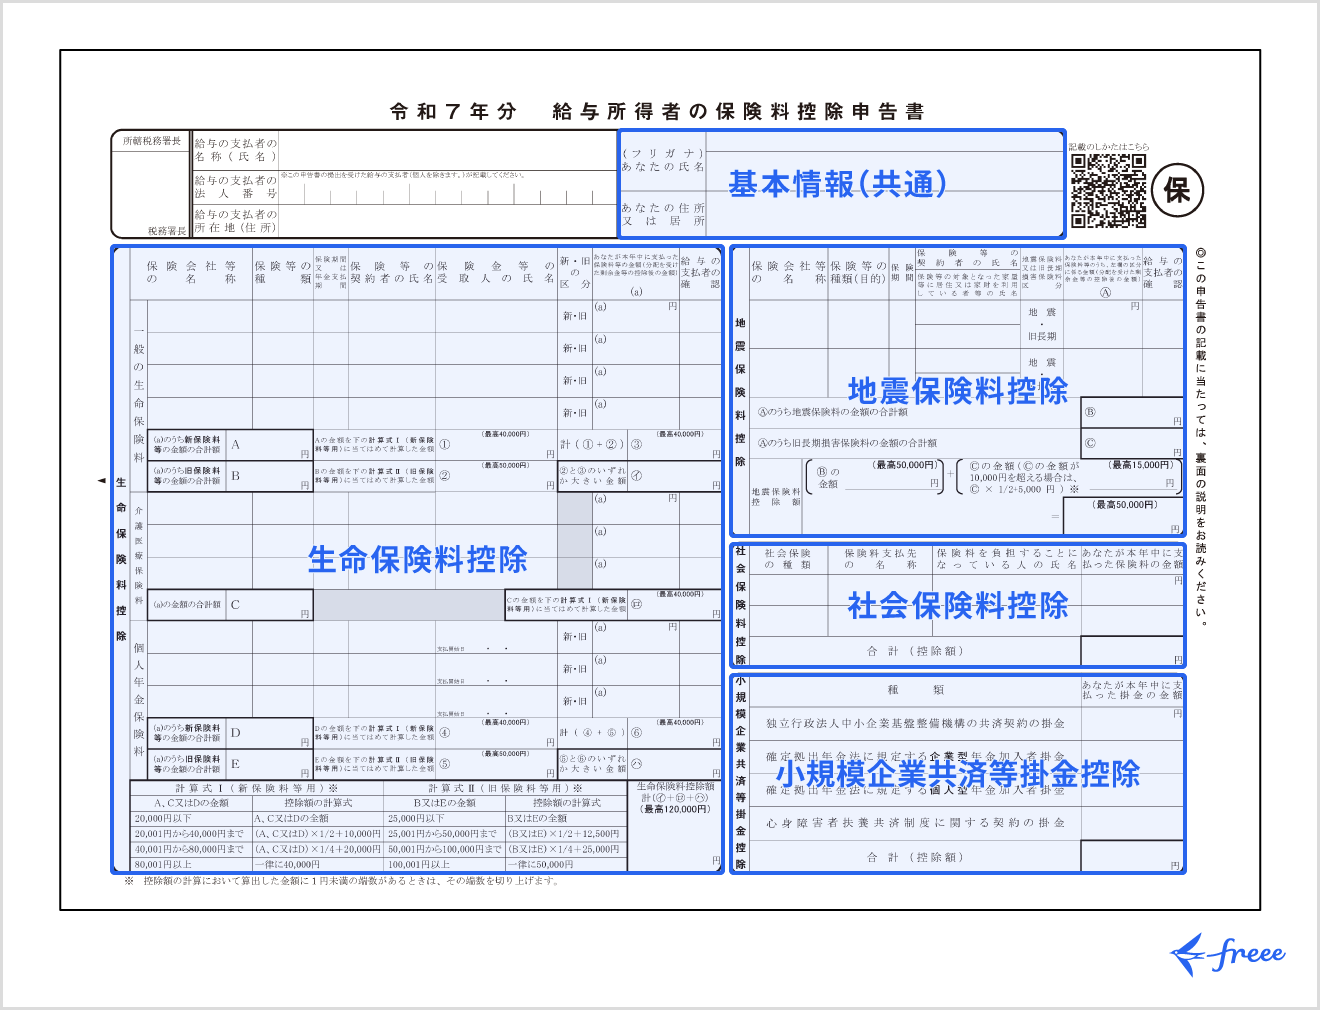
【完全図解】年末調整保険料控除申告書の書き方と具体的な記入例
申告書の右側に配置されている「社会保険料控除」の欄は、一見すると項目が多く難解に見えますが、記載すべき基本要素は4点のみに集約されます。迷わずスムーズに作成するための社会保険料控除記入例を押さえておきましょう。
実際の申告書に記入する際は、手元の領収証書や控除証明書を確認しながら、以下の手順でマス目を埋めていきます。
1. 社会保険の種類:「国民年金」「国民健康保険」「国民年金基金」「介護保険」など、納付した保険料の名称を明記します。
2. 保険料支払先の名称:国民年金であれば「日本年金機構」、国民健康保険であれば「〇〇市役所」「〇〇区役所」など、納付先自治体や団体の名称を記載します。
3. 保険料を負担することになっている人:保険料の対象者(被保険者)の「氏名」と、申告者本人から見た「続柄(子、妻、夫、母など)」を正しく記入します。
4. あなたが本年中に支払った保険料の金額:当年1月1日から12月31日までに実際に納付した(または納付見込みの)合計額を記載し、最下部の「合計(控除額)」欄に全額を合算して転記します。
【徹底比較】控除対象となる保険料と添付書類の一覧
控除対象となる保険料の種類によって、年末調整時に原本の提出が義務付けられているものと、証明書類の添付が不要なものに明確に分かれます。提出書類の不備による差し戻しを防ぐため、下表で要件を確認してください。
| 保険料の区分 | 控除証明書の添付要否 | 主な対象ケース・確認書類 | 申告時の留意事項 |
|---|---|---|---|
| 国民年金(本人・家族分) | 原本添付が必須 | 日本年金機構控除証明書(10月下旬〜11月頃に郵送) | マイナポータル連携による電子データ提出も対応拡大中 |
| 国民年金基金 | 原本添付が必須 | 国民年金基金連合会発行の「社会保険料控除証明書」 | 掛金の支払総額がそのまま全額控除対象となる |
| 国民健康保険料(税) | 添付不要 | 自治体からの納付済通知書、領収書、通帳記帳履歴 | 添付は不要だが金額確認のため手元保管が必要 |
| 後期高齢者医療保険料 | 添付不要 | 納付書による現金納付または申告者口座からの振替 | 親の年金から天引き(特別徴収)された分は申告不可 |
| 任意継続健康保険料 | 添付不要 | 各健康保険組合からの納付証明書または払込受領証 | 当年中に実際に払い込んだ金額のみを計上する |
【実態検証】「家族分の社会保険料」で数万円の差が出る税負担軽減のリアル
税務申告において非常に大きなメリットをもたらすのが「生計を一にする親族の社会保険料を支払った場合、支払った本人の所得から全額控除できる」という規定です。
例えば、所得税率10%・住民税率10%(計20%)が適用される会社員が、20歳になった大学生の子どもの国民年金保険料(年間約20万円)を本人の口座から支払った場合を想定してみましょう。年末調整で家族分の社会保険料として申告すると、所得控除によって年間約4万円の税負担軽減が実現し、その分が年末調整還付金として口座に振り込まれます。
学生本人が自分で保険料を支払っても、学生本人の所得が低ければ控除しきれず節税効果は生まれません。世帯の中で最も所得が高い世帯主が保険料を負担して申告することが、合法的に世帯の手取りを最大化させる合理的な防衛策となります。
一般に知られていない盲点と誤解|追納分や申告漏れが起きた場合の救済策
社会保険料控除を巡る現場の誤解として代表的なのが、「過去の未納分を支払った場合」の取り扱いです。学生時代の猶予期間分や免除期間分の追納を行った場合、その支払いが当年中に行われたものであれば、追納分の社会保険料も全額その年の控除対象となります。数年分を一括して追納した年などは控除額が跳ね上がるため、確実に申告しなければ大きな損失を被ります。
また、日本年金機構控除証明書が手元に届かなかったり、紛失してしまって年末調整の会社締め切りに間に合わなかったりした場合でも、諦める必要はありません。社会保険料控除申告漏れが発生した場合の救済ルートは主に2つ用意されています。
1つ目は、翌年1月末頃までに会社へ相談して「再年調(年末調整のやり直し)」を行ってもらう方法です。2つ目は、年明けの2月16日から始まる確定申告(還付申告)を行う方法です。還付申告は過去5年間にわたって遡って手続きが可能なため、過年度の記入漏れに気づいた場合でも税務署への申告によって納め過ぎた税金を取り戻すことができます。
【プロの結論】世帯資産を守る控除戦略とおすすめできる申告・できない申告
税務ガバナンスと公平性の観点から、どのようなケースで社会保険料控除を適用すべきか、厳格な判断基準を把握しておく必要があります。
申告が推奨される世帯条件:
・収入のない配偶者や学生の子どもの国民年金を、親や配偶者の口座から直接納付している世帯
・転職や休職期間があり、数ヶ月分の国民健康保険料を個人名義で納めた会社員
・将来の年金受給額を増やすために国民年金の追納や前納を一括で行った人
申告が認められない・慎重になるべき条件:
・親の公的年金から直接天引き(特別徴収)されている介護保険料や後期高齢者医療保険料を、子が申告書に書く行為(実際に支払った親本人の控除にしかならないため税務調査で否認対象となる)
・生計を完全に別にして独立採算で暮らしている別世帯の親族の保険料を肩代わりした場合
【年末 調整 書き方 社会 保険 料 控除】に関するよくある質問(FAQ)
Q1:国民健康保険料控除を受ける際、自治体からの控除証明書を添付しなくて本当に大丈夫ですか?
A1:国民健康保険料には法律上、証明書の添付義務がありません。自治体から送付される納付済額通知書や領収証書、銀行通帳の記帳履歴などを手元で確認し、1年間に支払った合計金額を申告書に正確に記入すれば手続きは完了します。
Q2:10月に届いた国民年金控除証明書に記載された金額と、12月までに支払う総額が異なる場合はどう書きますか?
A2:控除証明書には「現時点で納付済みの金額」と「年内に納付を予定している見込み額を足した合計額」の両方が印字されています。12月末までに納付を完了させる予定であれば、「見込み額を含めた合計金額」を申告書の支払額欄に記入して問題ありません。
Q3:国民年金を2年分前納(前払い)した場合、全額をその年の年末調整で控除できますか?
A3:2つの選択肢があります。前納した年に「全額を一括で控除」する方法と、「各年分に按分して分割控除」する方法のどちらかを選べます。その年の所得が高く手取りを最大化したい場合は全額一括控除を選択するのが一般的です。
まとめ:正確な記入が確実な手取りアップにつながる
社会保険料控除は、給与天引き以外の支払いを自発的に申告することで、正当な税金の還付を受けられる強力な権利です。国民年金の控除証明書が届いたら大切に保管し、家族分の納付実績や過去の追納分がないかを世帯全体で棚卸しした上で、年末調整の申告書を完成させましょう。 (出典: 年末 調整 書き方 社会 保険 料 控除(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
