パート年末調整の書き方完全攻略!103万の壁と損しない申告手順
秋風が吹き抜ける11月を迎えると、パート先の総務や店長から唐突に手渡される年末調整の申告書。「扶養内で働いているだけなのに、なぜこんなに複雑な書類を書かなければならないのか」「もし書き方を間違えたら夫の会社に迷惑がかかるのではないか」と頭を抱えるパート従事者は後を絶ちません。
国税庁が公表する統計資料や厚生労働省の就業実態調査を参照すると、非正規雇用の現場では「税金の壁」を巡る制度理解の不足から、本来受けられるはずの税還付を見落としたり、意図せぬ申告漏れで追徴課税のリスクを抱えたりする事例が毎年散見されます。社会保険の適用拡大議論が急速に進展する2026年現在の税制環境を踏まえ、損をしないための記入手順と押さえておくべき核心を現場目線で紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:年間収入が103万円以下でもパート先から用紙を渡されたら原則提出が必須であり、払いすぎた源泉徴収税額の還付を受ける唯一の手段となる。
- 要点2:「給与所得者の基礎控除申告書 兼 配偶者控除等申告書」は、「収入金額」と「所得見積額(給与所得控除を差し引いた額)」を混同しない正確な計算が最大の要。
- 要点3:2箇所以上で働く掛け持ち(ダブルワーク)はメインの1社でのみ年末調整を行い、サブの給与は年明けに自身で確定申告を行わなければ法律違反のリスクを招く。
【2026年最新】パートの年末調整はいくらから必要?「103万・130万の壁」と基本ルール
「そもそも自分は年末調整の対象になるのか」という疑問は、パート現場で最も多く寄せられる相談の一つです。結論から述べると、パート収入がいくらであっても、雇用主から書類を配布された場合は記入して提出するのが鉄則です。「年収103万円以下だから関係ない」と判断して放置するのは大きな誤解といえます。
毎月の給与明細を確認すると、月収が8万8,000円を超えた月には「源泉所得税」が天引きされているケースがあります。年末調整は、この毎月概算で引かれていた税額を、1年間の確定した年収を基に再計算し、払いすぎていた分を返金してもらうための精算作業です。たとえ年収が80万円程度であったとしても、書類を出さなければ余分に納めた税金が手元に戻ってきません。
ここで改めて、パート労働者が直面する各種「年収の壁」の力学を整理した比較データを検証します。
| 項目・年収の壁 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 100万円の壁(住民税) | 自治体により年収93万〜100万円超で課税 | 年間数千円〜1万円前後の均等割・所得割 | 手取りへの打撃は軽微だが「完全無税」が崩れる境界点。 |
| 103万円の壁(所得税) | 給与所得控除55万円+基礎控除48万円の合計枠 | 本人の所得税が発生、夫側の配偶者控除(満額38万円)適用上限 | 税制上の象徴的な節目。超えても配偶者特別控除への移行で世帯手取りは急減しない。 |
| 106万円の壁(社会保険) | 従業員51人以上の企業、月額賃金8.8万円以上、週20時間以上 | 厚生年金・健康保険料として年間約15万〜16万円が天引き | 将来の年金受給額は増えるものの、短期的キャッシュフローは最も大きく減少する。 |
| 130万円の壁(扶養控除・社保) | 企業規模問わず、配偶者の社会保険上の被扶養者から外れる基準 | 自身で国民健康保険・国民年金(または勤務先の社保)へ加入 | 一時的な増収対策の緩和措置はあるが、恒常的に超える場合は本格的な働き方の見直しが急務。 |
| 150万円・201.6万円の壁 | 配偶者特別控除の満額(38万円)適用上限が150万円、完全消失が201万6千円 | 150万円を超えると段階的に夫側の控除額が縮小 | 税金面の急激な手取り逆転は起きない設計であり、社会保険の壁ほど神経質になる必要はない。 |
年末調整2026最新変更点の動向としても、いわゆる「就業調整(働き控え)」を解消すべく、社会保険の企業規模要件の撤廃や基礎控除の見直しに関する政策議論が連日メディアを賑わせています。しかし、現行ルールにおいては「年間給与103万円以下=本人の所得税ゼロ」「150万円以下=夫側の控除満額」という大原則が申告書作成の基準軸となります。
【書類別】パート年末調整書き方記入例|基礎控除と配偶者控除の完全解説
パート先に提出を求められる書類は主に以下の2枚(または3枚)です。
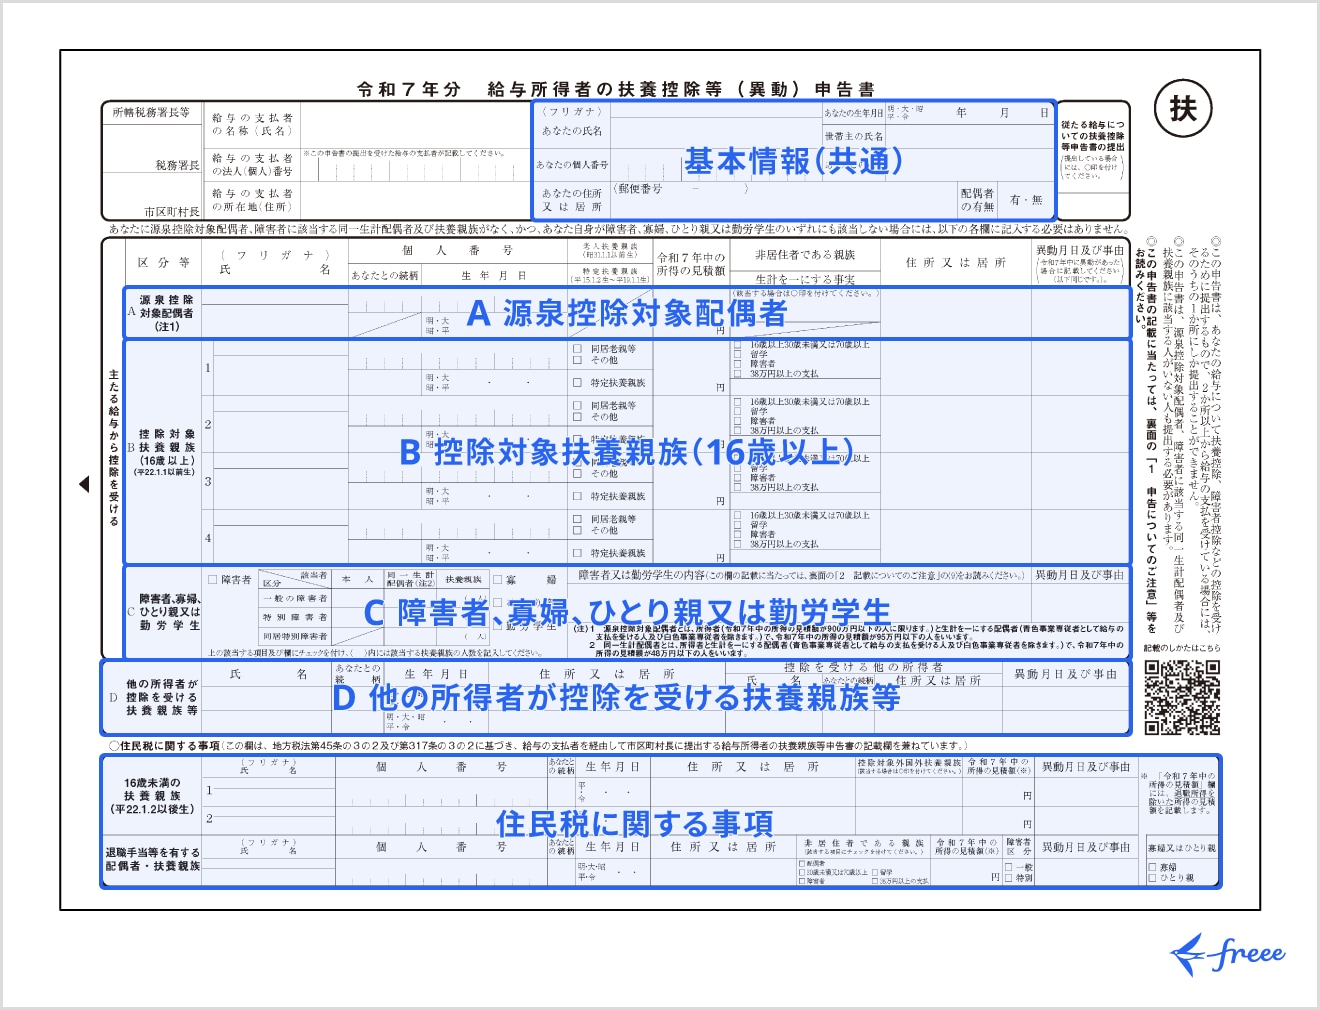
- 給与所得者の扶養控除等(異動)申告書(通称:マル扶)
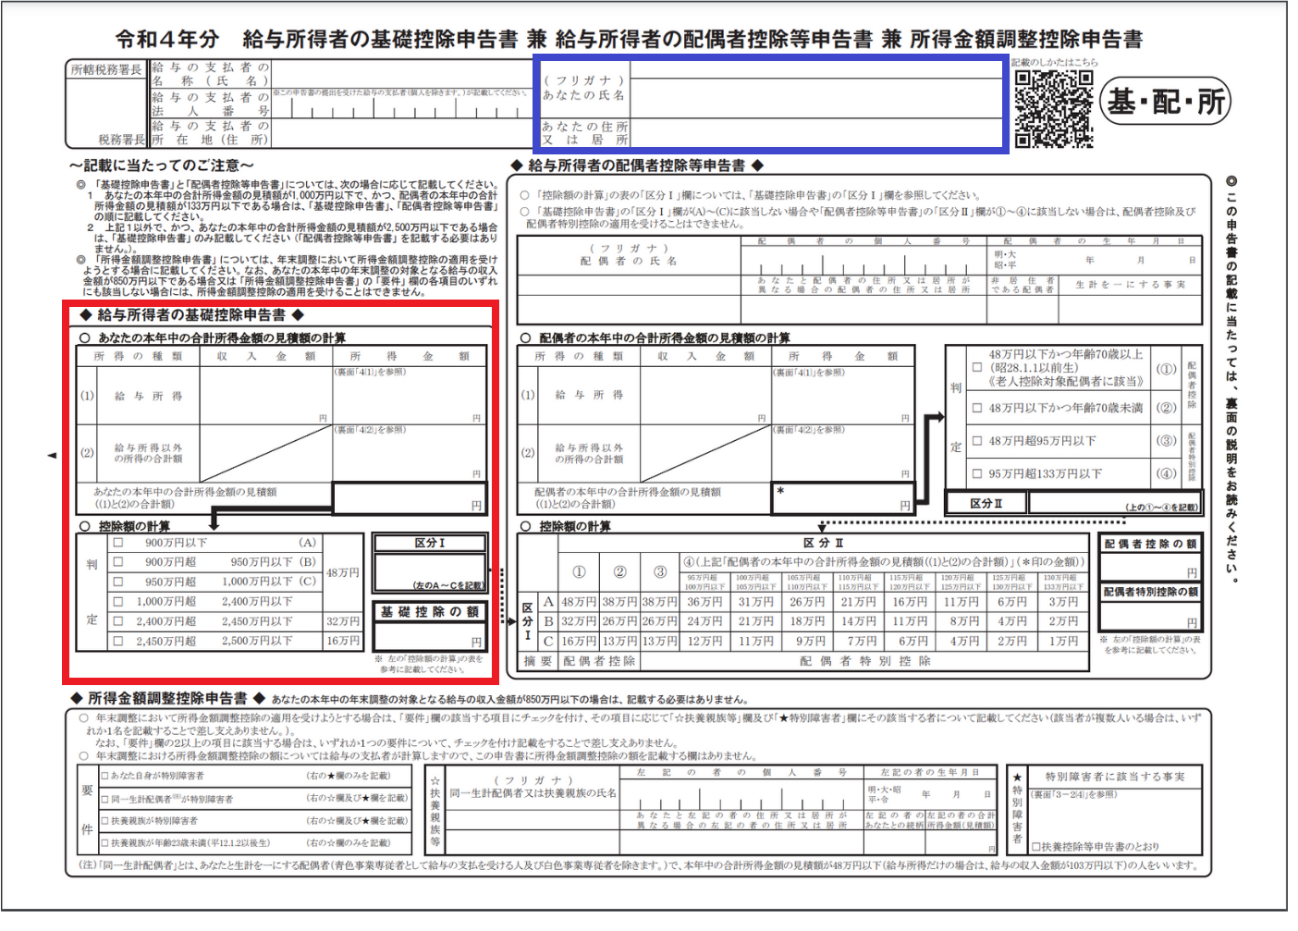
- 給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 年末調整に係る定額減税のための申告書 兼 所得金額調整控除申告書(通称:マル基・配・所)
このうち、ミスが多発する核心部分が2枚目の「基礎控除申告書」および「配偶者控除等申告書」の記入欄です。国税庁の記入マニュアルを噛み砕き、確実な記載手順を提示します。
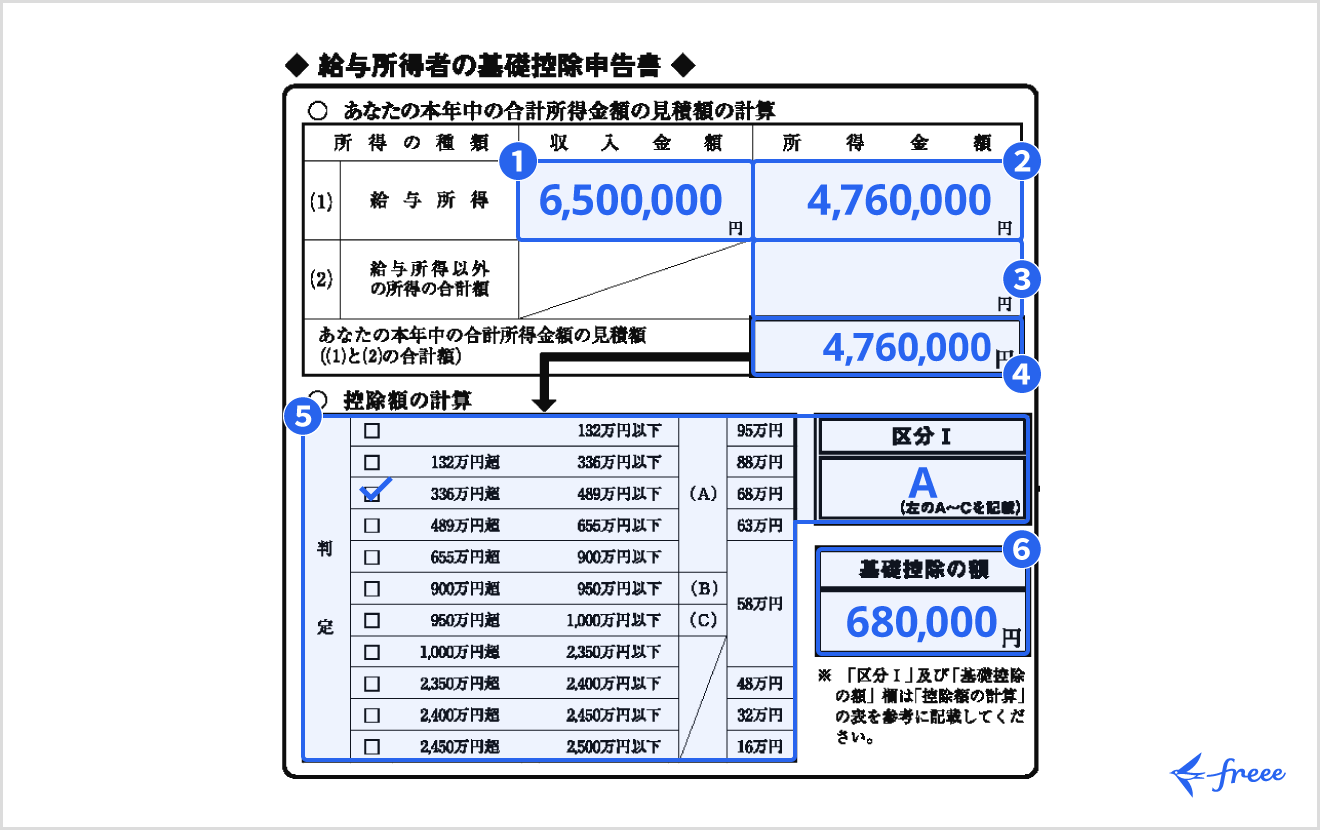
1. 基礎控除申告書パート収入金額と所得見積額の計算式
多くのパート従業員がペンを止めてしまうのが、「収入金額」と「所得金額」の違いです。この2つは全く異なる概念です。
- 収入金額:1月1日から12月31日までに支給される「総支給額(税金や社保を引かれる前の額面金額・非課税の交通費は除く)」の見積もり合計。
- 所得金額:収入金額から国が定めた「給与所得控除(最低55万円)」を差し引いた後の金額。
例えば、1年間のパート給与総支給額の見込みが「100万円」である場合、基礎控除申告書の記入欄には以下のように記載します。
- 「収入金額」の欄:1,000,000円
- 「所得の見積額」の欄:1,000,000円 - 550,000円 = 450,000円
この「450,000円」を計算表に当てはめると、判定区分は「900万円以下(A)」となり、基礎控除額の計算枠は「48万円」と確定します。年収が55万円以下の場合は、所得見積額を「0円」と記入してください。
2. 配偶者控除申告書パート書き方|「夫の書類」と「妻の書類」の混同に注意
ここが現場で最も混乱を引き起こすポイントです。「自分がパートで、夫の扶養に入っている」場合、自分のパート先から配られた申告書の「配偶者控除等申告書」の欄は原則として空欄になります。
配偶者控除とは、「配偶者を養っている側(主に高収入の夫)」が自らの税金を安くするために会社へ提出するものです。パートである妻自身が配偶者控除を申請する立場にはありません。パート妻がやるべき作業は、「夫が自社に提出する配偶者控除等申告書に、自分のパート年収と所得の見積額を正確に伝えて転記してもらうこと」です。
万が一、妻自身の年収が夫より高く、夫を扶養に入れているような逆の力学が存在する場合にのみ、妻側の申告書にある配偶者控除欄を使用します。
生命保険料・地震保険料はどう書く?パート年末調整保険料控除申告書のツボ
民間保険に加入している場合、「給与所得者の保険料控除申告書」を提出することで所得控除を受けられます。しかし、パート勤務者の場合は控除の適用に関して戦略的な判断が求められます。
仮にパート本人の年間給与が103万円以下である場合、前述の通り基礎控除(48万円)と給与所得控除(55万円)の合算によって課税所得はすでにゼロです。税金が発生していない状態では、いくら生命保険料控除申告書を詳細に書いて証明書を添付しても、控除する元本がないため1円も税金は戻りません。
ここで知っておくべき実務知識が「契約者名義と支払者の関係」です。生命保険料控除は、保険の契約者名義がパート妻名義であっても、「実際に保険料を支払っているのが夫の口座(家計の主宰者)」であるならば、夫側の年末調整で申告することが国税庁の通達上認められています。高い所得税率を課されている夫の側で控除を適用させた方が、世帯全体としての手取り還付額は圧倒的に大きくなります。
ダブルワーク・掛け持ち時の真相|「年末調整を出さないとどうなる?」のペナルティ
物価高が続く近年、コンビニエンスストアや飲食店、物流倉庫など複数の仕事を掛け持ちする「ダブルワーク」のパート従業員が急増しています。しかし、掛け持ちの年末調整には法律上の一大原則が存在します。
掛け持ちパートは「メインの1社」でしか年末調整ができない
国税庁の定めにより、給与所得者の扶養控除等申告書は同時に2箇所以上の事業所へ提出することはできません。
- 主たる給与(メインの職場):「扶養控除等申告書」を提出し、税額表の「甲欄」が適用される。ここで年末調整を行う。
- 従たる給与(サブの職場):申告書を提出できず、税額表の「乙欄」が適用される。乙欄は高い源泉徴収税率(約3.06%〜)が差し引かれ、年末調整は行われない。
サブの職場から「年末調整の紙を書いて出して」と言われても、安易に提出してはいけません。2箇所で提出するとマイナンバーによる名寄せで税務署から重複申告が発覚し、勤務先双方に税務署から問い合わせが入るという深刻なトラブルに発展します。「他社でメインの年末調整を行っているため、こちらでは提出できません」と伝えるのが正しい対応です。
「年末調整を出さないとどうなる?」放置した場合の深刻な実害
面倒だから、あるいは掛け持ちがバレるのが怖いからといって、メインの職場で年末調整の提出を拒否・放置した場合は以下の事態に見舞われます。
- 払いすぎた所得税が戻らない:本来であれば数千円から数万円の還付金を受け取れる権利を自ら放棄することになります。
- 翌年の住民税が高額になる:所得控除が正しく反映されないため、自治体から届く翌年度の住民税決定通知書の金額が跳ね上がります。
- 確定申告の手間が発生する:会社で年末調整を行わない場合、翌年2月16日から3月15日までの間に、自身で税務署へ確定申告を行わなければ法的な所得確定ができません。
【実態検証】「手取りが減った」SNSや現場の声に見る扶養内調整の生々しいリアル
大手ネット掲示板やSNS、知恵袋の投稿を丹念にリサーチすると、毎年11月から12月にかけてパート従事者による悲痛な投稿がタイムラインを埋め尽くします。
「10月からシフトを削られ、店長から『これ以上入ると103万超えるよ』と強制退勤させられた」「時給が上がったせいで、労働時間を減らさざるを得ず、結果的に毎月の生活費が苦しくなった」「夫の会社の健康保険組合から過去の給与明細を全て提出させられ、パートの掛け持ちが発覚して扶養を外されそうになった」――こうした声は氷山の一角です。
現場取材を進めると、大手スーパーで働く40代女性は次のように証言します。
「最低賃金が改定されて時給がアップしたのは嬉しいのですが、年収の上限枠が昔のままなので、働ける日数が減ってしまいました。年末調整の書類を書くこの季節は、シフト表と電卓をにらめっこして『あと何千円で壁を超えてしまう』とノイローゼになりそうです。会社からは書類を早く出せと急かされ、精神的なプレッシャーが半端ではありません」
制度の趣旨は「世帯の税負担軽減」にあるにもかかわらず、現場では「働き控え」という経済活動のブレーキを引き起こし、労働者自身も数字のパズルに振り回されているのが偽らざる実態です。
【プロの結論】「夫の扶養」に依存する構造的リスクと賢い働き方の判断基準
昭和から平成、そして令和へと続く日本の家族観には、「夫が主たる生計維持者であり、妻は家事・育児を担いながら家計補助的にパートで働く」という強固な性別役割分担意識が長年根付いてきました。しかし、社会学および心理学的な観点からこの構図を解剖すると、「扶養内に留まり続けること」は一種の経済的共依存関係を固定化させるリスクを孕んでいます。
配偶者の収入に生活の基盤を完全に委ねる状態は、健全な「心理的バウンダリー(自立した個人の境界線)」を曖昧にします。万が一の離婚や夫の病気・失業というライフイベントが発生した際、キャリアの空白と厚生年金の未加入期間は、個人の経済的自立を致命的に阻害します。目先の「数万円の税金・社会保険料の節約」に固執するあまり、将来の厚生年金受給額の拡大や自身のキャリア形成という長期的な果実を放棄している側面は否定できません。
これらを踏まえ、現在のパート労働者がとるべき進路の判断基準を提示します。
扶養内(103万・130万円以内)を死守すべき人
- 配偶者の勤務先から手厚い「家族手当(配偶者手当)」が支給されている人:夫の会社で「年収103万円以下(または130万円以下)」を条件に月2万〜3万円の手当が出ている場合、それを超えて働くことによる損失が大きいため、手当の条件枠内に抑えるのが合理的です。
- 子育てや介護の負担が重く、物理的に週20時間以上の勤務が困難な人:心身の健康と家庭内ケアを最優先すべきフェーズにある場合は、無理に壁を突破せず扶養枠内で年末調整を確実に完了させるのが最良の選択です。
扶養を抜けて社会保険に自ら加入し、稼ぐべき人
- 月収10万円以上を安定して稼ぐ見込みがあり、時間を増やせる人:130万円の壁を突破して年収160万〜180万円以上を目指せる環境であれば、手取りの逆転現象を乗り越え、将来の老齢厚生年金を手厚くし、傷病手当金や出産手当金といった公的保障を自ら獲得する道を選ぶべきです。
- 長期的なキャリアアップや経済的自立を目指す人:夫の顔色や年末のシフト調整にストレスを感じる生活から脱却し、自分自身の名義で資産形成を行う第一歩となります。
【年末調整 パートの書き方】に関するよくある質問(FAQ)
Q1:1年間のパート年収が確定していない11月の時点で、どうやって金額を書けばよいですか?
A1:年末調整書類に記入する金額は、あくまで「12月31日時点の見込み額」です。1月から直近(10月頃)までの給与明細の総支給額を合算し、残りの11月・12月のシフト予定から概算して記入します。多少の誤差(数万円程度)であれば会社側が12月の最終給料計算時に確定値で再計算・精算してくれるケースがほとんどです。極端にかけ離れた金額でなければ問題ありません。
Q2:年の途中でパート先を変えました(転職)。書類の書き方で注意すべき点は?
A2:前のパート先から交付された「源泉徴収票の原本」を、現在のパート先に提出する申告書に必ず添付してください。現在の会社は、前職の給与と自社の給与を合算して年末調整を行う法律上の義務を負っています。前職の源泉徴収票を提出しない場合、現在の会社では年末調整を行えず、年明けに自身で確定申告を行うことになります。
Q3:交通費は「パート収入金額」に含めて計算するのですか?
A3:原則として含めません。電車やバスなどの通勤交通費(非課税限度額内:月15万円まで)は非課税所得となるため、年末調整申告書の「給与の収入金額」からは除外して計算します。ただし、給与明細上で「一律支給」として課税扱いになっている手当がある場合は対象となるため、明細書の「非課税通勤費」の項目を確認してください。
まとめ:書類の正確な提出が家計防衛と自分らしい働き方の第一歩
パートの年末調整は、一見すると無機質で難解な税務手続きに思えます。しかしその本質は、汗を流して得た大切な給与から、正当な権利として還付金を取り戻し、次年度の課税リスクを排除するための極めて現実的な「家計防衛策」です。
制度の仕組みを正しく見極める眼養うことは、単に書類の空欄を埋める作業にとどまりません。自分がどのような社会制度の保護を受け、あるいはどのような制約の下に置かれているのかを自覚することは、世帯内の関係性を見つめ直し、主体的な働き方をデザインするための重要な足がかりとなります。配布された書類を前に焦る必要はありません。まずは給与明細を手元に揃え、本稿の計算式に沿って落ち着いてペンを進めてください。 (出典: 年末 調整 書き方 パート(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
