手書き領収書の書き方完全攻略!上様やお品代が無効な理由と2026基準
レジトラブル時や出張先、慶弔関連の取引など、ビジネスの現場において手作業で作成される手書きの領収書。デジタル化が進展した現在でも、緊急時の代替手段や小規模店舗の決済証憑として根強く活用されています。しかし、税制改正やインボイス制度の定着に伴い、かつての「慣習」に頼った手書き処理は、税務調査での否認や仕入税額控除の適用除外といった深刻なペナルティを招く火種となっています。
特に経理現場や店頭で長年まかり通ってきた「宛名は上様」「但し書きはお品代」という曖昧な運用は、現在では通用しない局面が急増しています。現場で慌てないために知っておくべき適格請求書の要件、金額改ざんを防止する厳格なルール、収入印紙の貼付義務まで、実務に直結する基準を体系的に整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:「上様」「お品代」は適格請求書(インボイス)原則取引で無効であり、簡易インボイス対象外の取引では仕入税額控除が認められない。
- 要点2:手書き作成時もインボイス登録番号のゴム印押印や手書き付記が有効であり、税率ごとの対価と消費税額の正確な区分記載が必須。
- 要点3:記載ミスに対する修正液・訂正線は信憑性を損ねるため原則再発行とし、税抜5万円以上の取引には収入印紙の貼付と正しい消印が義務付けられる。
【真偽検証】「上様」や「お品代」は本当に無効?知っておくべき決定的な理由
領収書の発行時、顧客から「宛名は上様で」「但し書きはお品代と書いて」と依頼される場面は珍しくありません。しかし、国税庁の指針および消費税法の規定に照らし合わせると、この慣習を無批判に踏襲することは発行者・受領者の双方にとって致命的なリスクとなります。
まず、手書き領収書における宛名の上様ルールについて検証します。原則として、インボイス(適格請求書)には「書類の交付を受ける事業者の氏名または名称」の記載が法令で義務付けられています。したがって、法人間取引や通常のBtoB商取引において「上様」と記載された領収書は、適格請求書としての要件を満たさず、受け取った側は仕入税額控除の対象にできません。
例外として、不特定多数の顧客を相手にする小売業、飲食店業、タクシー業、駐車場業などの特定業種に限り、宛名のない「適格簡易請求書(簡易インボイス)」の発行が認められています。しかし、大手企業の経理部や税理士の証言によると「社内規程によって『上様』の領収書は経費精算を受け付けない企業が大多数を占めている」というのが現場の実態です。税法上の例外業種であっても、社内コンプライアンスの観点から正式な会社名(株式会社を略さず前株・後株まで正確に記載)を記入することが実務上の鉄則です。
次に、但し書きにお品代が使えない理由には明確な法的根拠が存在します。税務調査において調査官が最も注視するのは「支出が事業に真に関連しているか」という実態性です。「お品代」という表記は購入した物品やサービスの性質が一切判別できず、私的な私費購入や使途不明金、架空経費の計上を疑われる典型的な原因になります。
飲食代であれば「〇〇プロジェクト打ち合わせ飲食代(参加人数〇名)」、備品であれば「オフィス用文具・事務用品代」、書籍であれば「業務研究用書籍代」といった具合に、第三者が一目で使途を特定できる客観的な品目名を記載しなければ、税務調査官から実態性を否認されるリスクを回避できません。

【2026年最新】インボイス制度下における手書き領収書の書き方と必須記載事項
2026年最新インボイス制度と手書き領収書の関係において、手書き伝票だからといってデジタルデータと異なる特例が与えられるわけではありません。紙の領収書であっても、要件を欠いたものは法的に「単なる私的メモ」と同等の扱いになってしまいます。
適格請求書発行事業者が発行する手書き領収書には、以下の項目が完全に網羅されている必要があります。
- 発行者の氏名または名称および登録番号:事業者名とともに「T+13桁の半角数字」を正確に記載する。
- 取引年月日:年・月・日を西暦または和暦で明記(省略不可)。
- 取引内容:提供した商品や役務の具体的な名称(軽減税率の対象である場合はその旨も明記)。
- 税率ごとに区分して合計した対価の額および適用税率:10%対象および8%対象それぞれの合計金額(税込または税抜)。
- 税率ごとに区分した消費税額等:区分した税率に対応する消費税額を算出・記載。
- 書類の交付を受ける事業者の氏名または名称:簡易インボイス対象事業を除き、受領者の正式名称を記載。
特に小売・飲食業などが発行する適格簡易請求書の必要記載事項では宛名の省略が許容されますが、その他の項目は一切の妥協が許されません。また、現場オペレーションにおいて登録番号のゴム印と手書き対応をどう扱うべきかという疑問が頻出します。国税庁の公表資料によると、事前に登録番号「T1234567890123」を彫ったスタンプ(ゴム印)を領収書の発行者欄に押印する手法は完全に有効であり、万が一スタンプがない場合でもボールペンによる手書き付記が認められています。ただし、数字の誤記は即座に無効となるため、事前の浸透印やゴム印の用意が推奨されます。
さらに計算処理で見落とされがちなのが、税率ごとの消費税額と端数処理の厳格な規定です。1つの領収書(インボイス)につき、端数処理は「税率ごとに1回のみ」と定められています。品目ごとに端数処理を行って合算するような手書き計算は税法違反となるため、税率ごとの合計対価を算出した上で、最後に1円未満を四捨五入・切捨て・切上げのいずれか統一された方法で処理しなければなりません。
金額の改ざん防止ルールと記号表記|数字の前後に付けるべき記号
手書き領収書はデジタルデータに比べて偽造や金額改ざんの余地が生じやすいため、商法および金融実務に根ざした防衛策を講じることが不可欠です。金額の改ざん防止ルールと記号表記を遵守しない発行物は、経理審査で差し戻される原因となります。
金額欄を記入する際は、以下の3要素を1つのセットとして記述します。
1つ目は、先頭の記号です。金額の直前にスペースを空けず「¥」または「金」を必ず記入します。これにより、数字の前に別の数字を書き足して桁数を偽造する余地を封じます。
2つ目は、3桁ごとのカンマ区切りです。「100000」ではなく「100,000」と記述することで、数字の誤認や視認性の低下を防止します。
3つ目は、末尾の記号です。金額の直後にスペースを空けずに「-」「※」「也」を配置します。「¥100,000-」や「金100,000也」と表記することで、末尾への数字追加を防ぐ防護壁となります。
数字の字体に関しても注意が必要です。「1」と「7」、「0」と「6」など、手書き特有の癖によって判読が曖昧になりやすい文字は、税務調査や監査においてトラブルの温床になります。極端な崩し字は避け、明瞭な楷書体で記述することが書き手側の責務です。
【実態検証】経理現場・税務調査の実態データと比較で見る法的リスク
実務の現場において、記載不備のある手書き領収書がどのような法的・金銭的ペナルティにつながるのかを把握しておく必要があります。以下の比較表は、各種記載条件における有効性と現場リスクを整理した客観的データです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 宛名「上様」表記 | 一般BtoB取引で仕入税額控除適用不可(否認率100%) | 小売・飲食等の簡易インボイスのみ免除可 | 商取引の信憑性を担保するため、全業種で正式社名記載が不可欠 |
| 但し書き「お品代」 | 使途不明金認定リスク大、損金算入否認の対象 | 品目・内容の具体的明記(例:消耗品代等) | 具体性の欠如は税務調査で最大の突っ込みどころとなるため厳禁 |
| 収入印紙の貼付 | 税抜5万円以上で200円〜(未貼付は過怠税3倍) | 税抜記載があれば「税抜額」で5万円基準を判定 | 消費税額を明確に区分記載することが合法的な印紙節約の鍵 |
| 記載ミス・誤字訂正 | 修正液使用の領収書は証憑価値喪失 | 二重線+訂正印、または全破棄再発行 | 実務上は二重線訂正を嫌う経理が多いため「書き直し」が唯一の正解 |
| 証憑保管期間 | 法人7年間(繰越欠損金適用時は最長10年間) | 個人事業主は青色申告で7年、白色で5年 | 感熱紙・手書き複写の経年劣化(文字消え)対策が極めて重要 |
印紙税法において見落とされがちなのが、収入印紙5万円以上の貼付と消印に関する判定基準です。売上代金の受取書における非課税限度額は「受取金額5万円未満」ですが、この受取金額の判定には明確なルールが存在します。領収書内に「消費税額等」が明確に区分記載されている場合、あるいは税込価格と税抜価格の両方が明記されている場合に限り、消費税抜きの金額で5万円以上かどうかを判定できます。
例えば、支払総額が54,780円(税込)であっても、領収書に「税抜金額49,800円、消費税額等4,980円」と明記されていれば、税抜額が5万円未満となるため収入印紙の貼付は法的に不要です。一方で、内訳を書かずに「54,780円」とだけ一括記載した手書き領収書は、額面全体が判定基準となり200円の収入印紙を貼らなければ印紙税法違反(不納付)に問われます。納付漏れが発覚した場合、本来の印紙税額に加えてその2倍に相当する過怠税が課され、合計で当初額の3倍を徴収されることになります。
印紙を貼付した際の「消印(割印)」も、印紙の再使用を防ぐために法的義務となっています。消印は印紙と領収書の台紙にまたがる形で、印鑑の押印またはボールペン等による消し込み(自署)で行わなければなりません。鉛筆やシャープペンシルなど容易に消去可能な筆記具による消印は法的に無効と判断されます。
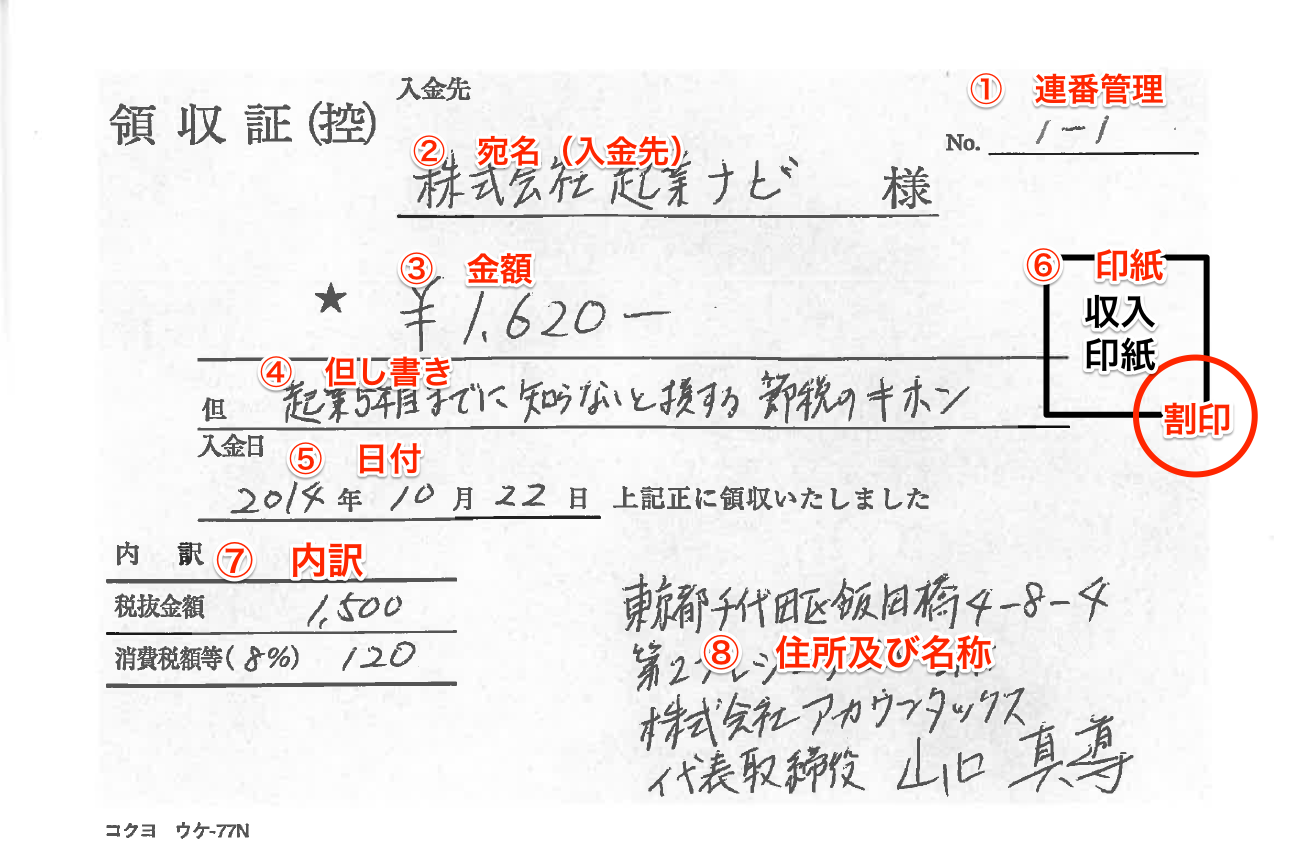
手書き領収書の見本とテンプレート詳細まとめ|記載箇所の完全マニュアル
現場で迷わず正確な証憑を作成するために、手書き領収書の見本とテンプレート詳細まとめを言語化して提示します。手書きの領収書用紙(カーボン複写式推奨)を使用する際は、以下の配置構成を忠実に守ってください。
【適格手書き領収書の標準レイアウト構成】
・最上部中央:表題「領 収 書」
・右上部:発行日付「2026年〇月〇日」、および伝票管理通し番号(No.〇〇)
・左上部(宛名欄):「株式会社〇〇〇〇 御中」(略称不可)
・中央メイン(金額欄):「¥110,000-」(改ざん防止記号で挟む)
・金額直下(但し書き):「但し、〇〇案件Webデザイン制作着手金として 上記正に領収いたしました」
・中段左(内訳明細欄):
- 10%対象対価:¥100,000(消費税額等:¥10,000)
- 8%対象対価:¥0(消費税額等:¥0)
・中段右(印紙貼付枠):5万円以上の場合は収入印紙貼付+消印(発注者・発行者印)
・最下部右(発行者情報欄):
- 事業者名称・屋号、代表者氏名
- 本社所在地、連絡先電話番号
- 適格請求書発行事業者登録番号「T1234567890123」
- 社印(角印)の押印
手書きの作成において事故が起きやすいのが、手書き領収書の訂正方法と二重線の扱いです。記入中に誤字や金額の書き間違いが生じた場合、修正テープや修正液の使用は絶対に認められません。修正液が塗られた領収書は、金融機関や税務署から「第三者による改ざん」とみなされ、証憑能力を喪失します。
法的な訂正手続きとしては、誤記入箇所に定規を用いて正確に「二重線」を引き、その上に発行者の印鑑(訂正印)を押した上で、余白に正しい内容を記載するという手法が存在します。しかし、金額欄自体の訂正は二重線であっても一切認めない企業が多く、実務における最善手は「誤った用紙を斜線で破棄(カーボン控えも一緒に保管)し、新しい用紙で最初から書き直す」ことのみです。
さらに現場を悩ませるのが、受領者側からの領収書の再発行トラブルと対応経緯です。「紛失したため再発行してほしい」と要求された場合、安易に同じ領収書をもう1枚交付すると、相手方が2枚を使って経費を多重計上するリスクや、自社が架空計上を幇助したと疑われる危険性があります。再発行を余儀なくされる場合は、領収書の目立つ箇所に朱書きで「再発行(〇年〇月〇日発行分の紛失に伴う再交付)」と明記し、控え伝票にも再発行の事実と経緯を記録しておく必要があります。

一般に知られていない盲点とネットの誤解
インターネット上のQ&AサイトやSNSでは、手書き領収書に関する誤った情報が広く拡散されています。その最たるものが「クレジットカード決済でも手書き領収書を発行しなければならない」という誤認です。
信用取引であるクレジットカード決済においては、店舗側に直接的な金銭の授受が発生していません。したがって、金銭の受取証憑である「領収書」の発行義務は法的に存在しません。顧客から強く求められて手書き領収書を便宜上交付する場合、但し書き欄に「クレジットカード決済による」と明記することが法律上の義務となります。この文言の明記があれば、売上代金の受取書に該当しないため、決済金額が5万円以上であっても収入印紙を貼る必要はありません。もし「カード決済」の文言を抜いて通常の領収書として発行してしまうと、印紙の貼付義務が生じるため注意が必要です。
もう一つの盲点は、領収書の保管期間と保存義務の真相です。紙で発行した領収書の「控え(複写)」は、法人の場合、確定申告書の提出期限の翌日から原則として7年間の保存が義務付けられています。青色申告で繰越欠損金が生じた事業年度については、最長10年間の保存期間となります。また、個人事業主であっても青色申告なら7年、白色申告なら5年の保存義務が課されています。手書き伝票のカーボン控えは光や熱で印字が薄れやすいため、直射日光を避けた暗所ファイル保管を徹底しなければ、数年後の税務調査時に文字が消えて確認できず、追徴課税のリスクに晒されるという見落とされがちな落とし穴が存在します。
【実態検証】利用者の生の声と現場目線で見えたリアル
都内の会計事務所で15年以上のキャリアを持つ税理士は、近年の手書き領収書トラブルについて次のように警鐘を鳴らします。
「インボイス制度が完全に定着した現在でも、接待飲食費やイベント物販などで受領した手書き領収書の1割近くに登録番号の漏れや『上様』『お品代』の表記が見られます。現場の経理担当者は『社内規定で弾かれ、精算者本人が自腹を切らざるを得なくなるケース』や『発行店舗に電話して正しい書類の再送を依頼する二重の手間』に悲鳴を上げています。たった1枚の手書き不備が、企業のバックオフィス業務を著しく停滞させているのが現場のリアルです」
また、個人飲食店を営む事業主からも「忙しいピーク時に手書きでインボイスの要件(税率区分や13桁の登録番号)を正確に書くのは極めてプレッシャーが大きい。計算ミスで顧客からクレームが入るリスクを考慮し、手書きをやめて登録番号印字対応のモバイルPOSレジに切り替えた」という証言が聞かれます。手書き領収書は一見手軽に見える反面、現場にかかる心理的負荷と法的瑕疵のリスクが極めて高い手法に変貌しています。
【プロの結論】手書き領収書を継続すべき事業者と即刻廃止すべき事業者の境界線
コンプライアンス遵守とバックオフィスの効率化が強く求められる現在のビジネス環境において、手書き領収書の運用は抜本的な見直しが不可欠です。組織の取引形態とリスク許容度に応じて、明確な判断を下す必要があります。
手書き領収書の運用を継続しても問題ない事業者
- 対面取引の頻度が極めて低い事業者:月に数回程度の特定取引や、出張買取など電源環境が整わない現場でのみ突発的に金銭授受が発生する業態。
- 登録番号スタンプとフォーマットが完備されている事業者:T番号入りのゴム印が整備され、内訳(10%・8%の税率区分と消費税額)が印刷済みの既製伝票を用い、記入ミスを起こさない運用手順が徹底されている現場。
手書き領収書を即刻廃止し、デジタル化・レジ導入へ移行すべき事業者
- 日常的に不特定多数の顧客と決済を行う店舗:飲食業、美容業、物販店など、会計スピードが求められ、手書きによる転記ミスや計算ミスが多発しやすい環境。
- 法人顧客(BtoB)向けの取引比率が高い企業:宛名やインボイス要件の不備による再発行依頼が頻発し、顧客および自社双方のバックオフィスに過度な確認コストを強いている事業者。
- 印紙税のコストとリスクを削減したい事業者:5万円以上の高額決済が多く、印紙代の経費負担や貼り忘れによる過怠税リスクを恒常的に抱えている企業(電子領収書やレシート発行に移行することで印紙税は全額非課税となります)。
【手書き 領収 書 書き方】に関するよくある質問(FAQ)
Q1:手書き領収書にインボイスの登録番号を手書きで書いても有効ですか?
A1:有効です。登録番号「T+13桁の数字」がボールペン等で判読可能に手書きされていれば法的な適格請求書として認められます。ただし、誤記リスクや記入の手間を防ぐため、実務上はあらかじめ登録番号を彫ったスタンプ(ゴム印)を作成して押印するか、番号印刷済みの領収書用紙を使用することが強く推奨されます。
Q2:宛名を「空欄」で発行してほしいと頼まれた場合、応じても大丈夫ですか?
A2:原則として応じてはいけません。小売業や飲食業など適格簡易請求書が認められる特定業種を除き、宛名のない領収書はインボイスとして無効になります。また、宛名空欄の領収書は受領者側で不正に第三者の名前を記入される危険性があり、発行側が脱税や横領の片棒を担いだと判断されるリスクを排除するため、必ず受領者の正式名称を確認して記入してください。
Q3:手書きの領収書に社印(角印)の押印は法律上必須ですか?
A3:法律上、社印や担当者印の押印は必須要件ではありません。発行者名、取引日、取引内容、金額等の必須項目が正しく記載されていれば、押印がなくても領収書としての効力は法的に成立します。しかし、日本の商慣習においては偽造防止の証拠力や組織としての正式な発行であることを示すため、社印や角印を押印することが一般的な信用基準となっています。
まとめ:法令遵守と信頼性を高める手書き領収書の運用基準
かつては暗黙の了解として許容されていた「上様」や「お品代」、曖昧な金額表記は、制度変更によってもはや通用しなくなっています。手書き領収書を発行する際は、インボイス登録番号の記載、税率ごとの正確な区分表記、明確な取引内容の記述、そして税抜5万円以上における収入印紙の適正な処理を徹底しなければなりません。
領収書は単なる決済の記録用紙ではなく、取引先が正当に税務処理を行うための極めて重要な法的証憑です。古い商慣習から脱却し、法令に準拠した記載ルールを現場に定着させることが、自社の社会的信用を守る唯一の道筋となります。 (出典: 手書き 領収 書 書き方(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
