三菱UFJ銀行の振込手数料を完全無料化!他行宛ても損しない極意
給与受取や生活費の決済で多くの人がメインバンクに据えている三菱UFJ銀行。しかし、毎月のように数百円の振込手数料を漫然と引き落とされていないでしょうか。窓口や店舗ATMで手続きを済ませるだけで、1回あたり数百円から千円近いコストが発生する現在、手数料への無頓着さは家計にとって看過できない出血となります。
デジタル化の加速に伴い、同行の手数料体系は劇的な変化を遂げました。実は、簡単な設定やサービスの組み合わせを押さえるだけで、同一支店間はもちろん、他行宛ての送金手数料すら毎月ゼロ円に抑える明確なルートが存在します。メガバンクの手数料ルールと、知らなければ年間数千円単位で差がつく実践的なコスト削減術を掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:窓口や店舗ATMの利用は大幅な割高設定となっており、インターネットバンキング(三菱UFJダイレクト)への移行がコスト防衛の最低条件。
- 要点2:「スーパー普通預金(メインバンク プラス)」の優遇判定と「ことら送金」を併用すれば、他行宛て振込でも完全無料の送金網を構築可能。
- 要点3:法人向け取引や多額振込では限度額設定とセキュリティ対策が直結しており、個人のポイ活連携(Pontaポイント等)も含めた見直しが必須。
【2026年最新】窓口・ATM・ネットバンキング振込手数料の徹底比較
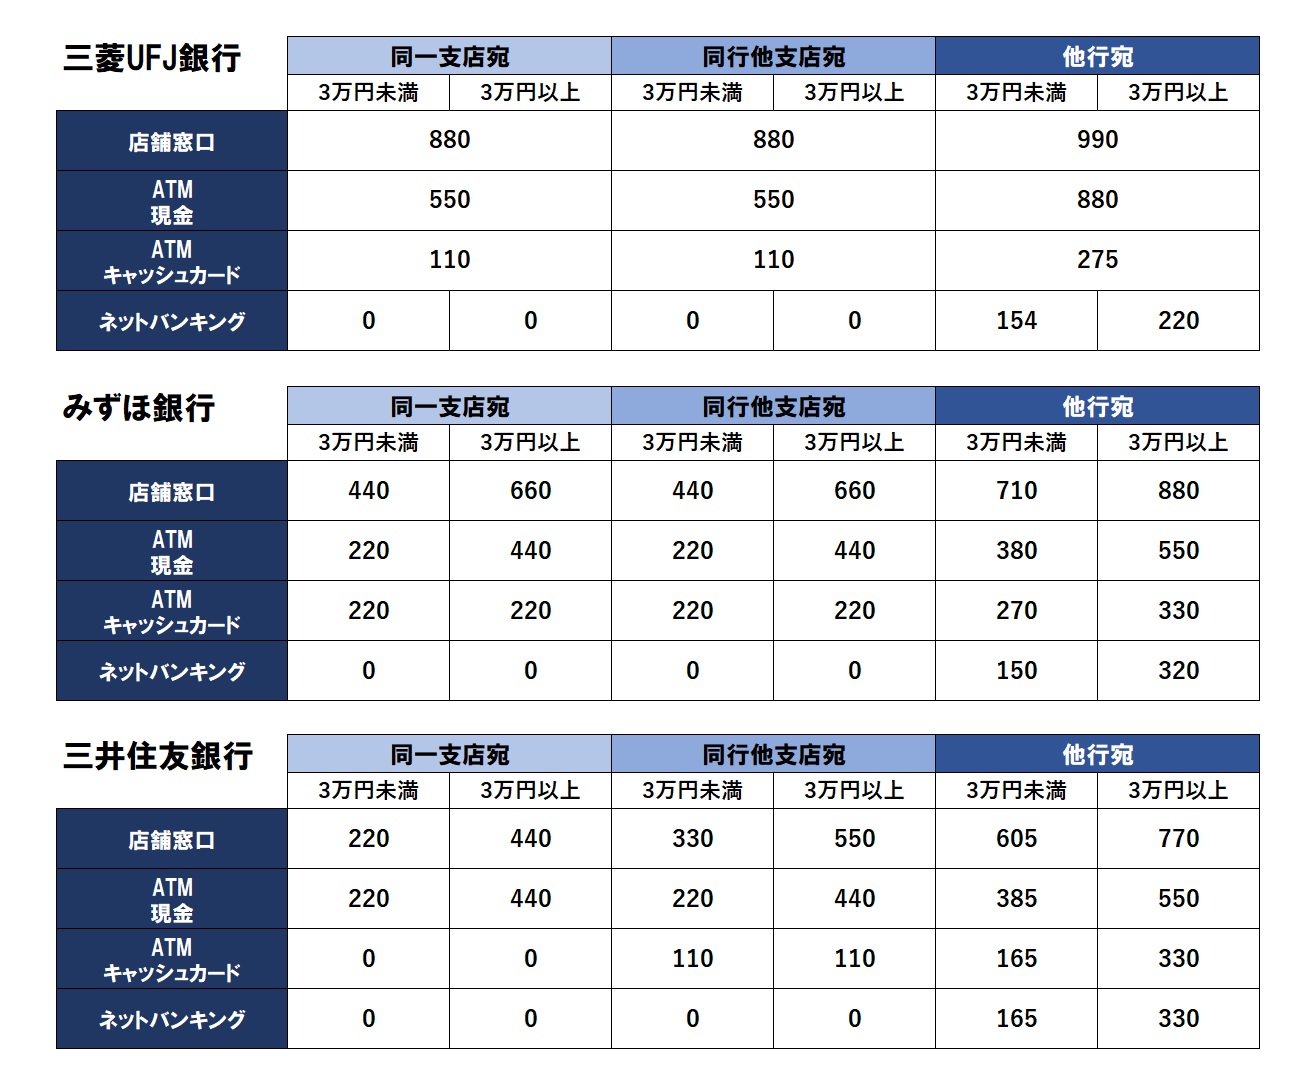
公式発表資料および手数料一覧表に基づき、個人口座における振込手数料の現状を整理しました。かつては一般的だった店頭窓口での振込は、人件費とシステム維持コストの上昇を背景にプレミアム価格が設定されています。一方で、スマートフォンやPCから操作する「三菱UFJダイレクト」は、同行本支店宛てが完全無料化されるなど、明白な傾斜配分が敷かれています。
| 取扱チャネル | 本支店宛て(同一店・他店) | 他行宛て振込手数料 | 編集部の見解・評価 |
|---|---|---|---|
| 店頭窓口 | 550円〜880円 | 770円〜990円 | 緊急時や高額取引以外は避けるべき最高値チャネル。 |
| 三菱UFJ銀行 ATM(現金) | 220円〜440円 | 440円〜660円 | 現金振込は手数料に加えて時間外手数料が加算されるリスクあり。 |
| 三菱UFJ銀行 ATM(カード) | 無料〜110円 | 220円〜330円 | キャッシュカード利用で割安になるものの、他行宛ては有料。 |
| コンビニATM(提携) | 110円〜220円+利用料 | 275円〜440円+利用料 | 振込手数料に加え、所定のコンビニATM利用手数料が二重に発生。 |
| 三菱UFJダイレクト(Web/アプリ) | 0円(完全無料) | 154円〜220円(条件付きで無料) | 基本選択肢。本支店宛ては無条件無料、他行宛ても最安値。 |
データを見れば一目瞭然であるように、三菱UFJ銀行の本支店宛て振込を行う場合、窓口へ足を運ぶだけで数百円の損失を被ります。同行間の資金移動であれば、三菱UFJダイレクトを利用するだけで金銭的負担は即座にゼロになります。

他行宛て振込手数料をゼロ円にする決定的な裏ワザと優遇条件
日常の支払いや家賃送金で避けて通れないのが「他行宛て振込」です。通常、三菱UFJダイレクト経由でも154円から220円のコストがかかりますが、以下の仕組みを組み合わせることで完全無料化が実現します。
最大の柱となるのが、無利息型・利息型を問わず適用できる「スーパー普通預金(メインバンク プラス)」の優遇判定です。所定の判定条件を満たすことで、三菱UFJダイレクトにおける他行宛て振込手数料がステージに応じて月1回から3回まで無料化されます。
代表的な達成条件には以下の項目が挙げられます。
- 給料受取または年金受取の実績:口座に給与や年金の受取実績が1回でもあること。
- Eco通帳(インターネット通帳)への切り替え:紙の通帳を廃止し、アプリ上で明細を確認する設定にするだけで、提携先優遇の足がかりを構築。
- 預金残高や投資信託・外貨預金の運用残高:所定の資産残高を維持することで上位ステージに移行。
- 三菱UFJカードやデビットカードの利用代金引き落とし:キャッシュレス決済との連携。
さらに、金融業界で急速に普及した「ことら送金」の活用も見逃せません。スマートフォンアプリ経由で1回あたり10万円以下の個人宛て送金を行う場合、相手がことら送金参加金融機関であれば、他行宛てであっても手数料は恒常的に0円です。携帯電話番号やメールアドレスを指定して送金できる利便性もあり、友人間の精算や家族への小口送金において既存の振込システムを利用する理由はなくなりました。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSやネット掲示板、Q&Aサイトに寄せられるユーザーのリアルな投稿を分析すると、メガバンクの手数料体系に対する認識の格差が浮き彫りになります。
知恵袋やオンラインコミュニティで散見されるのは、「コンビニのATMから家賃を振り込んだら、ATM手数料と振込手数料で合計500円以上引かれてショックを受けた」「通帳繰越のついでに窓口で振込を頼んだら千円近く取られた」といった嘆きです。長年窓口取引に慣れ親しんだシニア層や、口座開設時の初期設定のまま放置している若年層ほど、無意識に高額な手数料を支払わされています。
一方で、家計管理に敏感な層からは「メインバンクプラスで給与受取口座に指定し、月3回無料枠を確保しているため、過去数年間1円も振込手数料を払っていない」「少額送金はすべてことら送金に集約した」といった声が上がっています。金融機関側の度重なる手数料改定に対し、システムの変化へ適応できたユーザーと、過去の習慣を墨守するユーザーの間で、年間数千円から1万円以上の実質的支出差が生じているのが偽らざる現場の実態です。

一般に知られていない盲点とネットの誤解
ネット上の情報には、古い規程や誤った解釈が混ざっているケースが多いため、注意が必要です。特に注意すべき2つの盲点を検証します。
「Pontaポイント利用」は無料化ではなくポイント消費
「三菱UFJダイレクトならPontaポイントで手数料が無料になる」という言説を見かけますが、これは「1ポイント=1円」として手数料の支払いにポイントを充当しているに過ぎません。手持ちの資産を削って相殺しているだけであり、制度的に手数料が免除されるメインバンクプラスの優遇やことら送金とは本質的に異なります。ポイントの無駄遣いを避けるためにも、本来の無料化枠を優先して使い切るべきです。
コンビニATM利用時の二重課金トラップ
コンビニATM(セブン銀行、ローソン銀行、E-net)で振込を行う際、表示される金額に戸惑う利用者が少なくありません。コンビニ端末での振込には、「コンビニATMの利用手数料(時間帯により110円〜330円)」と「振込手数料」が同時に課されます。メインバンクプラスで提携先ATMの手数料無料回数が残っていたとしても、免除されるのはATM利用手数料のみであり、振込手数料そのものは免除されないケースが大半です。出先からの振込であっても、ATMに触れず自身のスマートフォンから三菱UFJダイレクトを立ち上げて手続きするのが正解です。
法人振込手数料の壁と振込限度額のセキュリティ防衛
個人口座だけでなく、個人事業主や法人名義の口座(BizSTATION)を扱うビジネスパーソンにとっても、振込手数料は経費率を左右する重要課題です。
法人口座の場合、三菱UFJダイレクトのような個人向けの無料化恩恵は原則として受けられません。BizSTATIONの利用手数料に加え、他行宛て振込では1件あたり数百円のコストが固定で発生します。このため、頻繁に外注費や仕入代金の支払いを行う事業者は、取引先との口座統一や、月間の取引件数に応じた一括伝送サービスの活用など、体系的なコストマネジメントが不可欠となります。
また、個人・法人を問わず見直すべきが「振込限度額」の設定です。三菱UFJダイレクトでは、不正送金被害を防止するために1日あたりの振込限度額を任意に設定できます。初期設定のまま高額な枠を残していると、万が一のフィッシング詐欺やアカウント乗っ取り時に致命的な損害を被る危険性があります。日常的に必要な金額(例:50万円以下)に引き下げ、冠婚葬祭や引越しなどで高額送金が必要な際のみワンタイムパスワードを用いて一時的に引き上げる運用が推奨されます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学や金融リテラシーの観点から導き出される、三菱UFJ銀行を振込拠点として使い続けるべき基準は極めて明快です。
【活用を推奨できる層】
- 給与・賞与の受取口座に指定でき、メインバンクプラスの優遇条件を容易に満たせる人。
- スマホアプリの操作に抵抗がなく、日常の振込を三菱UFJダイレクトやことら送金で完結できる人。
- メガバンクならではの店舗網や住宅ローン、信用力を重視しつつ、デジタル完結で手数料をゼロにコントロールできる人。
【取引手法を見直すべき層】
- 「紙の通帳記帳」や「窓口の対面対応」にこだわり、ATMや店舗窓口から毎月振込を行っている人(年間の手数料負担が数千円規模に達するため極めて不合理)。
- 他行宛ての振込回数が毎月5回〜10回以上あり、メガバンクの無料枠(最大月3回程度)を大幅に超過してしまう事業的利用者(無条件で月5回〜10回無料が付帯するネット専業銀行の併用が合理的)。
【三菱 東京 ufj 銀行 振込 手数料】に関するよくある質問(FAQ)
Q1:旧「三菱東京UFJ銀行」時代の古いキャッシュカードや通帳を使っていますが、振込手数料に違いはありますか?
A1:手数料体系に違いはありません。現在も旧名義のキャッシュカードはそのまま利用可能ですが、適用される振込手数料は現在の三菱UFJ銀行の最新レートに従います。無駄なコストを抑えるためにも、窓口やATMでのカード振込ではなく、Web上の三菱UFJダイレクトへログインして手続きを行ってください。
Q2:三菱UFJダイレクトで他行宛てに振り込む際、土日や夜間は手数料が高くなりますか?
A2:三菱UFJダイレクト経由の振込手数料は、曜日や時間帯に関わらず一律です。窓口やATMのように時間外手数料が上乗せされることはありません。また、全銀システムの24時間365日稼働に伴い、原則として夜間や休日であっても即時振込として処理されます(受取先金融機関の都合により翌営業日扱いとなる例外を除く)。
Q3:ことら送金で送れない口座や限度額はありますか?
A3:ことら送金は「1回あたり10万円以下の個人宛て送金」に限定されています。10万円を超える送金や、法人名義の口座宛て、またはことら送金ネットワークに加盟していない一部の金融機関宛てには利用できません。10万円超の送金を行う場合は、三菱UFJダイレクトの他行宛て振込無料回数を充当するのが効率的です。
まとめ:今後の動向と失敗しないための判断基準
金融機関の収益構造が変化する中、紙の帳票や有人窓口の維持コストを利用者に求める流れは、今後も一段と加速していくことが確実視されています。メガバンクの手数料改定は、単なる値上げではなく「デジタルへ移行する顧客を優遇し、アナログにとどまる顧客に実費を求める」という明確なメッセージです。
無駄な振込手数料を支払い続ける理由はどこにもありません。まずはご自身の口座を「スーパー普通預金(メインバンク プラス)」へ登録し、紙の通帳から「Eco通帳」への切り替えを完了させること。そして、10万円以下の送金には「ことら送金」を、それを超える振込には「三菱UFJダイレクト」の無料枠を活用する習慣を徹底してください。正しい知識とわずかな設定変更だけで、資産の無用な流出を恒久的に食い止めることができます。 (出典: 三菱 東京 ufj 銀行 振込 手数料(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
