副業禁止企業一覧|メガバンクや大手NGの裏事情と2026年最新動向
厚生労働省が「モデル就業規則」を改定して副業・兼業を原則容認とする方向へ舵を切って以降、企業の働き方改革は急速に進展しました。しかし、2026年の最新調査においても、大手企業やメガバンク、インフラ業界を中心に「副業禁止」のスタンスを頑なに崩さない組織が一定数存在します。
物価高や終身雇用の形骸化を背景に「副業で収入源を増やしたい」「社外でスキルを磨きたい」と願うビジネスパーソンが増加する一方で、就業規則を軽視した隠れ副業によるトラブルや処分事例も後を絶ちません。本稿では、最新データをもとに副業禁止企業の特徴や業界ごとの事情、さらには住民税から発覚するリスクのメカニズムまで、現場のリアルな証言を交えて徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年時点の大手企業副業解禁率は約5割に達する一方、メガバンクやインフラ、機密情報を扱うメーカーは依然として厳格な禁止・制限を維持している。
- 要点2:副業が禁止される背景には「情報漏洩リスク」「過重労働による本業への支障」「競業避止・利益相反の回避」という経営側の切実な防衛理由がある。
- 要点3:会社に隠れて副業を行っても住民税の特別徴収税額の通知や社内密告で発覚する確率が極めて高く、違反時は戒告や減給などの就業規則違反処分に直面する。
【2026年最新】副業禁止企業・解禁企業の実態一覧と業界別マップ
日本国内における副業解禁の波は着実に広がっているものの、業界によってその温度差は顕著です。東京商工リサーチや各社公式発表資料によると、2026年現在の上場企業における副業容認率は約54%前後に達し、過半数の企業が何らかの形で社外活動を認める時代に入りました。
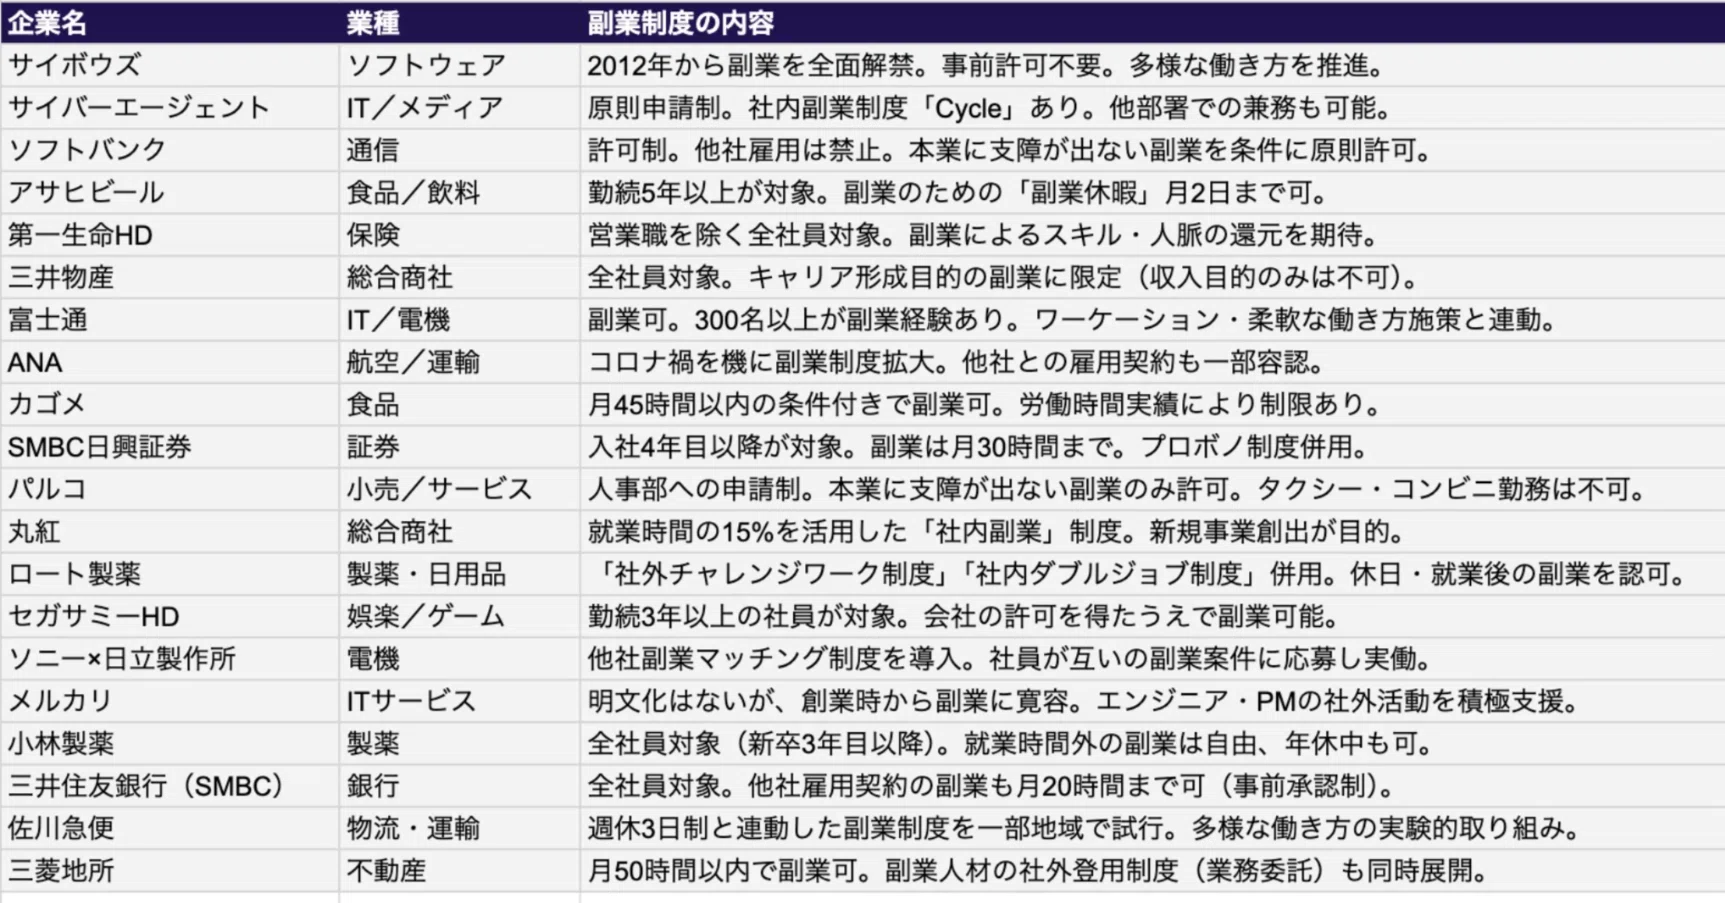
しかし、その内実を精査すると「全面解禁」を行っている企業はごく一部であり、多くの企業が「事前許可制」や「自社業務にプラスとなる活動に限定」といった厳しい条件を課しています。以下の表は、主要業界における副業の許容傾向と実態をまとめた比較データです。
| 業界・企業区分 | 代表的な企業・現状の傾向 | 副業解禁状況・方針 | 編集部の見解・評価 |
|---|---|---|---|
| メガバンク・大手金融 | 三菱UFJ・三井住友・みずほ・大手生損保 | 原則禁止(一部グループ会社で限定的許可) | 守秘義務とインサイダー防止の観点から最もハードルが高い。 |
| 重工業・素材・製造 | 大手鉄鋼・化学・重工メーカー各社 | 原則禁止〜厳格な事前許可制 | 技術流出防止や安全管理上の過重労働防止が最優先される。 |
| 先進的IT・通信 | ソフトバンク・LINEヤフー・メルカリ・サイバーエージェント | 原則自由・届出制(競合他社を除く) | 人材獲得・社外知見の還元を狙い、積極推進の姿勢が定着。 |
| 大手電機・自動車 | ソニーグループ・トヨタ自動車・日立製作所 | 条件付き解禁(申請・審査制) | 個人のキャリア自律を促す目的で制度導入が進むが、審査は厳格。 |
| 公務員(国家・地方) | 中央省庁・地方自治体・警察・消防・教員 | 法律により厳格禁止(一部地域貢献活動等を除く) | 国家公務員法・地方公務員法に基づくため、違反時は懲戒対象。 |

大手やメガバンクはなぜ頑なに拒むのか?副業禁止企業の特徴と決定的な裏事情
政府が副業を後押しするなか、なぜ伝統的大手企業や金融機関は頑なに門戸を閉ざし続けるのか。その背景には、単なる保守的な企業風土という言葉だけでは片付けられない、構造的かつ法的なリスク要因が存在します。
1. 金融機関が抱える「信用失墜」と「利益相反」の極大リスク
メガバンクをはじめとする金融業界が副業に極めて慎重な最大の理由は、インサイダー取引の防止と顧客機密情報の保護にあります。行員が社外で別のビジネスに関与した場合、職務上知り得た企業の財務情報や未公開情報を不正利用するリスクを完全に排除することは困難です。万が一にも不祥事が発生すれば、金融庁からの業務改善命令や社会的信用の失墜に直結するため、経営陣としては全面禁止を維持せざるを得ない構造があります。
2. 労働時間管理と安全配慮義務の重荷
労働基準法第38条では「労働時間は、事業場を異にする場合においても通算する」と定められています。従業員が副業先で深夜まで働き、本業中に過労や事故を引き起こした場合、本業の会社側も「安全配慮義務違反」に問われるリスクがあります。特に製造業や建設業など、安全管理が人命に直結する現場を持つ企業では、副業による疲労蓄積を重大な労働災害リスクと捉えています。
3. 独自技術・ノウハウの流出懸念
化学メーカーや精密機器メーカーなど、莫大な研究開発費を投じて競争優位を築いている企業では、社員の社外活動が技術流出の温床になり得ます。競業他社への情報漏洩を防止する「競業避止義務」を徹底するため、最初から副業を一律禁止にする方針を採るケースが目立ちます。
法令で縛られる公務員と民間企業の決定的な違い|就業規則の法的効力
民間企業の副業禁止が各社の「就業規則」に基づく契約上の取り決めであるのに対し、公務員の副業禁止は国法による厳格な制限です。この法的根拠の差を理解していないと、重大な処罰を受けることになります。
国家公務員は「国家公務員法第103条(私企業からの隔離)」および「同法第104条(他の事業又は事務の関与制限)」、地方公務員は「地方公務員法第38条(営利企業等の従事制限)」によって、原則として営利を目的とする私企業の役員就任や自営、兼業が固く禁じられています。これらは「職務専念の義務」「信用失墜行為の禁止」「守秘義務」を担保するための規定です。
近年、一部の地方自治体において地域社会への貢献活動(農業の手伝いや地域NPO活動など)に限定して副業を認める緩和策が報じられていますが、これはあくまで首長の厳格な許可を前提とした特例に過ぎません。民間企業のように「個人のスキルアップや収入補填のための自由な副業」とは本質的に異なる点に留意する必要があります。

【実態検証】「隠れ副業」はなぜ住民税からバレるのか?現場の生々しい処分リスク
「会社に内緒で副業をすればバレないだろう」という目論見は、税務の仕組み上、極めて高確率で破綻します。現場の税務担当者や人事労務関係者への取材から見えてきた、発覚のメカニズムとリアルな代償を明らかにします。
住民税の「特別徴収税額決定通知書」が最大の引き金
会社員の場合、毎月の給与から住民税が天引きされる「特別徴収」が原則です。副業でアルバイト(給与所得)を行ったり、個人事業(雑所得・事業所得)で一定以上の利益を得て確定申告を行ったりすると、自治体は本業と副業の所得を合算して住民税を計算します。
その合算された税額の通知書が本業の勤務先に送付されるため、経理担当者が「この社員の給与に対して住民税額が不自然に高い」と気づき、副業の事実が浮き彫りになります。確定申告時に住民税の徴収方法を「自分で納付(普通徴収)」に選択することで回避できるケースもありますが、自治体によっては給与所得の普通徴収を原則認めておらず、完全に隠し通すことは困難です。
就業規則違反で下されるリアルな処分相場
隠れ副業が露呈した場合、企業は就業規則に則って懲戒手続きを開始します。実際の現場で見られる処分の内訳は以下の通りです。
- 軽度の違反(ブログ執筆や単発の手伝い程度):口頭注意、始末書の提出(戒告・譴責)。
- 中度の違反(競合外での継続的なアルバイト・過度な稼働):減給処分、出勤停止、昇給・昇格の見送り。
- 重度の違反(競業他社での勤務、社内情報の不正利用、本業への著しい支障):懲戒解雇、退職金の一部または全額不支給。
厚生労働省の「モデル就業規則」第14章(副業・兼業)においても、労務提供上の支障がある場合や企業秘密が漏洩した場合、会社の信用を傷つけた場合には副業を禁止・制限できる旨が明記されており、企業の懲戒権行使は法的に正当化されやすいのが実情です。
会社に副業が認められているか調べる3ステップと許可制申請の突破口
トラブルを避け、堂々と副業に取り組むためには、正規の手続きを踏んで社内承認を得ることが不可欠です。社内の規定を確認し、申請を円滑に進めるための実践的な3ステップを紹介します。
ステップ1:社内イントラで最新の「就業規則」を精読する
まずは就業規則の「服務規律」および「副業・兼業」の条項を必ず確認してください。「許可なく他の事業に従事してはならない」という記載がある場合、全面禁止ではなく「事前申請を行えば認められる余地がある」ことを意味します。直近でガイドラインが改定されているケースも多いため、必ず最新版を参照しましょう。
ステップ2:業務内容が本業に与えるシナジーを言語化する
副業許可制の企業で申請を通すためのポイントは、「副業で得られる経験やスキルが本業の生産性向上にどう寄与するか」を論理的に説明することです。「単にお金が欲しいから」という理由だけでは、労務管理のリスクを恐れる人事部を納得させることは困難です。「外部でのマーケティング知見を本業の企画開発に還元する」といった社内メリットを明記することが申請突破の鍵となります。
ステップ3:労働時間と健康管理の計画書を提示する
企業が最も警戒するのは、副業による睡眠不足や体調不良、それに伴う本業のパフォーマンス低下です。「週あたりの副業稼働時間を〇時間以内に制限する」「土日祝日のみ活動する」といった具体的な健康管理計画をあらかじめ提出することで、会社側の懸念を大幅に払拭できます。
【プロの結論】昭和型忠誠心モデルの限界と個人が築くべきキャリア防衛策
日本企業が長年維持してきた「メンバーシップ型雇用」と「滅私奉公的な忠誠心」を前提とする終身雇用モデルは、構造的な限界を迎えています。企業が従業員の定年までの生活や退職金を以前ほど手厚く保証できない状況において、副業を一律に禁止し続けることは、社員からキャリア自律の機会を奪うことと同義です。
しかし、感情的に反発して無計画な「隠れ副業」に手を染めることは、自らの社会的信用と本業の基盤を危険に晒す悪手に他なりません。自立したビジネスパーソンとして取るべき判断基準は明確です。
副業に踏み切るべき人と慎重になるべき人の判断基準
- 副業を推進すべき人:本業で安定した評価と成果を出しており、就業規則に則って許可を取得できる環境にあり、社外での経験を通じて自身の市場価値を高めたい人。
- 副業に慎重になるべき人:本業の業務負荷がすでに高く残業が常態化している人、金融機関や公務員など法的な制限・厳罰リスクが極めて高い立場にあり、発覚時のキャリア損失が副業収入を上回る人。
組織に過度に依存せず、かといって短絡的なルール違反に走らない「心理的・経済的な自立(バウンダリーの確立)」こそが、不透明な時代を生き抜くための最強のキャリア防衛策となります。
【副業 禁止 企業 一覧】に関するよくある質問(FAQ)
Q1:副業禁止の会社に勤めながら、資産運用(株式投資・不動産投資・暗号資産)をするのも違反になりますか?
A1:一般的に、株式投資や投資信託、不動産投資などの資産運用は「副業(労務提供を伴う営利活動)」ではなく「資産形成(私有財産の管理)」とみなされるため、副業禁止の規定には抵触しません。ただし、不動産の規模が事業的規模(5棟10室以上)に達する場合や、勤務時間中に頻繁なデイトレードを行って職務専念義務を怠った場合は処分の対象となり得ます。
Q2:フリマアプリ(メルカリ・ヤフオク等)での不用品販売も副業とみなされますか?
A2:日常生活で不要になった私物を販売する行為は生活用動産の売却にあたり、副業には該当しません。所得税も非課税です。ただし、最初から転売・営利を目的として商品を継続的に仕入れて販売している場合は「事業・雑所得」とみなされ、就業規則の副業規定に抵触する恐れがあります。
Q3:就業規則で副業禁止と書かれていても、憲法の「職業選択の自由」を盾に裁判で争えば勝てますか?
A3:過去の判例(マンナハウス事件など)において、就業時間外の私的活動は基本的に自由であると判示されています。しかし、本業に悪影響を及ぼす過重労働、秘密漏洩、競業関係にある場合の副業制限は「企業の合理的かつ正当な権利」として認められています。裁判で争うこと自体の精神的・金銭的コストを考慮すると、会社と敵対して強行することは現実的ではありません。
まとめ:今後の動向と失敗しないための判断基準
労働市場の流動化が進むなかで、副業・兼業を巡る企業のスタンスは二極化を続けています。先進的な企業が社外人材の獲得や社内活性化のために柔軟な制度設計を進める一方、情報管理やコンプライアンスが死活問題となる業界では、今後も慎重な姿勢が続く見通しです。
重要なのは、ネット上の無責任な「バレない副業ノウハウ」に惑わされず、自社の就業規則と業界のコンプライアンス基準を正しく把握することです。キャリアの自律と本業での信頼構築を両立させるためにも、ルールに則ったスマートなアプローチを徹底しましょう。 (出典: 副業 禁止 企業 一覧(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
