約定日とは?受渡日との違いを知らないと大損!新NISAの注意点3選
ネット証券の画面で「注文が約定しました」という通知を受け取った瞬間、売買がすべて完了したと安心してしまう人は少なくありません。ところが、銀行口座を確認しても資金がすぐに出金できなかったり、配当金の受領に間に合わなかったりと、思わぬ食い違いに戸惑う声が後を絶ちません。
新NISAの定着によって個人の資産運用が急速に広がるなか、避けて通れないのが「約定日」と「受渡日」の乖離です。売買が成立したタイミングとお金・株式が実際に移動するタイミングには厳密なタイムラグが存在します。日米の市場動向や年末の税務処理まで見据え、投資家が必ず押さえておくべき決済の仕組みを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:約定日は「売買契約が成立した日」、受渡日は「現金と株式・投信が実際に引き渡される決済日」を指す。
- 要点2:国内株式は「約定日から2営業日後」に受け渡されるが、投資信託や海外資産は商品ごとに受渡日数が大きく異なる。
- 要点3:新NISAの年間投資枠の消化や年末の損益通算、配当金の受領権は受渡日ベースで確定するため、年末ギリギリの取引には厳格なスケジュール管理が必須。
【基本定義】約定日とは?受渡日との決定的な違いと資金移動のタイミング
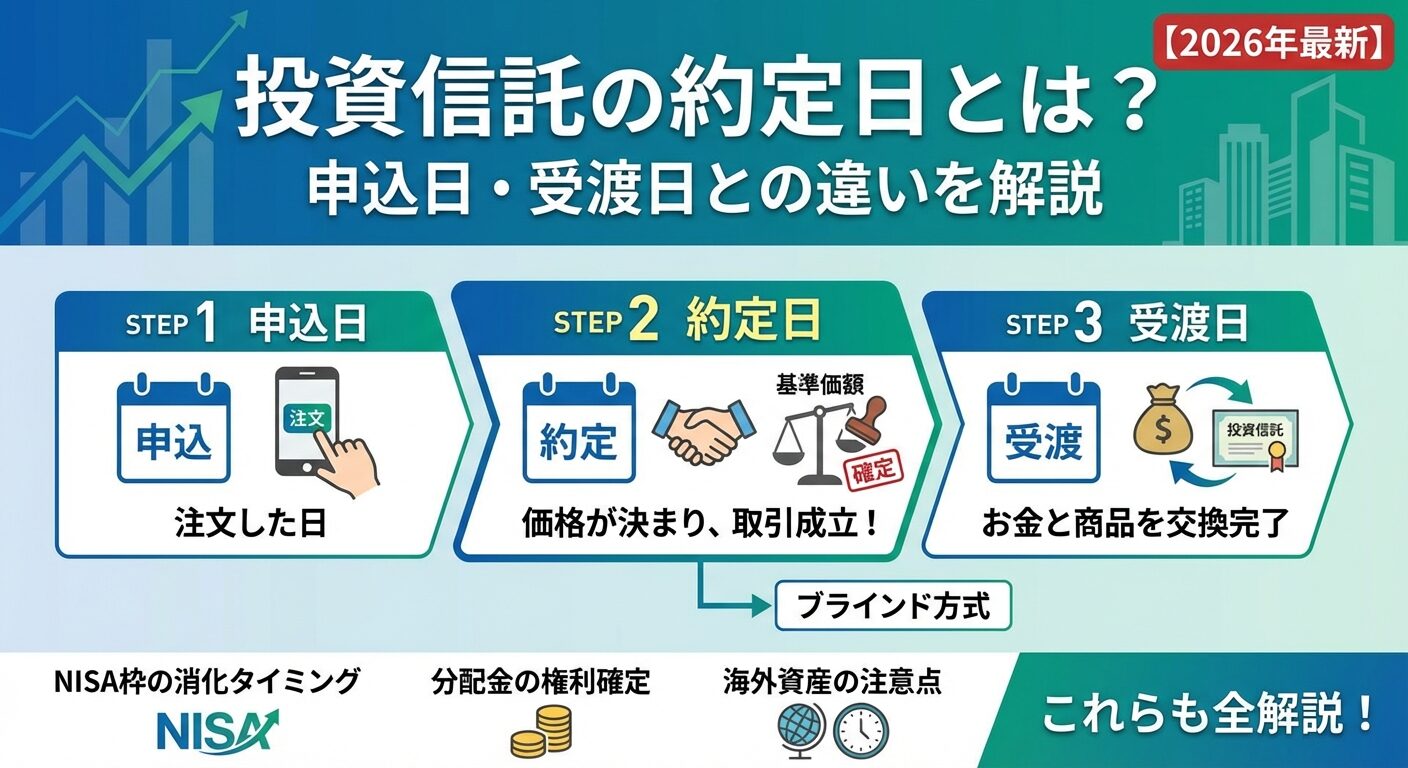
投資の世界において、最も基本的でありながら初心者がつまずきやすい概念が約定日と受渡日の違いです。約定(やくじょう)とは、売り手と買い手の希望価格・数量が合致し、売買契約が正式に結ばれた状態を指します。つまり「取引が成立した日」が約定日です。
一方の受渡日(うけわたしび)とは、購入代金の支払いと証券の引き渡しが金融機関間で行われ、完全に決済が完了する日を意味します。不動産取引に例えるなら、売買契約書にサインした日が約定日、代金を全額振り込んで鍵を受け取った日が受渡日です。
「注文が通ったのに、なぜ今すぐ銀行口座へ出金できないのか」という疑問は、まさにこの受渡日の仕組みに起因します。株式を売却して約定しても、現金が自身の証券口座の引き出し可能残高に反映されるのは受渡日以降です。さらに、配当金受領と約定日の関係についても、株主名簿に記載される基準は受渡日であるため、売買成立日だけを見ていても権利は手に入りません。このタイムラグの認識不足が、資金繰りや権利獲得における数多くの誤算を生み出しています。
【スケジュール早見表】株式取引と投資信託における受渡日計算のルール
決済スケジュールを把握する上で基準となるのが「営業日」の数え方です。東京証券取引所をはじめとする国内主要市場では、土曜・日曜・国民の祝日、および年末年始(12月31日〜1月3日)は休業日となります。そのため、約定日の土日の扱いは「日数カウントから完全に除外」されます。
現在の国内市場における株式取引の約定日は、取引成立日を含めて数える「T+2(Trade date + 2 days)」、すなわち2営業日後受渡しが完全な標準です。以前の3営業日後受渡し(T+3)から短縮された経緯がありますが、それでも2日間のインターバルが発生します。
一方、投資信託は銘柄ごとの組み入れ資産によって受渡スケジュールが劇的に変わります。投資信託の約定日は、国内資産中心のファンドであれば注文当日または翌営業日、海外資産中心であれば注文から2営業日後など設定が個別化されており、受渡日までに4〜6営業日を要するケースも珍しくありません。
| 取引対象 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 国内現物株式 | 約定日から起算して2営業日後(T+2) | 月曜約定なら水曜受渡し | 祝日を挟むと受渡日が週をまたぐため注意 |
| 米国現物株式 | 約定日から起算して1営業日後(T+1) | 月曜約定なら火曜受渡し | 米国市場の短縮化により国内株より決済が高速 |
| 国内資産型投信 | 注文当日約定、約定日から4〜5営業日後受渡し | 月曜15時前注文なら金曜前後に決済 | 基準価額決定タイミングと受渡日の両方に注意 |
| 海外資産型投信(オルカン等) | 注文翌営業日約定、約定日から5〜6営業日後受渡し | 注文から受渡完了まで約1週間強 | 新NISAの年末駆け込み買付で最も失敗しやすい |
確実な受渡日の計算を行うには、カレンダー上の「祝日」と「現地の休場日」を合算して追跡する姿勢が不可欠です。木曜日に国内株を買付した場合、金曜(1営業日後)を経て、受渡日は翌週月曜日(2営業日後)となります。金曜日に買付を行えば、土日を挟んで火曜日が受渡日です。
【実態検証】「買えたと思ったのに…」新NISAや主要ネット証券で初心者が直面する落とし穴
SNSや大手質問サイトの投資フォーラムを検証すると、毎年12月下旬に「年内のNISA投資枠を使い切ろうとしたのに、翌年分の枠として処理されてしまった」という切実な投稿が急増します。このトラブルの根底にあるのが、新NISAの約定日と受渡日の関係です。
税制上の非課税枠が消費される基準は、約定日ではなく「受渡日」です。年内(12月30日等の大納会)までに受渡が完了していなければ、その取引は翌年の投資可能枠から差し引かれます。例えば全世界株式(オール・カントリー)やS&P500といった人気の海外インデックス投信は、受渡までに約5〜6営業日かかります。12月下旬のクリスマス前後に慌てて買付注文を出しても、受渡日は翌年1月第1週となり、当年の投資枠を使い切ることができなくなります。
また、SBI証券の約定日表示や楽天証券の約定日管理画面におけるUIの違いも、混乱を招く要因です。注文照会画面で「約定済」と緑色のステータスで表示されると、多くのユーザーは取引口座間での資金移動が完了したと錯覚します。しかし、詳細画面を開くと「受渡日:〇月〇日」と小さく別枠で記されているケースが大半です。
さらに見落とされがちなのが、約定日の取消変更ルールです。注文が「未約定」であれば注文取消や価格変更が可能ですが、市場で一度「約定」が成立した瞬間、いかなる理由があっても注文の取消や訂正は一切認められません。誤発注に気付いて慌ててキャンセルボタンを探しても、すでに手遅れとなります。反対売買(売り建て、または買い戻し)を行ってポジションを解消するしかなく、市場の価格変動リスクを直接被ることになります。

一般に知られていない盲点とネットの誤解|配当金受領と年末の確定申告
ネット上の情報で特に混同されやすいのが、配当金・株主優待の取得条件と、税務上の確定申告ルールです。
株式の配当金や株主優待を受け取るためには、企業が指定する「権利確定日」に株主名簿へ名前が記載されていなければなりません。ここで重要なのは、株主名簿の書き換えが行われるのは「受渡日」時点だという事実です。したがって、権利確定日の2営業日前である権利確定日と権利付き最終日の整合性を正確に把握する必要があります。権利付き最終日の大引け(取引終了)時点で株を保有して約定させていれば、受渡日が権利確定日当日に重なり、配当金を受け取ることができます。翌日の「権利落ち日」に株を売却しても、配当受領権は失われません。
一方で、税金計算における確定申告の譲渡益は約定日基準か受渡日基準かという議論には、税法上の明確な原則が存在します。国税庁の基本通達において、上場株式等の譲渡所得等の総収入金額の帰属時期は原則として「引渡しがあった日(受渡日)」と定められています。ただし、確定申告において納税者が「約定日」を基準として申告することも例外的に認められています。
問題は、源泉徴収ありの特定口座を利用している場合です。証券会社が発行する「特定口座年間取引報告書」は、原則として受渡日基準で年間の損益を通算して作成されます。12月30日の大納会当日に国内株を売却して利益や損失を確定させても、受渡日は翌年1月となります。つまり、その損益は「翌年分の所得」として処理され、当年の損益通算には組み込めません。年末の節税対策として「損出し」を行う場合は、大納会の2営業日前に約定を完了させておく必要があります。
行動経済学から読み解く決済タイムラグの罠と資産防衛策
なぜ多くの個人投資家が、決済タイムラグによる失敗を繰り返してしまうのか。行動経済学の観点からは、「即時処理バイアス(Present Bias)」と「メンタル・アカウンティング(心の会計)」の複合作用として説明されます。
スマートフォン決済や即時銀行送金が日常化した現代社会では、画面上のボタンを押した瞬間に商取引が完結するという認知の歪みが無意識に形成されます。投資画面で「約定」の文字を見た脳は、その瞬間に自分の資産領域が確定したと誤認し、後方で動いている受渡決済システムの物理的時間(2〜6営業日のクリアリング処理)を意識から排除してしまいます。
この認識ギャップが最も危険な形で露呈するのが、急激な相場急変時におけるレバレッジ取引や短期売買の乗り換えです。売却約定で手に入ったはずのキャッシュを過大評価し、受渡前の未確定資金を前提とした過剰なポジション構築を行うと、突発的な追証(追加証拠金)要求や口座の資金拘束に対応できず、連鎖的な強制決済へと追い込まれます。
【プロの結論】おすすめできる取引スタイル・慎重になるべき人の判断基準
受渡日までの時間差をストレスなくコントロールできる人と、思わぬ不利益を被りやすい人には明確な分岐点が存在します。
余裕を持って資産運用を継続できる人: 資金の入出金や枠の消化において、最低でも1週間のバッファを組み込める長期・積立型の投資家です。毎月の自動積立日と受渡日を把握し、年末のNISA枠消化を11月中に終えるような規律ある設計ができる人は、市場の決済ルールに振り回される心配がありません。
今すぐ運用ルールを見直すべき人: 権利確定日ギリギリを狙ったクロス取引を好む人や、年末の大納会直前に慌てて非課税枠の穴埋めを試みる人、さらには株式売却代金を別の支払いの期日に充てようと綱渡りをする短期トレーダーです。決済スケジュールの1日のズレが、税金面の不利益や機会損失、資金枯渇を招く重大なリスク要因となります。

【約定日とは】に関するよくある質問(FAQ)
Q1:約定した株の代金は、いつ証券口座から引き落とされますか?
A1:購入代金の最終的な引き落とし(受渡)は、国内株式であれば約定日から2営業日後に行われます。ただし、大半の証券会社では誤発注や残高不足を防ぐため、注文を出した時点で概算代金が「買付余力」から即座に拘束(ロック)されます。そのため、口座残高が見かけ上減っているように見えても、法的な資金決済は受渡日まで待つ必要があります。
Q2:約定した後に気が変わった場合、注文をキャンセルできますか?
A2:いかなる理由があっても、一度約定した取引をキャンセル・変更することはできません。注文が市場の相手方と成立した時点で契約義務が発生するためです。ポジションを手放したい場合は、取引成立後に改めて「反対売買(買った場合は売却、売った場合は買い戻し)」を行う必要があります。その際、手数料や価格変動による損失が発生する可能性があります。
Q3:金曜日に国内株式が約定した場合、受渡日は何曜日になりますか?
A3:翌週の火曜日になります。受渡日の計算では、市場が休場となる土曜日・日曜日・祝日は営業日としてカウントされません。金曜日(当日=約定日)、翌週月曜日(1営業日後)、翌週火曜日(2営業日後=受渡日)という順序で計算します。月曜日が祝日の場合は、水曜日へとさらに後ろ倒しされます。
まとめ:失敗しないために押さえるべき「2つの日付」の鉄則
画面上で売買が合致する「約定日」と、実際に現金や株式が物理的に移動する「受渡日」。この2つの日付を同一視してしまうと、新NISA枠の失効や配当金の受領漏れ、さらには予期せぬ資金ショートといった手痛いトラブルにつながります。
デジタルな取引画面がどれほど直感的になろうとも、金融市場を支える清算・決済インフラには確固たるルールと時間が組み込まれています。自らの大切な資産を守り、制度の恩恵を余すところなく享受するために、「約定した日」ではなく「受け渡される日」を起点とした綿密な運用スケジュールを徹底してください。 (出典: 約定 日 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
