決算賞与とは?通常のボーナスと何が違う?節税できる3大要件を徹底解説
企業の決算期が近づくと、経営陣の財務戦略や従業員の関心事として浮上するのが「決算賞与」です。会社の業績が想定を上回った際に臨時で支給される特別なインセンティブであり、従業員への利益還元と法人の節税対策を両立できる有効な手段として知られています。
しかし、通常の賞与と何が異なるのか、どのタイミングで支払われ、どのような税務ルールが存在するのかを正確に把握していないと、思わぬ税務トラブルや資金繰りの悪化を招くリスクもあります。本稿では、制度の基礎知識から具体的な支給基準、税法上の要件までを網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:決算賞与は決算期の業績に応じて臨時支給される特別手当であり、あらかじめ支給時期や額が決まっている通常の夏冬ボーナスとは性質が異なる。
- 要点2:法人税法上の「損金算入3大要件(同時通知・1か月以内の支払期日・未払計上)」を満たすことで、当期の損金として高い節税効果を得られる。
- 要点3:手元キャッシュの流出や翌期以降のモチベーション低下リスクを防ぐため、就業規則への明確な支給基準の明記と適正な利益配分設計が不可欠である。
【基礎知識】決算賞与とは?通常ボーナスとの違いと仕組み
決算賞与とは、企業の事業年度末(決算期)において、当初の予測を上回る利益が出た場合に、その成果を従業員へ還元する目的で臨時に支給される賞与のことです。毎月の固定給とは異なり、会社の業績に直結する業績連動給与としての色合いを強く持ちます。
従業員側にとっては臨時収入となる一方、企業側にとっては利益を圧縮して法人税負担を軽減できるメリットがあります。ここで、一般的な夏季・冬季賞与との構造的な違いを整理します。
| 項目 | 通常のボーナス(夏・冬) | 決算賞与(特別賞与) | 編集部の見解・評価 |
|---|---|---|---|
| 支給の目的 | 過去半年間の業務評価・生活給補填 | 年間を通じた余剰利益の還元・節税 | 決算賞与は純粋な「業績配分」の性質が強い |
| 支給時期 | 年2回(一般的に6〜7月、12月) | 決算月前後(決算日の翌日から1か月以内) | 会社の決算月に応じて時期が変動する |
| 支給の確実性 | 就業規則等で概ね規定(業績連動幅あり) | 利益が出ない事業年度は支給なし(ゼロ支給) | 「出たらラッキー」という臨時手当の認識が健全 |
| 会計・税務処理 | 支給時の損金算入・賞与引当金計上 | 要件充足により「未払計上」で当期損金可能 | 厳格な要件を満たさないと損金不算入のリスクあり |

決算賞与の支給時期と相場|平均金額やパート・アルバイトへの適用実態
決算賞与の支給時期は、企業の事業年度終了日(決算日)の直前、もしくは決算日翌日から1か月以内に行われるのが一般的です。例えば、3月31日決算の企業であれば、3月下旬から遅くとも4月30日までに支給されます。
相場や平均金額については、企業の利益水準や規模によって大きく変動します。中小企業における実務相場としては、基本給の0.5か月〜1.5か月分程度(金額にして10万〜30万円前後)が一つの目安とされています。業績が極めて好調なスタートアップや専門商社などでは、基本給の数か月分に達するケースも散見されます。
また、パートやアルバイトが支給対象に含まれるかという点については、「同一労働同一賃金」の観点および社内規定の定めが重要になります。就業規則(賃金規程)において「パート・契約社員を含む全従業員を対象とする」と明記されている場合や、業務貢献度に応じて按分支給されるケースが増えています。ただし、支給対象者の線引きを曖昧にすると、不合理な待遇差として労務トラブルに発展する可能性があるため注意が必要です。
税務調査で否認されない「損金算入の3大要件」と未払計上のルール
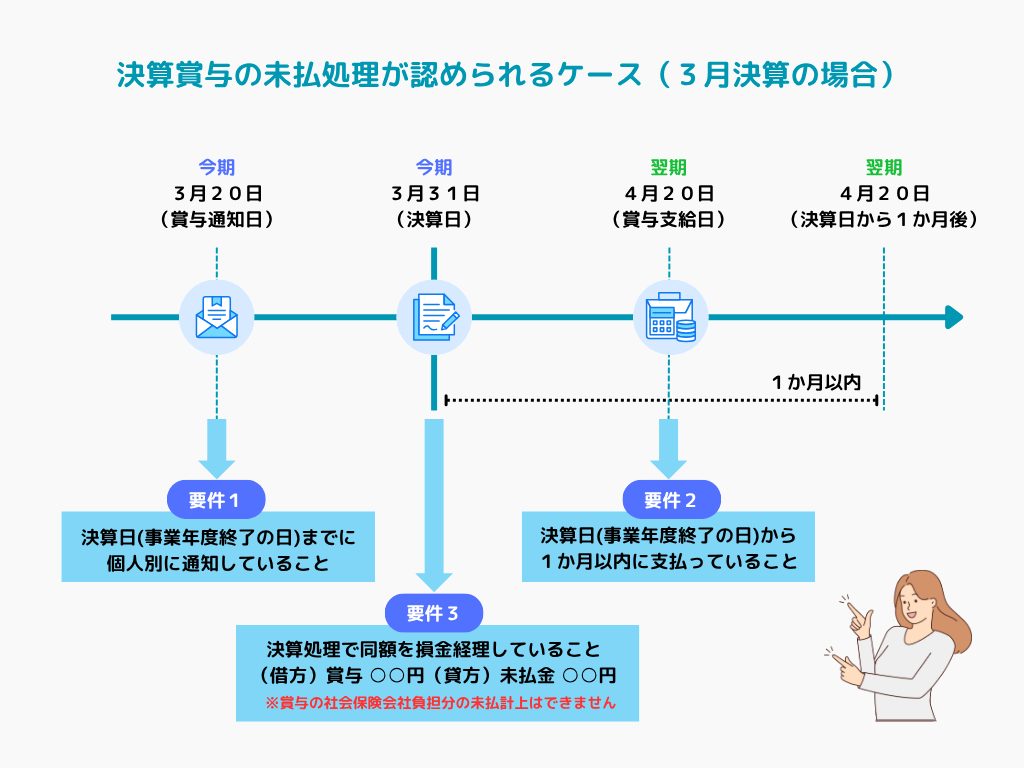
決算賞与を活用して当期の節税効果を得るためには、法人税法第72条の3に定められた厳格なルールを遵守しなければなりません。決算日までに現金を支払えない場合であっても、以下の「損金算入の3大要件」をすべて満たすことで、当期の「未払金」として費用処理(損金算入)が認められます。
| 要件項目 | 税法上のルール・詳細条件 | 実務上の対策・注意点 |
|---|---|---|
| ① 期末までの同時通知 | 事業年度終了日までに、支給対象となる全従業員へ支給予定額を個別に同時通知する。 | 書面交付や受領サイン、電子ログを保存し、通知の事実を客観的に証明できるようにする。 |
| ② 1か月以内の支払期日 | 決算日の翌日から1か月以内に、通知した全従業員へ実際に全額を支払う。 | 1日でも遅延した場合や、一部の者への未払いがある場合は、全員分が損金不算入となるリスクがある。 |
| ③ 当期への未払計上 | 通知した事業年度の決算書において、通知した総額を「未払賞与」として損金処理する。 | 決算確定時の仕訳において漏れなく計上し、試算表・決算書の整合性を保つ。 |
なお、決算賞与の支給時にも通常の給与と同様に社会保険料や税金計算(源泉所得税・住民税)が発生します。企業側は社会保険料の会社負担分も同時に未払計上(損金算入)できるため、キャッシュフローの計画には社会保険料の負担増も織り込んでおく必要があります。
【実態検証】経営者と現場社員の温度差|現場目線で見えたリアル
決算賞与は一見すると経営側・労働者側の双方にとって利益が大きい仕組みに見えますが、現場の実態を取材・調査すると、受け止め方には顕著なギャップが生じています。
現場の従業員からは、「予期せぬまとまった臨時収入となり、日頃のハードワークが正当に評価されたと実感できた」という肯定的な意見が多く聞かれます。一方で、SNSや労働相談の現場では次のような不満の声も散見されます。
「前年度は数十万円の決算賞与が出たのに、今年は業績悪化を理由に一切支給されず、当てにしていた生活設計が狂った」「支給基準が経営陣の裁量次第でブラックボックス化しており、不公平感がある」
一方、経営者側への取材では「節税のためにと無理に多額の決算賞与を出した結果、翌期の法人税中間納付や設備投資に充てる手元資金が枯渇してしまった」という資金繰り上の失敗談も珍しくありません。制度の運用には、事前のシミュレーションと透明性の高い社内コミュニケーションが欠かせないことが浮き彫りになっています。
一般に知られていない盲点とネットの誤解|節税メリットと潜むデメリット
決算賞与に関しては、インターネット上で断片的な情報が流布しており、いくつかの重大な誤解が存在します。実務上直面しやすい代表的な盲点を検証します。
誤解1:決算賞与を出せば無条件で会社が得をする
実態:法人税の実効税率は約30〜34%です。つまり、100万円の決算賞与を支給した場合、削減できる税金は約30万円程度であり、差し引き約70万円のキャッシュが社外へ純流出します。社内留保を減らしてまで過剰に支給すると、企業の財務基盤を脆弱化させるデメリットがあります。
誤解2:支給日前に退職した社員には支給しなくてもよい
実態:これが最も税務調査で否認されやすい落とし穴です。決算期末までに「同時通知」を行った時点で、その従業員に対する支払義務が確定します。就業規則に「支給日に在籍していない者には支給しない」という規定があったとしても、通知後に退職した社員への支払いを拒絶した場合、「通知時点で債務が確定していなかった」と判断され、全従業員分の損金算入が否認されるリスクが極めて高くなります。
【プロの結論】組織心理学と財務戦略から導く「活用すべき企業・慎重になるべき企業」
組織心理学および財務マネジメントの観点から分析すると、決算賞与は「諸刃の剣」となり得ます。人間には一度得た報酬水準を基準として認識する「参照点依存性」があり、一度決算賞与を支給すると、翌期に業績不振で不支給となった際に強い心理的リアクタンス(反発)やモチベーション低下を引き起こす傾向があります。
決算賞与の導入を積極的に検討すべき企業と、慎重に見送るべき企業の判断基準は以下の通りです。
【決算賞与を有効活用できる企業の条件】
- 経常利益の一定割合(例:利益の〇%)を還元するなど、就業規則や賃金規程に客観的な支給基準が明文化されている。
- 納税資金および翌期の運転資金(最低でも月商の3か月分以上)の現預金が確保されている。
- 普段から業績の推移がオープンに共有されており、従業員が「なぜ支給されたのか/されなかったのか」を納得できる組織文化がある。
【導入・支給に慎重になるべき企業の条件】
- 一時的な特需(一過性の大型案件など)で利益が出ているだけで、翌期のキャッシュフロー予測が不透明な場合。
- 経営者の主観や感情で支給額を決定しており、従業員ごとの評価理由に客観性がない場合。
- 役員給与の調整弁として使おうとしている場合(※原則として役員に対する決算賞与の損金算入は事前確定届出給与の手続きがない限り不可)。
【決算賞与とは】に関するよくある質問(FAQ)
Q1:決算賞与の支給額から引かれる社会保険料や税金はどのように計算されますか?
A1:通常の給与や賞与と同様に、健康保険料、厚生年金保険料、雇用保険料、および源泉所得税が控除されます。賞与にかかる社会保険料は「標準賞与額(上限あり)」に保険料率を乗じて算出され、所得税は「前月の給与から社会保険料を控除した金額」と扶養親族等の数に応じた税率を掛けて計算されます。
Q2:就業規則に規定がなくても、会社の判断で決算賞与を支給できますか?
A2:支給自体は可能ですが、労務管理上および税務上のリスクを避けるため、就業規則(賃金規程)に「業績に応じて決算賞与を支給することがある」旨を明記しておくことが強く推奨されます。規定がないまま突発的に支給すると、将来的な支給義務の有無を巡って労使トラブルに発展する恐れがあります。
Q3:役員に対しても従業員と同じように決算賞与を損金算入できますか?
A3:原則としてできません。役員に対する賞与を損金算入するためには、事前に税務署へ届出を行う「事前確定届出給与」の要件を満たす必要があります。期末の利益調整として役員へ臨時の決算賞与を支給しても、法人税法上は損金不算入(役員賞与)の扱いとなります。
まとめ:2026年の財務戦略とモチベーション向上を両立させるために
決算賞与は、正しく設計・運用されれば、従業員のエンゲージメント向上と法人の適正な税負担軽減を同時に達成できる強力な財務ツールです。
しかし、その適用には「期末までの全員同時通知」「1か月以内の全額支払」「当期への未払計上」という法人税法上の厳格な要件クリアが前提となります。単なる節税策として拙速に導入するのではなく、手元に残るキャッシュの安全性と中長期的な組織モチベーションの双方を見据えた、冷静な制度運用が求められます。 (出典: 決算 賞与 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
