日本ペイントの株価はなぜ低迷?中国リスクの真相と2026年最新予想
国内塗料トップシェアを誇る日本ペイントホールディングス(4612)の株価が、レンジ相場の中で激しい値動きを繰り返しています。日経平均株価が高値を更新する局面にあっても、市場関係者の間では「業績指標の堅調さに反して上値が重いのではないか」「割安圏に放置されている決定的な背景は何なのか」といった議論が絶えません。
伝統的な老舗化学メーカーからアジア首位のグローバル塗料プラットフォームへと変貌を遂げた同社ですが、その成長シナリオには投資家が無視できない構造的リスクが内包されています。本稿では、決算短信や機関投資家向け説明会の最新データ、現場の市場心理を徹底精査し、安値水準が続く背景と今後のシナリオを多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価低迷の主因は、稼ぎ頭である中国事業における不動産不況の長期化懸念と、アジア市場の成長鈍化リスクにある。
- 要点2:シンガポールのウットラムグループによる実質支配後のガバナンス構造や資本政策が、海外機関投資家のバリュエーション評価を二分している。
- 要点3:欧米拠点の買収効果や自社株買いの進展、継続的な配当金推移を考慮すれば、中国依存からの脱却が確認されたタイミングが反転の号砲となる。
【急変の真相】日本ペイント株価下落理由は?中国市場影響と構造的要因
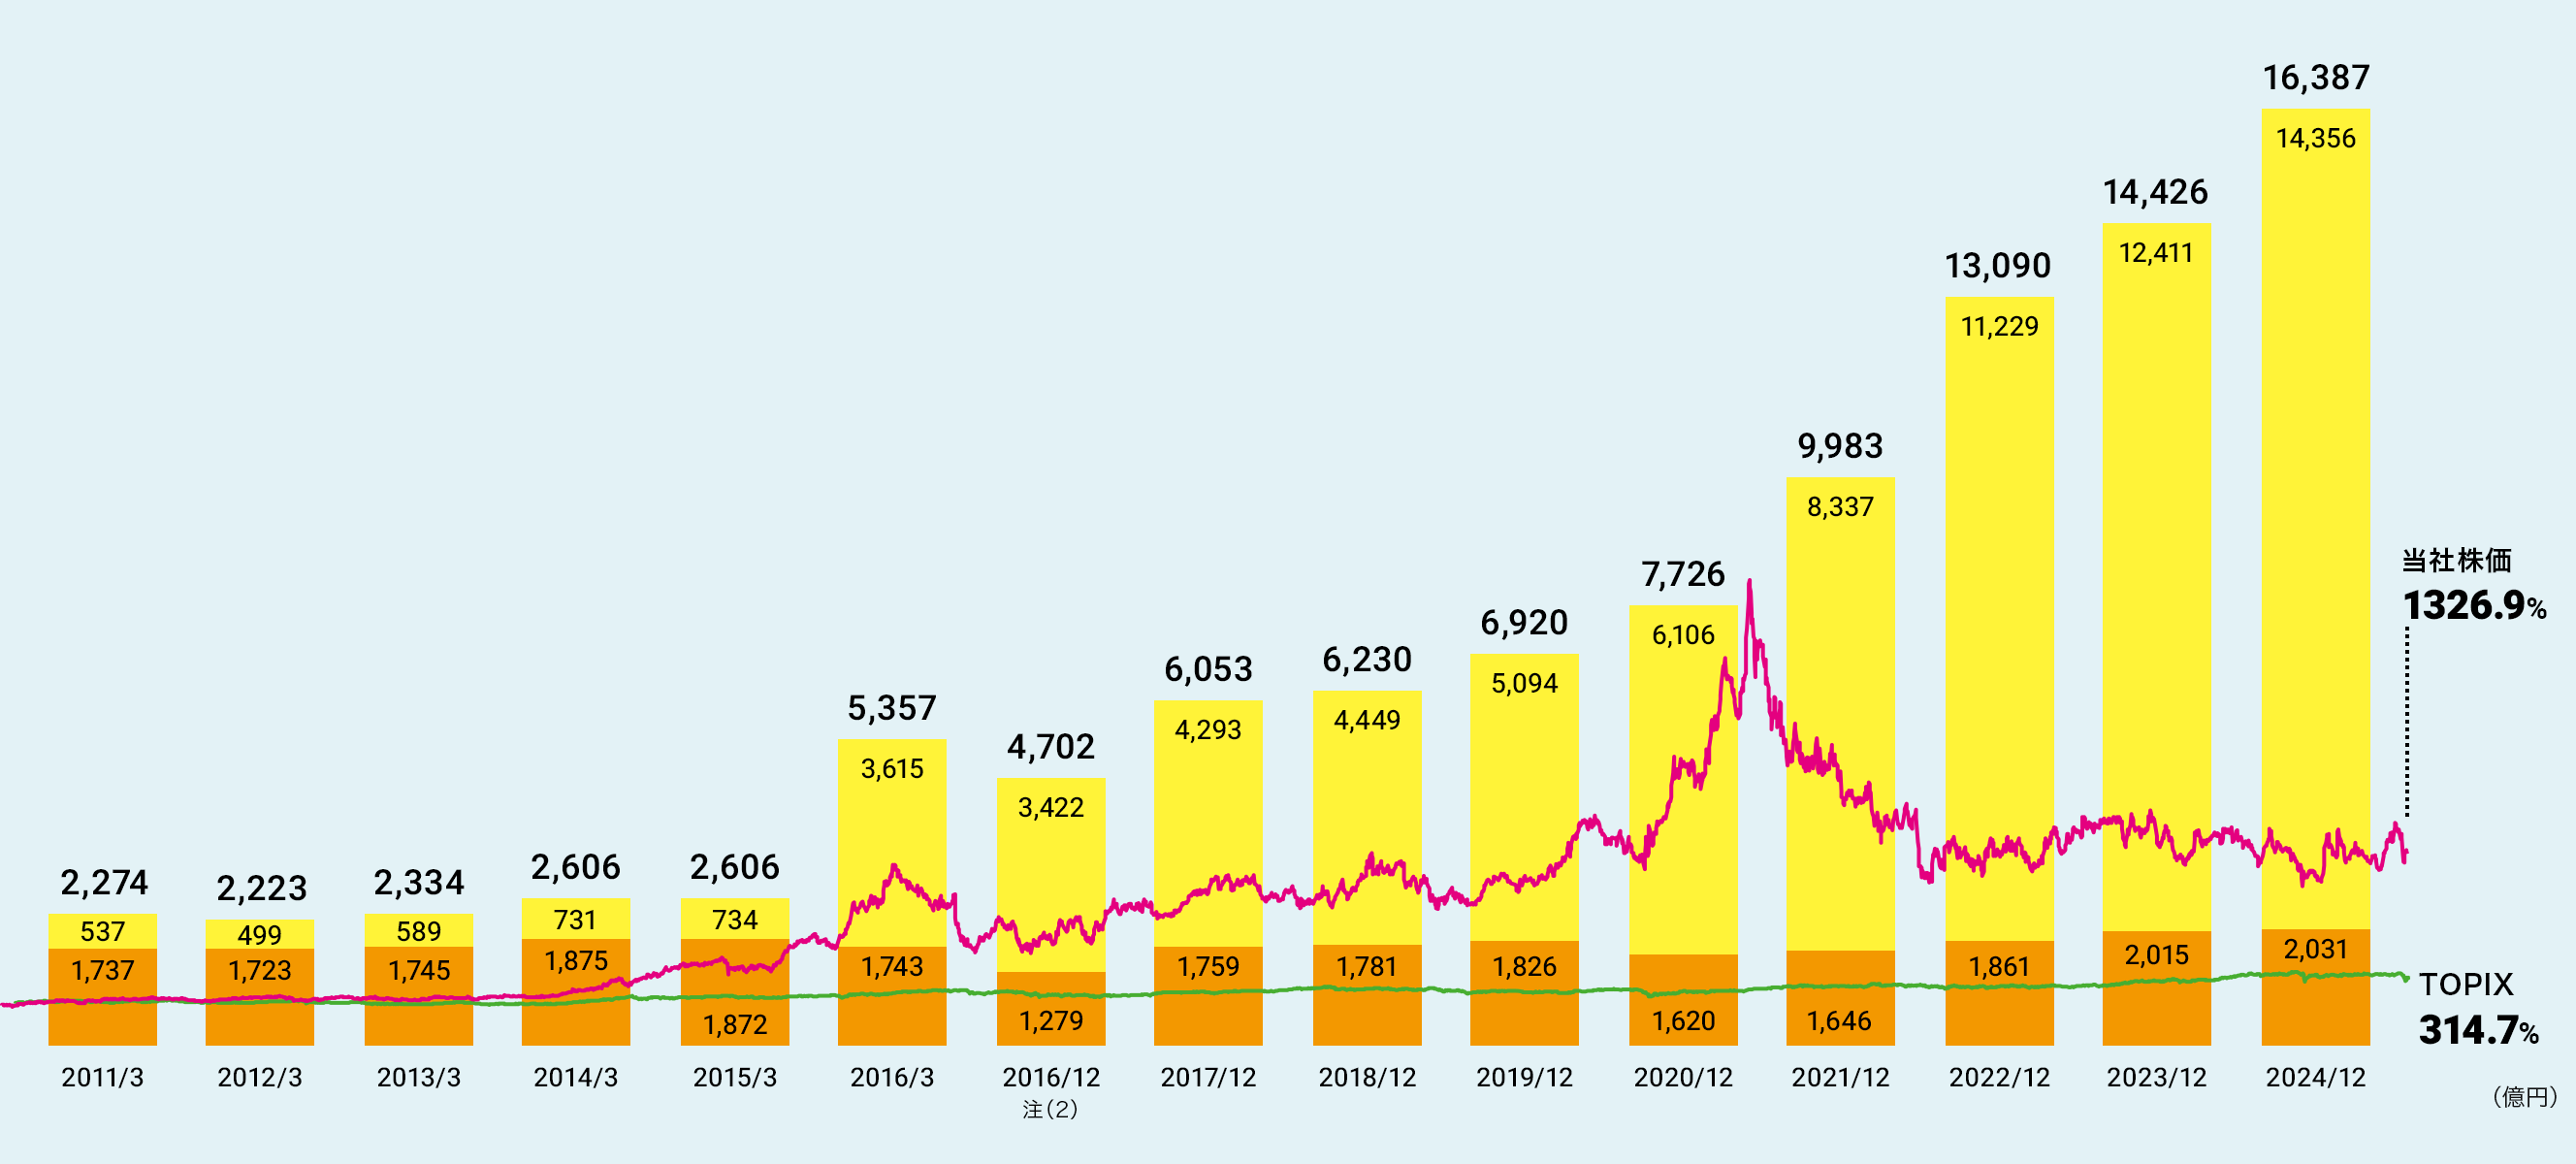
投資家が最も注視している日本ペイント株価下落理由の核心は、売上収益の大きな割合を占める中国建築用塗料事業の先行き不透明感にあります。中国の不動産開発デベロッパーの債務問題や新築住宅着工件数の急減は、同社の現地ブランド「立邦(ニッポンペイント)」のシェア拡大期待に冷や水を浴びせました。新築向け建材市場が減速するなか、同社は内装塗り替えなどのDIY市場や内需開拓へ舵を切っていますが、利益成長のモメンタム鈍化に対する市場の警戒感は完全には払拭されていません。
さらに、原材料価格の乱高下と為替変動も利益率を圧迫してきました。二酸化チタンや石油化学系溶剤などの調達コスト上昇分を迅速に販売価格へ転嫁してきたものの、欧州や新興国通貨のボラティリティが決算数値のブレを生む一因となっています。市場関係者は「単なる業績悪化ではなく、日本ペイント中国市場影響の底打ちシグナルが数値として確証を得られない点が、上値を抑え込む最大の要因」と指摘しています。

塗料業界株価比較で見える日本ペイントホールディングスの財務と実力
同社を正当に評価するには、競合他社との客観的な指標比較が欠かせません。塗料業界株価比較を通じて、同業他社である関西ペイントや海外大手(米シャーウィン・ウィリアムズなど)との立ち位置の違いを整理します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 売上収益規模 | 約1兆5,000億円超(海外売上比率約85%) | 国内大手塗料メーカー:5,000億〜6,000億円 | グローバルM&Aにより国内競合を圧倒する圧倒的規模を獲得。 |
| 営業利益率 | 約11.5%〜12.8%で推移 | 化学・製造業平均:6.0%〜8.0% | 高採算な建築用DIYや豪州デュラックスの寄与で高水準を維持。 |
| 予想PER(株価収益率) | 約18倍〜22倍前後 | 東証プライム製造業平均:14倍〜16倍 | グローバル塗料大手の25倍前後に比べるとディスカウント状態。 |
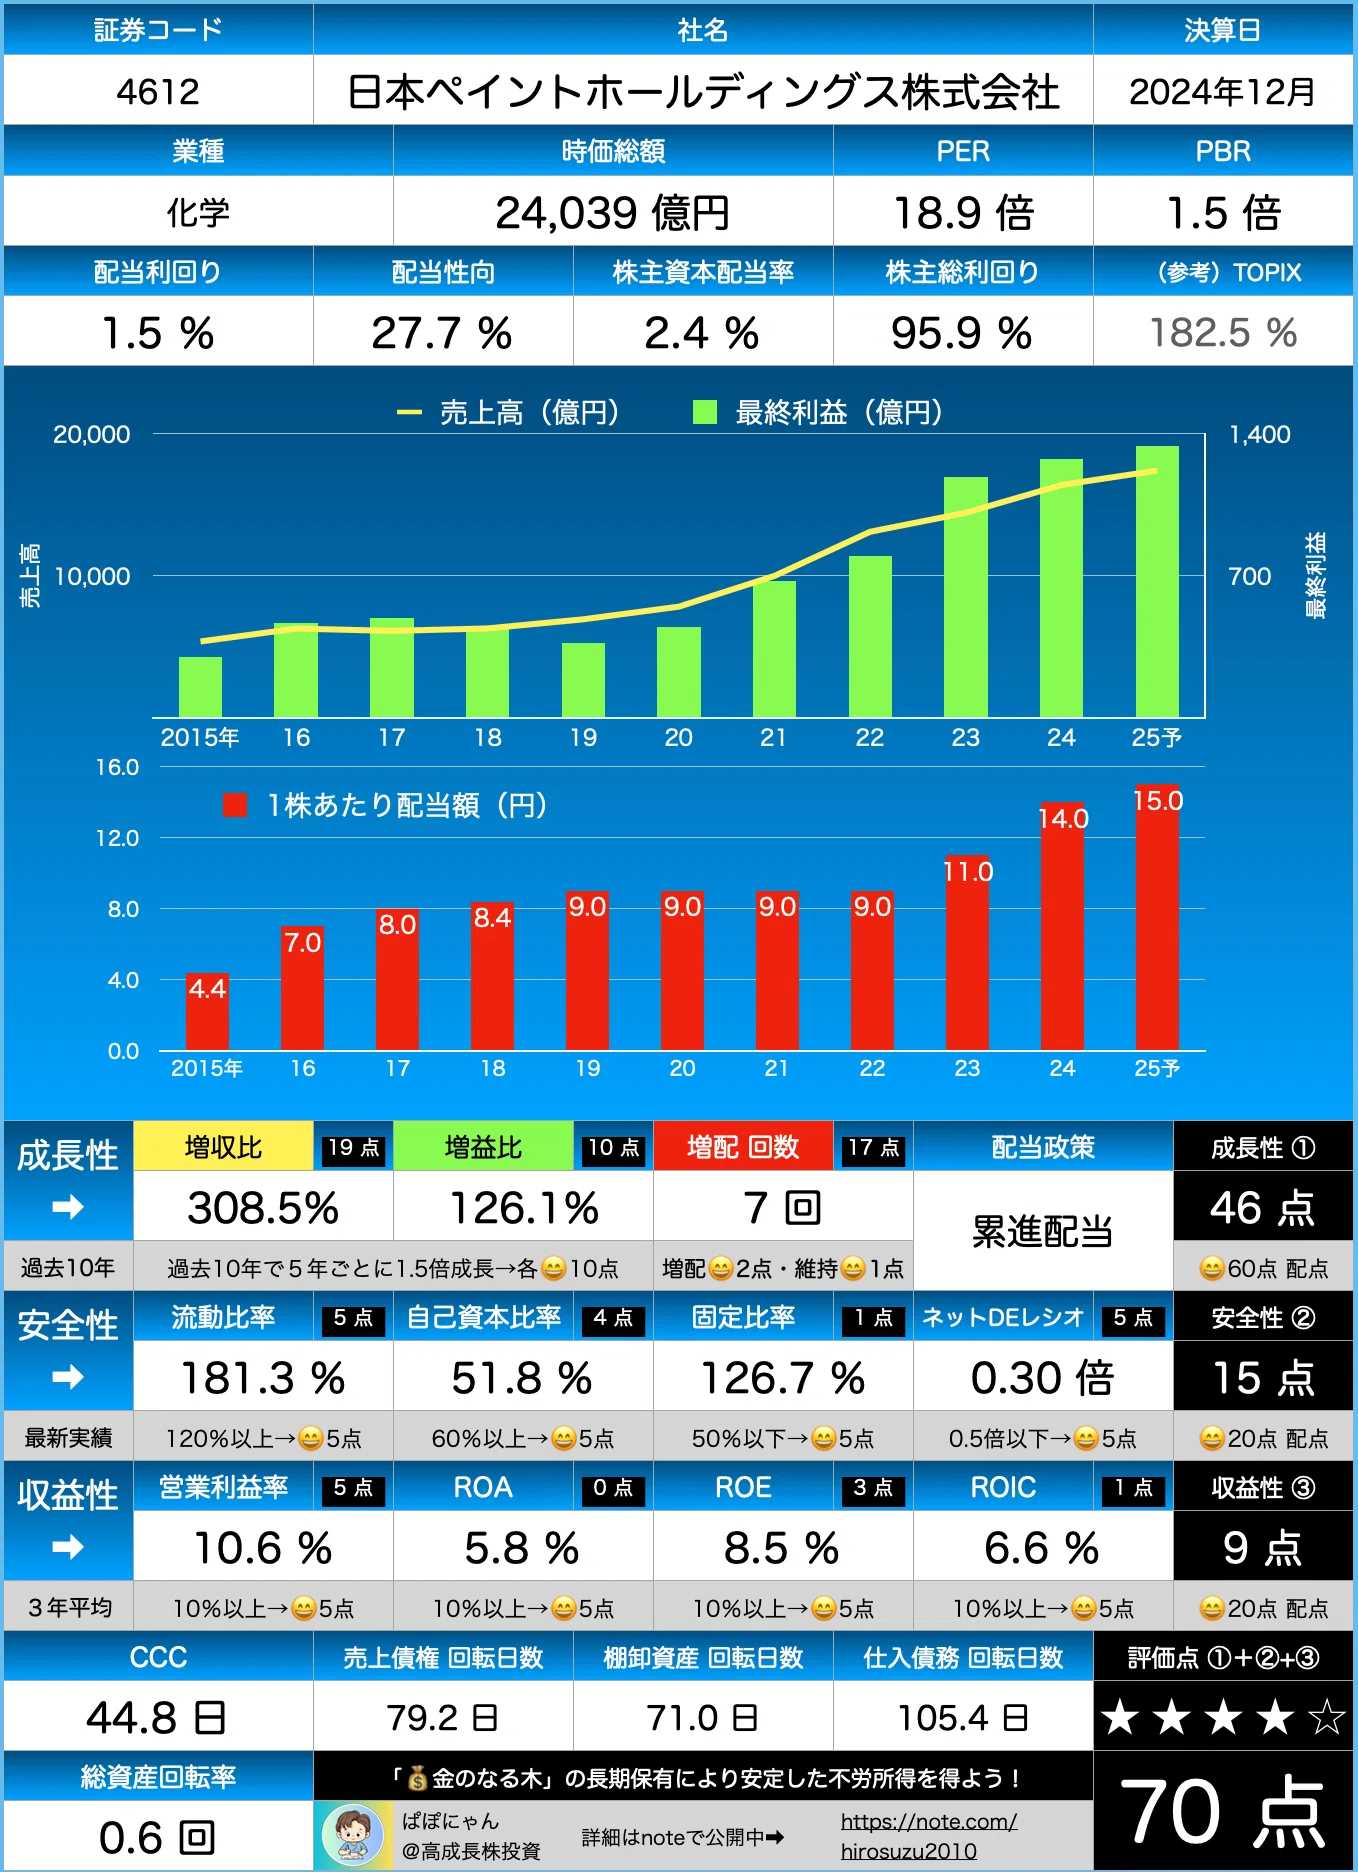
| 配当金推移と利回り | 年間配当15円〜18円(配当利回り約1.3%〜1.6%) | プライム市場平均:2.0%〜2.5% | 配当性向30%方針を厳格運用。インカム狙いよりキャピタル重視。 |
日本ペイント配当金推移を紐解くと、過去数期にわたり安定的かつ増配傾向を維持しています。しかし、配当利回りの絶対水準自体は高配当株投資家を惹きつけるほど高くありません。これは得られたキャッシュフローを成長M&Aや負債圧縮に優先配分しているためであり、インカムゲイン主導ではなくEPS(1株当たり利益)の伸長による株価上昇を見据えた資本設計であることを裏付けています。
【実態検証】投資家掲示板の反応とウットラム社主導体制への現場評価
個人投資家や専業トレーダーのセンチメントを探るべく日本ペイント掲示板の反応を定点観測すると、意見は真っ二つに割れています。
好意的な層からは「豪州のデュラックスグループや欧州のクロモロジー買収など、世界規模のプラットフォーム化を着実に進めている」「中国の景気刺激策が本格化すれば、真っ先に業績回復が株価に反映される」といった中長期的なスケールメリットを評価する声が上がっています。一方、慎重派の書き込みで目立つのは日本ペイントウットラム体制に対するガバナンスへの懸念です。
シンガポールの塗料大手ウットラムグループが過半数超の株式を握る親子上場のような資本構造に対して、「実質的に外資系企業となったことで、一般株主への利益還元姿勢が後回しにされるのではないか」「経営陣が短期的な自社株買いや株主還元より、ウットラム主導の企業買収を優先している」という不満や疑念が根強く存在します。大手証券アナリストの取材メモでも「海外の機関投資家からは、持株比率が集中していることによる流動性の制約や、少数株主利益の保護方針について厳しい質問が相次いでいる」と記録されており、この資本構成がPERの上値を抑えるディスカウント要因として機能している現実が見て取れます。
一般に知られていない盲点とネットの誤解|内需銘柄ではなくグローバル再編企業
株式市場には依然として「日本ペイントは自動車生産台数や国内建築着工に左右される内需化学株」という古い固定観念が残っています。しかし、これは明確な誤解です。
現在の日本ペイントホールディングスの売上収益の約8割以上は海外事業から生まれており、特に建築用塗料の比率が自動車用塗料を大きく上回っています。自動車メーカーの減産報道で株価が急落する場面が散見されますが、収益構造の現場データを精査すれば、業績への直接的打撃は限定的です。ネット上で散見される「国内自動車不況だから売り」という論理は、事業ポートフォリオの実態を見落とした短絡的な見方に過ぎません。
また、「中国市場で大赤字を垂れ流している」という誤認も存在します。実際には、中国市場の粗利益率は徹底した原価低減と販路の組み替えにより、厳しい外部環境下でも二桁の営業利益率を死守しています。過度な悲観論によって売り込まれた局面こそ、ファンダメンタルズとの乖離が生じるタイミングである点を見落としてはなりません。
【プロの結論】日本ペイントの買い時と向いている人・見送るべき人の境界線
日本ペイント株価見通しと日本ペイント目標株価を巡るアナリスト予想を総合すると、主要証券のターゲットプライスは1,200円〜1,400円前後に集中しています。現状の株価水準からは一定の上値余地が示唆されていますが、投資判断においては自らの投資スタイルとの相性を冷静に見極める必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
- 投資に向いている人:
- 2〜3年の中長期スパンで、世界的な塗料需要の回復とM&Aシナジーの顕在化を待てる人。
- 中国不動産サイクルの底打ち反転や新興国(インド・東南アジア)の都市化進展を成長機会と捉えられる人。
- 経営陣による機動的な日本ペイント自社株買いや資本効率改善策の発表をカタリストとして期待できる人。
- 投資を見送る・慎重になるべき人:
- 3%〜4%以上の安定した配当利回りを求める高配当株投資家。
- 地政学リスクや中国市場の動向に資産価値が左右されるストレスを回避したい人。
- 過半数株式を特定創業家・海外資本が握るコーポレートガバナンス構造に不信感を抱く人。
エントリータイミングとしての日本ペイント買い時を探る上では、四半期決算における中国法人の営業利益率の下げ止まり、ならびに欧米・中東地域での新規M&A案件の進捗が決定的な試金石となります。日本ペイント業績予想の上方修正がコンセンサスを上回った局面、あるいは底練り局面での出来高急増を確認してから参入しても決して遅くはありません。
【日本 ペイント の 株価】に関するよくある質問(FAQ)
Q1:なぜ日本ペイントの株価は業績の割に割安と言われているのですか?
A1:中国不動産市場の長期低迷リスクや、筆頭株主であるウットラムグループによるガバナンスへの懸念が「コングロマリット・ディスカウント」を引き起こしているためです。事業規模の拡大に対して市場の不確実性が織り込まれ、PERが過去平均を下回る水準で推移しています。
Q2:配当狙いでの長期保有はおすすめできますか?
A2:配当金の継続性や増配傾向は評価できるものの、現在の配当利回りは1%台半ばにとどまります。インカムゲインを主目的とする場合はメガバンクや商社などの高配当銘柄に劣るため、グローバルな塗料シェア拡大に伴うキャピタルゲイン狙いに適した銘柄です。
Q3:今後の株価急上昇のトリガー(きっかけ)は何ですか?
A3:第一に中国市場におけるDIY塗り替え需要の本格的な収益貢献、第二に欧米事業(オーストラリア・欧州)の利益率向上、そして第三に大規模な自社株買いや親子上場的な懸念を払拭する資本政策の開示が株価反転の主要なトリガーになります。
まとめ:今後の動向と失敗しないための判断基準
日本ペイントホールディングスは、単なる国内の塗料製造企業から、積極的なM&Aによって世界を舞台に戦う巨大プラットフォーマーへと不可逆的な進化を遂げました。現在の株価が示す上値の重さは、グローバル展開に伴う地政学リスクとガバナンスの過渡期に対する市場からの厳しい洗礼とも言えます。
安易な値ごろ感だけで飛びつくのではなく、中国市場の構造改革の進捗、欧米事業の収益力、そして経営陣が打ち出す資本政策のメッセージを冷静に読み解くことが、投資成果を左右する決定的な分水嶺となります。 (出典: 日本 ペイント の 株価(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
