【徹底解説】配当金とは?初心者が不労所得を得る仕組みと3つの落とし穴
給与所得だけに依存しない「第二の収入源」として、株式の配当金に熱い視線が注がれています。東京証券取引所による資本コストや株価を意識した経営改善要請を受け、国内上場企業の株主還元姿勢はかつてない高まりを見せており、2026年現在も過去最高水準の配当総額を更新する企業が相次いでいます。しかし、配当金の仕組みや本質を正しく理解しないまま「利回りの高さ」だけに飛びつき、手痛い損失を被る個人投資家も後を絶ちません。
配当金とはそもそも何なのか、いつどのような形で手元に届くのか。本稿では、配当金の基礎的な仕組みから、新NISAをフル活用した非課税化の鉄則、減配・無配リスクを回避するプロの銘柄選定術、そして「配当金生活」の現実的な到達ラインまで、膨大な市場データと投資現場の取材をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:配当金は企業の純利益から株主に分配される「利益の分け前」であり、受取には「権利確定日」の2営業日前(権利付最終日)の保有が必須。
- 要点2:配当利回り(年間配当÷株価)だけで選ぶと「業績悪化による見せかけの高利回りトラップ」に陥るため、配当性向30〜50%を目安に財務健全性を見極める必要がある。
- 要点3:新NISAで配当金を完全非課税にするには「株式数比例配分方式」の設定が絶対条件であり、通常課税(20.315%)を回避する出口戦略が成否を分ける。
【仕組み図解】配当金とは何か?企業が株主に利益を還元する本質
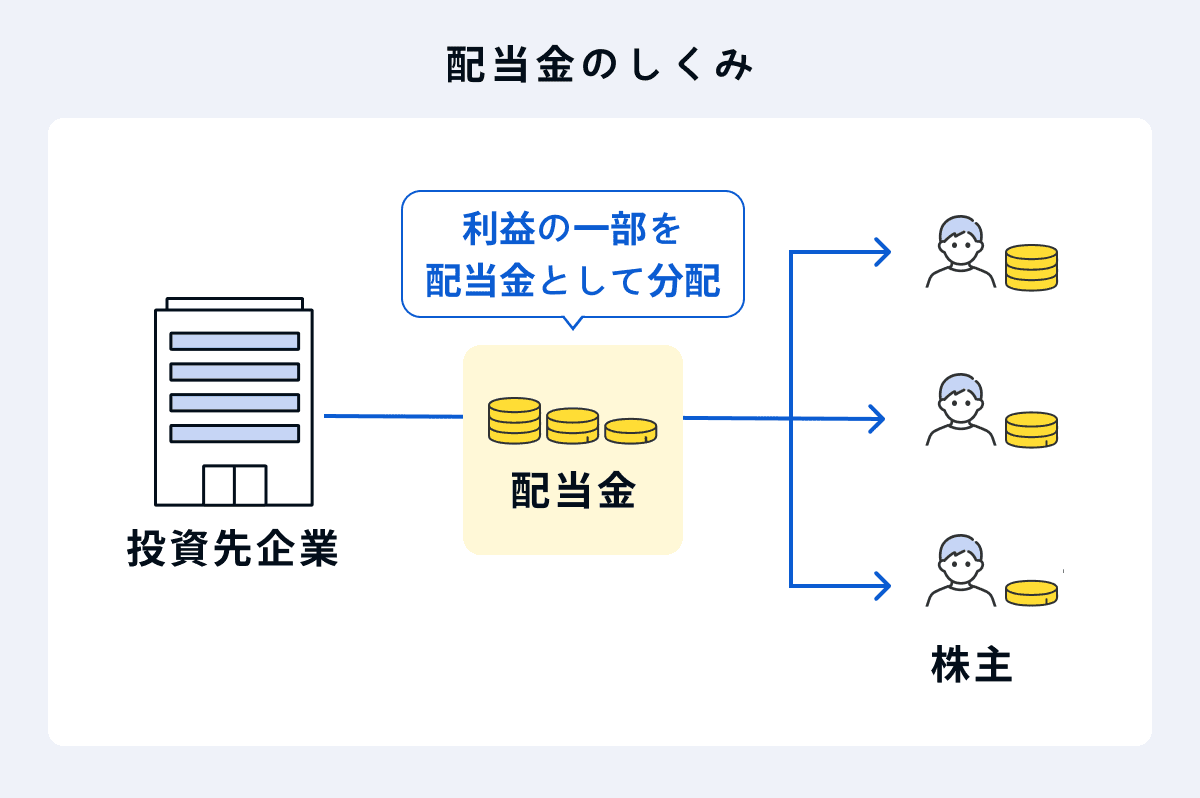
配当金とは、企業が事業活動を通じて獲得した純利益の一部を、出資者である株主に対して保有株数に応じて分配する金銭的還元を指します。株式会社の根底には「事業リスクを負って資本を提供してくれた株主に、得られた富を還元する」という大原則が存在します。
株式投資で得られるリターンには、株価の上昇益を狙う「キャピタルゲイン」と、保有し続けることで定期的に得られる配当金などの「インカムゲイン」の2つがあります。配当金の最大の特徴は、市況の浮き沈みに左右される株価チャートを24時間監視し続ける必要がなく、保有株式数に応じて定期的かつ自動的に現金が振り込まれる点にあります。
【配当金の分配フロー(概念構造)】
企業の事業収益(売上高)
↓(コスト・税金を控除)
当期純利益の確定
├─ 社内留保(将来の設備投資・研究開発・不況への備え)
└─ 株主配当金(利益還元として株主の口座へ直接分配)
注意すべきは、すべての企業が配当金を出しているわけではないという点です。急成長中のテック企業やスタートアップ企業のように、利益の全額を新規事業投資に再投資して企業価値の急拡大(株価上昇)を目指す「無配当」の成長株も多く存在します。配当金を安定的に出し続けられる企業は、すでに強固な事業基盤と参入障壁、安定したキャッシュフローを確立している成熟企業が多いのが実態です。
配当金はいつもらえる?中間配当と期末配当の違い・権利確定日の罠
株式を購入すれば翌日すぐに配当金がもらえるわけではありません。配当金を受け取るには、企業が定めた特定のスケジュールとルールを厳密に把握しておく必要があります。
日本企業の約6〜7割を占める3月決算企業を例に挙げると、配当金は一般的に年1回〜2回支払われます。年2回支払われる場合、事業年度の終了時に支払われる「期末配当」と、事業年度の折り返し地点(多くの場合は9月末)で支払われる「中間配当」の2種類に分かれます。また、一部の企業では四半期配当(年4回)を実施している例もあります。
【受取タイミングの目安】
・3月期末配当:株主総会後の6月下旬〜7月上旬頃に入金
・9月中間配当:中間決算取締役会後の11月下旬〜12月上旬頃に入金
(※決算月の約2〜3カ月後に実際の入金が行われます)
ここで初心者が最も陥りやすい落とし穴が「いつ株を買えば権利を得られるか」という点です。配当金を得るには、企業の株主名簿に名前が記載される「権利確定日」に株主である必要があります。しかし、証券会社の受渡処理には2営業日を要するため、権利確定日の2営業日前である「権利付最終日」の取引終了時点で株を保有していなければなりません。
権利付最終日の翌営業日は「権利落ち日」と呼ばれ、配当を受け取る権利が消失します。市場メカニズムとして、権利落ち日の寄り付き株価は「支払われる配当相当額」が自動的に差し引かれた水準からスタートすることが通例です。「配当をもらって翌朝すぐに株を売却して勝ち逃げする」という手法が通用しないのは、この権利落ちによる株価下落が構造的に組み込まれているためです。
【数字で検証】配当利回りの計算方法と配当性向の安全目安
銘柄選定の指標として最もポピュラーなのが「配当利回り」です。投資した金額に対して年間でどれだけの配当が得られるかを測る尺度であり、計算式は極めてシンプルです。
配当利回り(%) = 1株あたりの年間配当金額 ÷ 現在の株価 × 100
例えば、1株あたりの配当金が年間150円、現在の株価が3,000円の場合、配当利回りは「150 ÷ 3,000 × 100 = 5.0%」となります。一般的に東証プライム上場企業の平均配当利回りは2%前後を推移しており、3.5%〜4.0%を超える水準にある銘柄が「高配当株」と呼称されます。
しかし、利回りの高さだけで判断するのは極めて危険です。もう一つの重要指標である「配当性向(はいとうせいこう)」を同時に確認しなければ、企業の無理な背伸びを見抜くことはできません。配当性向とは、その期に稼いだ純利益のうち何%を配当金に回したかを示す指標です。
配当性向(%) = 1株あたり配当金 ÷ 1株あたり当期純利益(EPS) × 100
日本の上場企業における配当性向の標準的な目安は30%〜40%です。配当性向が70%〜100%を超えている場合、稼いだ利益のほぼすべてを配当に吐き出しているか、場合によっては過去の貯金を崩して配当を支払っている状態(タコ足配当)を意味し、業績が少しでも悪化すれば即座に「減配(配当の引き下げ)」に追い込まれます。
| 主要指標・評価軸 | 詳細・計算式 | 一般的な安全基準・相場 | 編集部の見解・分析 |
|---|---|---|---|
| 配当利回り | 年間配当額 ÷ 株価 × 100 | 東証プライム平均:約2.0%〜2.3% 高配当基準:3.5%〜4.5% | 5%以上の超高利回りは株価暴落による「見せかけ」のリスク大。持続性の精査が必須。 |
| 配当性向 | 年間配当総額 ÷ 純利益 × 100 | 健全水準:30%〜40%前後 警戒ライン:70%以上 | 30%台で連続増配を続ける企業が最も強靭。100%超は減配トリガーとなる典型例。 |
| 自己資本比率 | 自己資本 ÷ 総資産 × 100 | 安全圏:40%以上 優良企業:60%以上(※金融業を除く) | 不況時の配当余力を担保する指標。財務が脆弱な企業は不景気で真っ先に無配へ転落する。 |
| 配当継続年数 | 非減配・増配の継続期間 | 10年以上の累進配当・非減配実績 | リーマンショックやコロナ禍でも減配しなかった実績は、経営陣の株主還元への覚悟を証明。 |

【実態検証】「配当金生活」にいくら必要か?投資家の生の声と現場の現実
SNSやネット掲示板、マネー系動画コンテンツでは「配当金だけで早期リタイア(FIRE)」という言葉が華々しく飛び交っています。しかし、実際に配当金だけで日常生活をまかなうには、どれほどの軍資金が必要なのでしょうか。
単身世帯、あるいは標準的な夫婦2人世帯が質素ながら自立した生活を送る目安として、月額20万円(年間240万円)の手取り配当金を得るケースを試算してみましょう。
課税口座(特定口座)の場合、配当金には20.315%の税金が課されます。そのため、手取りで年240万円を確保するには、税引前で約301万円の年間配当が必要です。安定的な高配当ポートフォリオを構築し、現実的な平均配当利回りを「税引前3.5%」と仮定した場合、必要となる運用資産額は以下のようになります。
【生活費別の必要元本試算(配当利回り3.5%・特定口座課税時)】
・月10万円(年間手取り120万円):必要元本 約4,300万円
・月20万円(年間手取り240万円):必要元本 約8,600万円
・月30万円(年間手取り360万円):必要元本 約1億2,900万円
投資家コミュニティの取材やSNSの生の声に耳を傾けると、現実は決して甘くありません。FIRE達成者の手記には次のような告白が頻繁に見られます。
「資産7,000万円でリタイアしたが、円安と物価高が進行し、想定していた生活費の枠組が崩れた。保有銘柄の1つが業界不況で20%減配を発表した際、胃が縮むような恐怖を味わった」「完全な不労所得生活に入ると、市場暴落時に株価が削られる心理的プレッシャーを逃す場がない」
現場の実態が示唆するのは、純粋な配当金だけで全生活費を賄おうとするアプローチの脆弱性です。多くの賢明な個人投資家は、月5万〜10万円の配当金を「日々の固定費(家賃や水道光熱費・通信費)を相殺するシールド」として位置づけ、労働所得や事業所得とハイブリッドで組み合わせる現実的な資産形成を選択しています。
知らないと損する高配当株の落とし穴|減配・無配リスクとネットの誤解
ネットの株初心者向け情報で散見される最大の誤解は、「高配当株=定期預金の上位互換」という認識です。しかし、債券の利息や銀行預金の金利とは根本的に異なり、株式の配当金には何の保証もありません。
【絶対に警戒すべき高配当株の3大トラップ】
1. 「見せかけの高配当」に群がる罠(バリュートラップ)
配当利回りの計算式を思い出してください。分母は「株価」です。業績見通しが著しく悪化し、将来の成長性が失われた企業の株価は急落します。このとき、過去に公表された予定配当金額が変わっていなければ、分母の低下によって計算上の配当利回りが異常に跳ね上がります。初心者が「利回り6%の掘り出し物だ」と飛びついた直後、決算発表で大幅な「減配」や「無配転落」が発表され、株価はさらに暴落して二重の致命傷を負うケースが後を絶ちません。
2. 記念配当・特別配当の一時的な剥落
「創業〇周年記念配当」や「保有不動産の売却に伴う特別配当」など、その期限りの一時的な要因で利回りが跳ね上がっている銘柄があります。翌期には元の配当水準に戻るため、持続可能な普通配当がいくらなのかを決算短信で確認しなければなりません。
3. 景気敏感株への偏重による集中被弾
海運業、鉄鋼、石油・石炭製品、鉱業などのセクターは、世界景気の波や商品市況の価格変動に業績が極端に左右されます。好景気期には驚異的な利回り(8〜10%超)を記録することもありますが、市況が冷え込むと一気に減配・赤字転落へ向かいます。高配当株ポートフォリオを構築する際は、通信(NTTやKDDI)、総合商社(三菱商事や伊藤忠商事)、メガバンク、保険、食品、インフラといった不況期でもキャッシュフローが揺らぎにくい業界に広く分散することが鉄則です。
新NISAで配当金を非課税にする鉄則と受取方法の落とし穴
配当金投資において極めて大きな追い風となっているのが新NISA(少額投資非課税制度)です。通常、株式投資の利益や配当金には所得税15.315%+住民税5%=計20.315%の税金が源泉徴収されます。年間100万円の配当を得ても、手元に残るのは約79万6,000円です。
これが新NISAの成長投資枠(年間最大240万円、生涯投資枠1,200万円まで利用可能)を通じて購入した株式であれば、得られる配当金は恒久的に完全非課税となります。控除されていた約20万円の税金がそのまま現金として手元に残る意義は、複利効果を最大化するうえで決定的な差を生み出します。
しかし、ここには初心者が知らずに踏み抜いてしまう致命的なシステム上の罠が存在します。それが証券会社の「配当金受取方法」の設定です。
【株式配当金の受取方法は必ず「株式数比例配分方式」を選ぶ】
配当金の受取方法には主に以下の3つがあります。
1. 株式数比例配分方式:利用している証券会社の口座に直接配当金が自動入金される方式。
2. 登録配当金受領口座方式:指定した1つの銀行口座にすべての配当金がまとめて入金される方式。
3. 従来型方式(配当金領収証方式):自宅に届く領収証を郵便局の窓口に持参して換金する方式。
新NISA口座で配当金を非課税で受け取るには、受取方式を「株式数比例配分方式」に設定することが法律上の必須要件です。もし銀行口座受取や領収証方式のまま放置していた場合、たとえ新NISA口座で買い付けた高配当株であっても、国税庁の規定により配当金から自動的に20.315%が源泉徴収されてしまいます。一度課税されてしまうと、確定申告を行っても非課税口座としての税金還付は受けられません。口座開設時、あるいは買い付け前に、受取方式の設定画面を必ず確認してください。
【プロの結論】高配当株投資に向いている人・慎重になるべき人の決定的な分かれ道
行動経済学や投資心理学の観点から市場を観察すると、投資家が市場から脱落する最大の要因は「相場暴落時のパニック売り」です。株価が30%下落した際、インデックス投資では「含み損を抱えたまま資産を取り崩す」という激しい痛みを伴いますが、高配当株投資では「株価が暴落しても、企業が減配しない限りキャッシュが口座に入り続ける」という精神的アンカー(支え)が機能します。このインカムゲインによる心理的安心感こそが、市場に長く居座り続けるための強力な武器となります。
しかし、万人に高配当株投資が推奨されるわけではありません。読者自身のライフステージや投資目的によって、明確に向き不向きが存在します。
【高配当株投資に向いている人の条件】
・現在の生活の質(QOL)を即座に向上させたい人:20〜30年後の資産額の最大化よりも、今月・来月の生活費や趣味の費用をキャッシュで補填したい現実派。
・退職世代・シニア層:資産拡大フェーズを終え、これまでの蓄えを取り崩すことなく、定期収入として年金に上乗せしたい層。
・暴落時に精神的動揺を受けやすい人:キャッシュフローが途切れないことで、市場急落局面でも冷静にバイ・アンド・ホールドを貫ける人。
【高配当株投資に慎重になるべき人(インデックス投資を優先すべき人)】
・20代〜30代前半の資産形成初期にいる人:投資元本が数百万円規模の段階では、得られる配当金は年に数万円程度に留まります。配当金を現金で受け取って消費してしまうよりも、全世界株式(オルカン)やS&P500の投資信託で配当金を自動内部再投資させ、資産全体の雪だるま式成長(幾何級数的な複利効果)を狙う方が資産形成スピードは圧倒的に有利です。
・銘柄分析や決算チェックに時間を割きたくない人:高配当個別株は「完全放置」ができません。年4回の決算短信に目を通し、減配兆候がないか監視する最低限の手間が取れない人は、ETFやインデックスファンドを選ぶのが賢明です。
【配当金とは】に関するよくある質問(FAQ)
Q1:1株だけでも持っていれば配当金はもらえますか?
A1:もらえます。日本株は通常100株(単元株)単位での取引ですが、近年各証券会社が提供している「単元未満株(S株・ミニ株など)」を利用して1株だけ保有している場合でも、保有株数に応じた配当金がしっかりと口座に振り込まれます。数百円〜数千円の少額から高配当株の分散投資を始めることが可能です。
Q2:配当金をもらったら確定申告は絶対に必要ですか?
A2:一般的なサラリーマンで「特定口座(源泉徴収あり)」を利用している場合、配当受取時に自動で税金(20.315%)が差し引かれるため、確定申告は原則不要です。ただし、新NISA口座以外の課税口座で他の株式売買による譲渡損失(赤字)がある場合は、確定申告を行うことで「損益通算」を行い、源泉徴収された税金の還付を受けることが可能です。また、課税所得金額によっては「配当控除」を利用した方が有利になるケースもあります。
Q3:業績が悪化しても配当金を減らさない「累進配当」とは何ですか?
A3:累進配当(るいしんはいとう)とは、減配をせず「配当金の水準を維持するか、増配(配当を増やす)のみを行う」と企業が対外的に宣言・方針化している施策です。伊藤忠商事や三菱商事、三井住友フィナンシャルグループなど、極めて財務基盤が強固なトップ企業が相次いで導入しており、長期保有を目指す個人投資家にとって最も信頼できる安全弁の1つとなっています。
まとめ:今後の動向と失敗しないための判断基準
配当金は、資本主義の恩恵を最もわかりやすい「現金収入」という形で享受できる優れた仕組みです。東京証券取引所による市場改革の後押しを受け、日本企業の配当政策は従来の「横並び主義」から、自己資本利益率(ROE)を重視した積極還元へと構造的なパラダイムシフトを遂げました。
しかし、忘れてはならないのは「高利回りという甘い果実の裏には、相応のビジネスリスクが隠されている」という市場の不変の真理です。利回りの数値だけに目を奪われることなく、配当性向の健全さ、ビジネスモデルの参入障壁、不況耐性、そして新NISAにおける正しい受取口座設定といった基本を徹底的に押さえること。これらを愚直に守ることこそが、長期にわたって枯れることのない強固な配当金マシンを構築するための唯一無二の道筋です。 (出典: 配当 金 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
