相続税の基礎控除はいくら?超えたらどうなる?計算式と落とし穴を徹底解説
家族が亡くなった際、遺族にとって避けて通れないのが「自分たちに相続税の申告義務があるのか」という問題です。国税庁が発表した最新の課税状況データによると、亡くなった方のうち相続税の課税対象となった割合(課税割合)は全国平均で9%台後半を推移し、特に首都圏などの都市部では15%前後に達しています。決して「一部の富裕層だけの問題」ではなく、ごく一般的な家庭でも直面する身近な税金となっています。
相続税が発生するかどうかを分ける最大の基準が「基礎控除」です。正味の遺産総額が基礎控除額を下回っていれば、原則として相続税の申告も納税も一切不要となります。本稿では、基礎控除の正しい計算方法や早見表をはじめ、基礎控除を超えた場合の申告要否判定、さらに見落としがちな非課税枠の落とし穴や最新の税制改正の影響まで、現場取材の知見を交えて分かりやすく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」で算出され、遺産総額が控除額以下なら申告も納税も原則不要。
- 要点2:特例(配偶者の税額軽減や小規模宅地等の特例)を使って納税額が0円になるケースでは、税務署への申告自体は必須となる。
- 要点3:生前贈与加算期間の延長(最長7年)など近年の税制改正により、過去の贈与を含めた遺産総額の正確な把握が極めて重要。
【2026年最新】相続税の基礎控除額はいくら?計算式と早見表でわかる判定基準
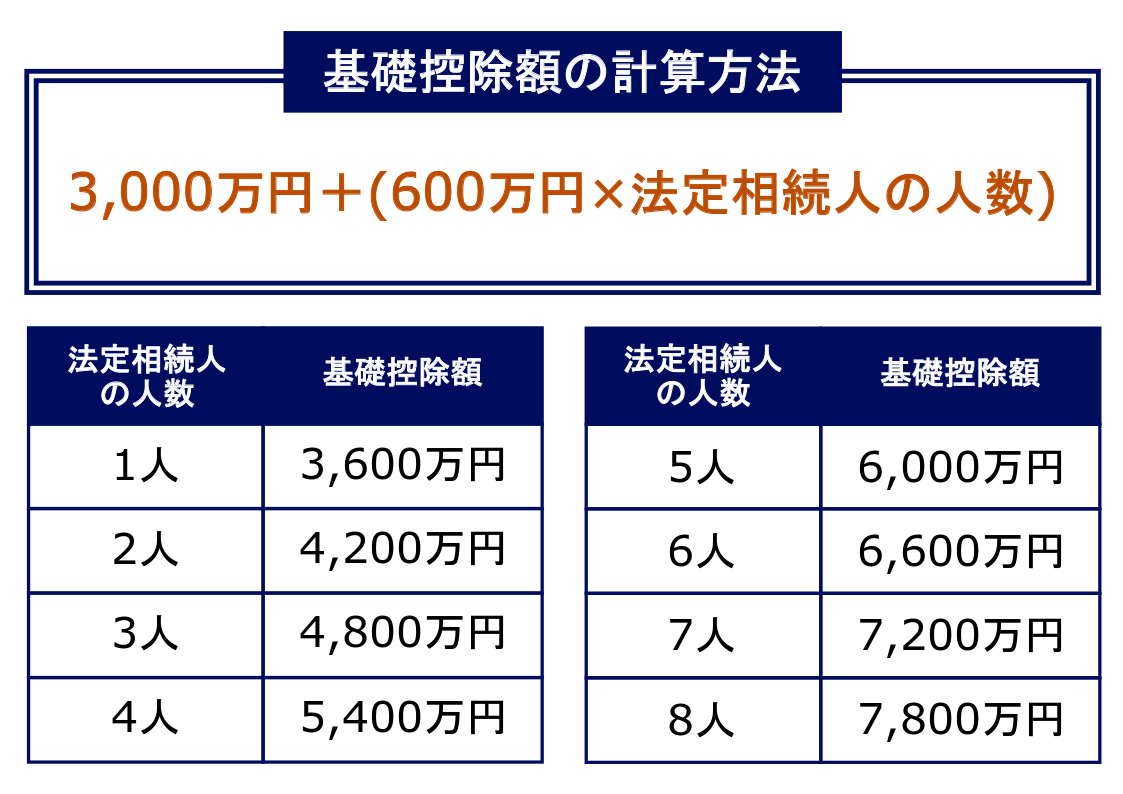
相続税の基礎控除額を求める計算式は法律で明確に定められています。現行法における計算式は以下のとおりです。
基礎控除額 = 3,000万円 +(600万円 × 法定相続人の数)
例えば、法定相続人が配偶者と子ども2人の計3人である場合、基礎控除額は「3,000万円 + 600万円 × 3人 = 4,800万円」となります。この場合、課税価格の合計額が4,800万円以下であれば相続税はかからず、税務署への申告手続きも原則として発生しません。
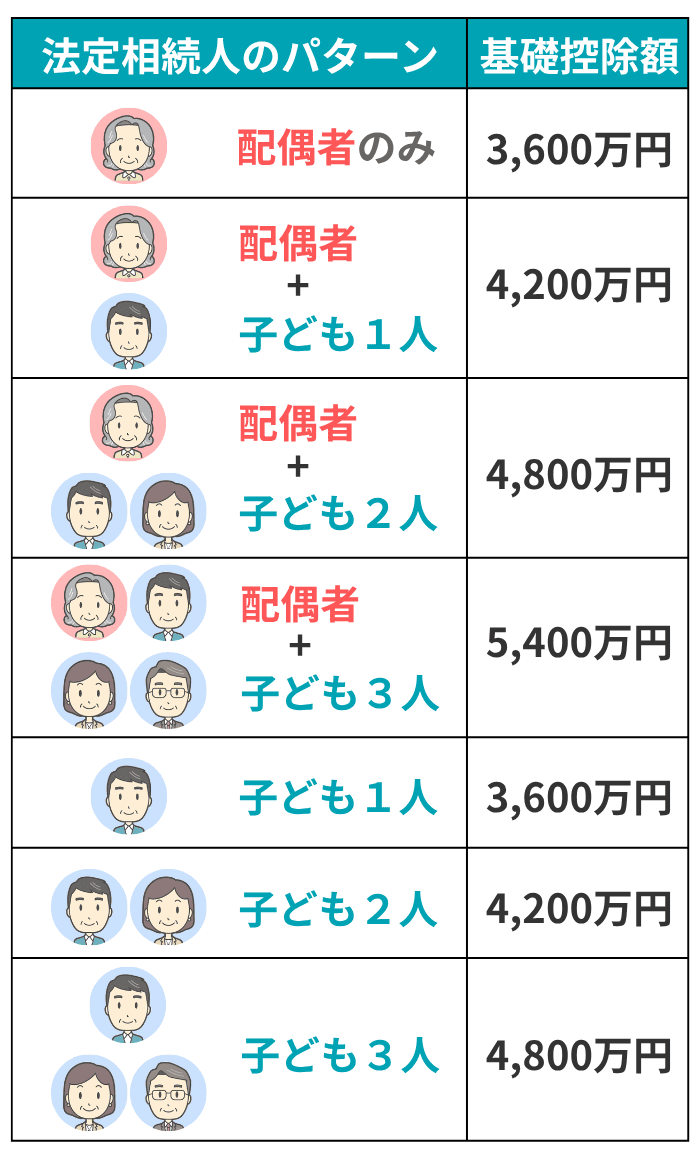
家族構成によって基礎控除額がいくらになるのか、以下の基礎控除額早見表で確認できます。
| 法定相続人の数 | 基礎控除額 | 想定される家族構成の例 | 編集部の見解・留意点 |
|---|---|---|---|
| 1人 | 3,600万円 | 配偶者のみ、または子1人のみ | 控除枠が最も小さいため、自宅不動産があるだけで超えやすい。 |
| 2人 | 4,200万円 | 配偶者+子1人、または子2人 | 都市部の戸建てやマンションを所有している場合、課税ラインに達しやすい。 |
| 3人 | 4,800万円 | 配偶者+子2人 | 標準的な世帯構成。金融資産と不動産の評価額の合計精査が必須。 |
| 4人 | 5,400万円 | 配偶者+子3人 | 控除額は広がるが、分割協議で揉めやすいため遺産分割の事前調整が重要。 |
| 5人 | 6,000万円 | 配偶者+子4人 | 法定相続人が多いほど非課税枠も増加するが、手続きの煩雑さが増す。 |
ここで数える法定相続人には厳格なルールが存在します。民法上の相続権を持つ人が対象であり、相続放棄をした人がいる場合でも「放棄がなかったものとした場合の人数」としてカウントします。一方で、養子の法定相続人数には税法上の制限が設けられており、実子がいる場合は1人まで、実子がいない場合は2人までしか基礎控除の計算人数に含めることができません。租税回避を防ぐための法的な歯止めです。
相続税申告要否判定の分岐点|基礎控除を超えたらどうなる?
遺産総額の試算を行い、基礎控除額を1円でも超えた場合は、税務署への相続税申告要否判定において「申告が必要」という結論になります。相続税申告期限は、被相続人が死亡したことを知った日の翌日から10か月以内です。
相続税の計算方法は、単に遺産総額に税率を掛けるわけではありません。以下の段階を踏んで正確に算出します。
1. 正味の遺産総額の算出:不動産、預貯金、有価証券などのプラスの財産から、借入金や未払金、葬儀費用などのマイナスの財産を差し引きます。
2. 課税遺産総額の算出:正味の遺産総額から「基礎控除額」を差し引きます。
3. 相続税の総額の計算:課税遺産総額を法定相続分どおりに各相続人が取得したと仮定し、各取得額に応じた税率(10%〜55%)を掛けて控除額を差し引き、全員分の税額を合算します。
4. 実際の納付税額の計算:算出した相続税の総額を、実際の遺産分割割合に応じて按分し、各種税額控除を適用して最終的な納付額を決定します。
このプロセスにおいて、多くの人が勘違いしやすいポイントが「控除や特例を使って納付額がゼロになる場合の手続き」です。
【実態検証】「うちは無関係」と思い込んだ遺族が直面する現場のリアル
税理士や相続相談窓口の取材現場では、「資産家ではないから関係ないと思っていた」と語る遺族が後を絶ちません。都内の相続税専門税理士は次のように証言します。
「実家が東京23区や近郊の駅徒歩圏にある場合、土地(敷地30坪〜40坪程度)の路線価評価だけで4,000万〜5,000万円に達することが珍しくありません。そこに親の預貯金1,000万円が加われば、法定相続人が子2人(基礎控除4,200万円)のケースでは簡単に基礎控除を突破します」(都内税理士法人代表)
さらに現場で深刻化しているのが、税制改正の影響による「生前贈与の見落とし」です。税制改正によって暦年課税における生前贈与加算の期間が従来の3年から最長7年へと段階的に延長されました。亡くなる前7年間に被相続人から暦年贈与を受けていた財産は、相続財産に持ち戻して再計算しなければなりません。「手渡しで毎年100万円ずつもらっていたから大丈夫」と過信していた結果、持ち戻しによって基礎控除枠を超過し、税務署からの指摘で延滞税や無申告加算税を課されるトラブルがSNSや相談掲示板でも頻繁に報告されています。

一般に知られていない盲点とネットの誤解|非課税枠の落とし穴
相続税には基礎控除以外にも独自の非課税枠や税額軽減措置が用意されていますが、その適用条件を誤解しているケースが散見されます。
代表的な非課税枠と特例の要点は以下のとおりです。
1. 生命保険の非課税枠・死亡退職金の非課税枠
被相続人の死亡によって支払われる生命保険金や死亡退職金には、それぞれ「500万円 × 法定相続人の数」の非課税限度額が認められています。例えば法定相続人が3人の場合、生命保険金は1,500万円まで非課税となります。ただし、受取人が「法定相続人以外の第三者や孫(養子縁組していない場合)」になっていると非課税枠が使えない点には注意が必要です。
2. 「配偶者の税額軽減」と「小規模宅地等の特例」の罠
被相続人の配偶者は、遺産分割において1億6,000万円または法定相続分のどちらか多い方までは相続税がかからない「配偶者の税額軽減」が使えます。また、自宅の敷地評価を最大80%減額できる「小規模宅地等の特例」も強力な制度です。
しかし、最大の盲点はこれらの特例を使うことで最終的な納税額が0円になる場合でも、必ず相続税の申告書を税務署へ提出しなければならないという点です。「税金がゼロになるなら税務署に連絡しなくていい」と放置してしまうと、特例の適用要件を満たさなくなり、多額の本税とペナルティを請求される事態に陥ります。
【プロの結論】相続トラブルを防ぐ家族の心理的バウンダリーと行動基準
相続をめぐる混乱は、単なる税金の知識不足だけでなく、家族内の心理的な距離感(心理的バウンダリー)の曖昧さからも生じます。生前の話題としてお金の話をタブー視する親世代の心理や、「親の財産を当てにするのは卑しい」と遠慮する子世代の構図が、結果として財産目録の不透明さを招き、死後の手続きを極限まで圧迫します。
健全な事業承継や資産承継を果たすためには、感情論を排し、客観的な事実に基づいた行動基準を持つことが不可欠です。
▼自分で申告を進めても問題が少ない人:
・遺産が預貯金中心で、不動産の権利関係や筆数が極めてシンプルである
・法定相続人が1〜2名で、遺産分割に関する争いが一切ない
・正味の遺産総額が基礎控除額を明らかに下回っており、特例を適用する必要がない
▼専門家(税理士等)への依頼を強く推奨する人:
・市街地に自宅以外の土地や収益物件、自社株式などを保有している
・小規模宅地等の特例や配偶者の税額軽減を使って税額を0円に抑えたい
・過去7年以内に被相続人から生前贈与を受けた経緯がある
・相続人同士の関係性が疎遠、または感情的な対立が予想される
【相続 税 基礎 控除】に関するよくある質問(FAQ)
Q1:法定相続人の中に「相続放棄」をした人がいる場合、基礎控除の計算人数はどうなりますか?
A1:相続放棄をした人がいても、基礎控除の計算上は「放棄がなかったもの」として人数をカウントします。例えば、相続人が子ども3人で、そのうち1人が相続放棄をした場合でも、基礎控除の計算に用いる法定相続人の数は3人(3,000万円+600万円×3人=4,800万円)のまま変わりません。
Q2:遺産総額が基礎控除以下であれば、税務署から「お尋ね」などの手紙が届くことはありませんか?
A2:基礎控除以下であっても、税務署から「相続税の申告等についてのご案内」や「お尋ね」が届くことがあります。税務署は独自の資産情報(過去の確定申告、不動産登記、保険金の支払調書など)を把握しており、概算で一定以上の資産があると推定した場合に確認のために送付します。基礎控除以下であることが明白であれば、回答書に財産状況を記載して返送することで問題なく完了します。
Q3:基礎控除を超えているのに申告期限(10か月)を過ぎてしまったらどうなりますか?
A3:期限を過ぎると、本来納めるべき税金に加えて「無申告加算税(原則15%〜20%、悪質な隠蔽は重加算税40%)」や日割りで計算される「延滞税」が課されます。さらに、配偶者の税額軽減や小規模宅地等の特例といった大幅な減税制度が原則として適用できなくなるため、経済的な損失が跳ね上がります。
まとめ:最新ルールを押さえて期限内の冷静な判断を
相続税の基礎控除は「3,000万円+600万円×法定相続人の数」を基本としつつも、実子と養子のカウント規定、生前贈与加算の対象期間、各種非課税枠や特例の適用要件など、多面的なチェックが欠かせません。
特に不動産価格の高止まりが続く近年の状況下では、「ごく普通の家庭」であっても基礎控除を上回るケースが日常化しています。万が一の事態が起きた際には、まず正確な法定相続人と財産の棚卸しを行い、死亡後10か月以内というタイムリミットを意識して、必要に応じた専門家への早期相談と確実な手続きを進めることが肝要です。 (出典: 相続 税 基礎 控除(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
