若者は年金もらえない」は本当?払い損の境界線と受給額の真相を徹底検証
SNSやネット掲示板を中心に「少子高齢化が進む日本で、いまの20代や30代は年金を1円ももらえない」「払うだけ損だから未納のほうが得」という言説が根強く飛び交っています。将来への不透明感や物価高が続くなか、毎月の給与から天引きされる厚生年金保険料や国民年金保険料の負担感に対して、不満や諦めを抱く現役世代は少なくありません。
厚生労働省が公表する公式試算や専門家の制度分析を丹念に紐解くと、「年金がゼロになる」という破綻論は制度の設計上誤りであることが分かります。ただし、「受給開始時の実質的な給付水準が目減りする」「世代間格差が広がる」という構造的な課題は紛れもない現実です。現役世代が直面している制度の真実と、将来の受給額シミュレーションを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「年金が1円ももらえなくなる」という崩壊論は誤りであり、国の税金投入(国庫負担1/2)や積立金があるため制度自体は存続する。
- 要点2:物価上昇に給付額の伸びを抑える「マクロ経済スライド」により、将来の給付水準(所得代替率)は約1〜2割目減りする見通し。
- 要点3:公的年金は「長生き・障害・死亡」に対する終身保険であり、未納の放置は万一の際の補償を失う極めて高いリスクを伴う。
【真相検証】「若者は年金をもらえない」という噂は本当か?制度崩壊が囁かれる理由
結論から言えば、公的年金制度が完全に崩壊して若者が年金を一円も受け取れなくなる可能性は極めて低いと評価されています。それにもかかわらず、「もらえない」という言説が広まり続ける背景には、公的年金の構造と世論の認識ギャップが存在します。
日本の公的年金は、現役世代が納めた保険料をその時々の高齢者の年金給付に充てる「賦課(ふか)方式」を基本としています。現役世代の人口が減少し、受給者である高齢者が増加する少子高齢化局面では、集まる保険料が減る一方で支払う給付が増大します。この人口動態のアンバランスが「集めるお金が足りなくなって破綻するのではないか」という直感的な不信感を生む根本原因です。
しかし、公的年金の財源は現役世代の保険料だけで成り立っているわけではありません。基礎年金給付の50%は国庫負担(国の税金)で賄われており、さらに年金積立金管理運用独立行政法人(GPIF)が運用する200兆円規模の積立金が将来の給付を支えるクッションとして機能しています。国家が財政破綻して税の徴収や行政機能が完全に停止しない限り、受給額が完全にゼロになる事態は想定しにくい仕組みです。
賦課方式の限界とマクロ経済スライドの仕組み|受給額はどう削られるのか
「制度は破綻しない」とはいえ、現行の給付水準がそのまま維持されるわけではありません。国は2004年の年金制度改革において、現役世代の過度な保険料負担を防ぐため、保険料率の上限(厚生年金は18.3%、国民年金は月額換算で定額固定)を法律で固定しました。その代償として導入された仕組みが「マクロ経済スライド」です。
マクロ経済スライドとは、物価や賃金が上昇しても、その上昇率から「少子化による現役世代の減少率」と「平均余命の伸び」を差し引いて年金額の改定率を決定するシステムです。例えば、物価が2.0%上昇した局面でも、スライド調整率がマイナス0.8%であれば、年金の引き上げ幅はプラス1.2%にとどまります。これにより、実質的な年金の購買力(価値)が徐々に引き下げられていきます。
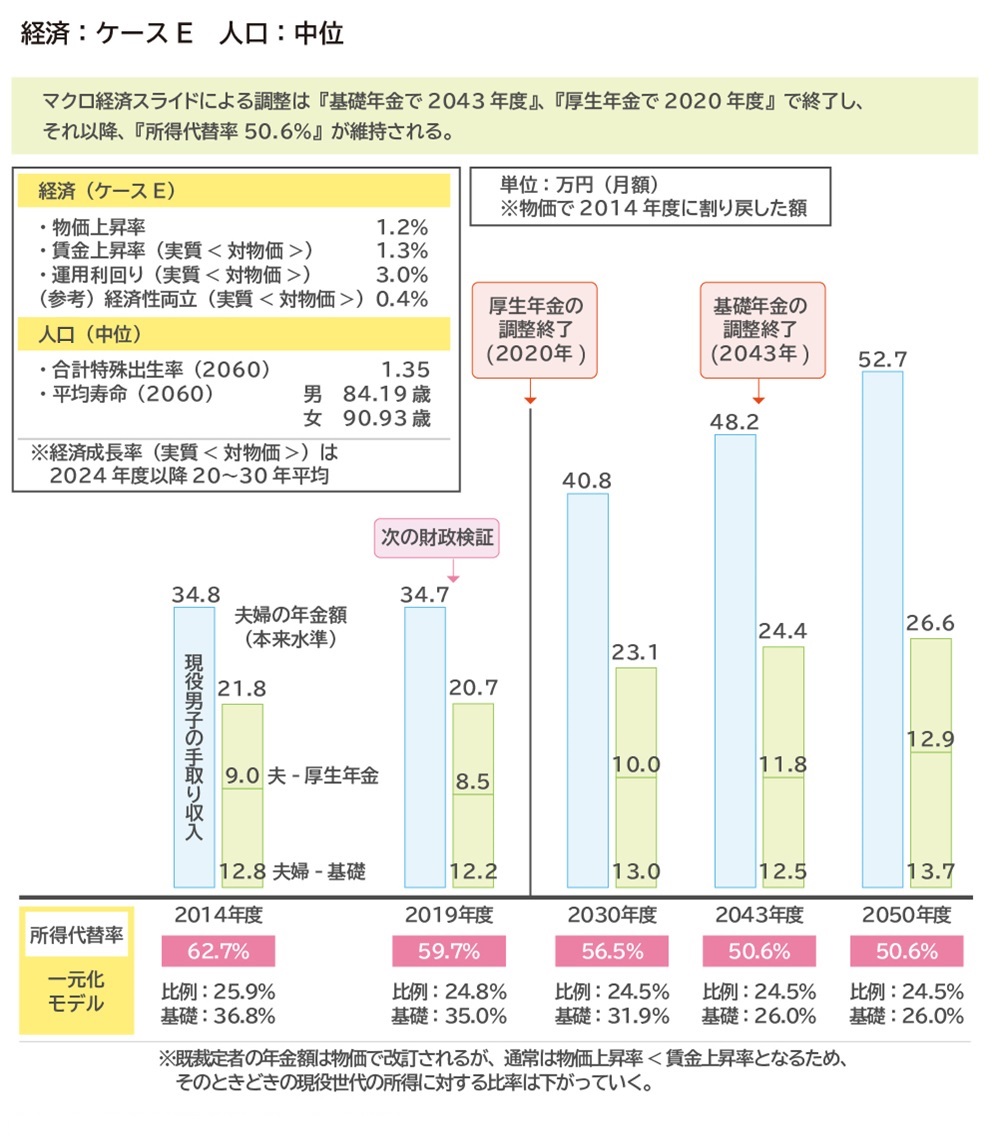
政府が5年ごとに実施する「公的年金の財政検証」最新結果でも示されている通り、現役男子の平均手取り収入に対する年金給付額の比率(所得代替率)は、現在の約60%水準から、将来的に約50%前後まで緩やかに低下していくシナリオが基本線となっています。「額面上の受給額がゼロになる」のではなく、「受け取る金額の実質的な購買力が以前の世代より目減りする」というのが、制度が直面している実態です。
【最新試算】20代・30代の厚生年金は将来いくらもらえる?世代間格差と払い損の境界線
現役世代にとって最大の関心事は、「自分たちが老後を迎えたとき、実際にいくら受け取れるのか」「納めた保険料に対して損をしないのか」という点です。経済情勢や平均年収に応じた試算データを確認してみましょう。
| 年齢層・就業条件 | 将来の予想受給額(月額目安) | 生涯納付額との関係(損得ライン) | 編集部の見解・評価 |
|---|---|---|---|
| 20代(厚生年金加入・生涯平均年収450万円) | 約13.5万〜14.5万円 / 月(65歳受給開始) | 男性82歳、女性86歳以上の生存で支払額を上回る | マクロ経済スライド反映後でも平均余命まで生存すれば給付総額が上回る見込み。 |
| 30代(厚生年金加入・生涯平均年収600万円) | 約16.5万〜18.0万円 / 月(65歳受給開始) | 男性80歳、女性84歳以上の生存で支払額を上回る | 会社折半(労使折半)の恩恵が大きく、自己負担分ベースで見れば十分な給付倍率を維持。 |
| 20代・30代(自営業・国民年金のみ満額納付) | 約5.8万〜6.3万円 / 月(65歳受給開始) | 76歳〜78歳前後の生存で納付総額を回収可能 | 基礎年金のみでは単身の生活費を賄えないため、iDeCo等の上乗せが必須。 |
経済学的な「世代間格差」の検証では、現在の70代以上の世代が「支払った保険料の2〜3倍以上」を受け取っているのに対し、現在の20代・30代は「支払った保険料に対して概ね1.0〜1.3倍程度」にとどまると指摘されています。過去の世代と比較した相対的な不公平感は残るものの、平均寿命まで生きた場合の受給総額は、自身が納めた保険料総額を上回る計算が成り立ちます。

【実態検証】若者が「年金を払わない」とどうなる?未納率の推移と潜む3大リスク
ネット上の誤った言説を信じ込み、「どうせもらえないなら払わない」と国民年金を未納のまま放置するケースが見られます。日本年金機構の公表データによると、20代を中心とする若年層の最終納付率は免除制度の浸透や口座振替の普及により改善傾向にあるものの、依然として全世代平均を下回る水準です。
年金を未納にする行為には、単に「将来の老齢年金が減る」だけに留まらない重大なリスクが存在します。
- リスク1:事故や大病で働けなくなっても「障害年金」が支給されない
公的年金は老後のためだけでなく、病気や事故で重い障害が残った場合のセーフティネットです。未納期間中に事故に遭うと、一生涯受け取れるはずの障害基礎年金(年間約80万〜100万円以上)の請求権を完全に失います。 - リスク2:一家の大黒柱に万一があった際の「遺族年金」が出ない
配偶者や子を残して死亡した場合、要件を満たしていれば遺族年金が支給されますが、保険料が未納であれば遺族への給付も行われません。 - リスク3:最終的に財産の差し押さえ(強制徴収)が執行される
一定以上の所得があるにもかかわらず未納を続けると、督促状の送付を経て、最終的には銀行口座や給与、所有資産の差し押さえ処分が実行されます。
経済的に納付が困難な場合は、未納のまま放置するのではなく、必ず市区町村窓口で「学生納付特例」や「若年者猶予・全額免除」の申請を行う必要があります。申請して承認されれば、障害年金の受給資格期間としてカウントされるため、最低限の保障を確保できます。
一般に知られていない盲点とネットの誤解|「積立方式なら安心」の罠
「現行の賦課方式をやめて、自分が納めた分を自分で積み立てる『積立方式』に変えれば若者も損をしないのではないか」という議論がしばしば展開されます。しかし、この主張には経済学上見落とされがちな2つの致命的な欠陥があります。
第1に、インフレーション(物価上昇)に対する脆弱性です。現行の賦課方式は、その時代の現役世代が稼ぐ賃金や物価の変動に合わせて給付を行うため、一定のインフレ耐性を備えています。一方、40年間にわたって現金を積み立てる方式では、急速なインフレが発生した際に預けた資産の実質価値が暴落し、老後の生活が成り立たなくなるリスクを個人が丸ごと背負うことになります。
第2に、「二重の負担」という移行問題です。現在賦課方式で給付を受けている高齢者の年金を維持しながら、現役世代が自分の積立金も支払うとなると、移行期の若者世代は過去の世代の支え手と自分自身の積立の両方を負担しなければならず、実質的な保険料負担が倍増してしまいます。現実的な社会保障政策として、即座の積立方式移行が選択されないのはこのためです。
また、年金の受給開始年齢(現在は原則65歳)が70歳や75歳に強制引き上げられるという噂についても、現行法では「受給開始を60歳〜75歳の間で本人が自由に選べる選択制」となっており、75歳まで繰り下げた場合は最大84%の増額を受け取れる仕組みです。一律の受給開始年齢引き上げが即座に決定しているわけではありません。
【プロの結論】公的年金を「長生き保険」と捉え、私的年金で上乗せする資産防衛策
公的年金の本質は、利回りを追求する投資商品ではなく、「何歳まで生きるか分からない」という長寿リスクに対する終身型の保険です。民間保険会社の個人年金保険では真似できない終身給付と物価スライド機能を備えたベースインフラとして公的年金を捉え直すことが、冷静な判断の出発点となります。
そのうえで、マクロ経済スライドによる給付水準の緩やかな低下に備えるため、現役世代は税制優遇制度をフル活用した自助努力を組み合わせるのが合理的な選択です。
- 公的年金(国民年金・厚生年金):死ぬまで支給が続く「最低限の生活インフラ」として確実に確保。
- iDeCo(個人型確定拠出年金):掛金が全額所得控除になる税制メリットを活かし、現役時代の節税を図りながら自分専用の年金を上乗せ。
- 新NISA(少額投資非課税制度):非課税期間が無期限の枠組みを活用し、老後資金のみならず中長期のライフイベントに備えた流動性資金を形成。
「年金が破綻するから払わない」という極端な言説に流されず、制度の強みと限界を正しく見極めたうえで、公的保障と私的投資をハイブリッドで組み立てることが、将来の経済的不安を解消する最も確実な道筋です。
【年金 若者 もらえ ない】に関するよくある質問(FAQ)
Q1:本当に年金がもらえなくなる可能性はゼロですか?
A1:国家財政が完全に崩壊しない限り、ゼロになることはありません。年金財源には集めた保険料だけでなく、国庫負担(税金)が50%投入されており、約200兆円のGPIF積立金も存在するためです。ただし、給付水準が現在より実質的に目減りする可能性は極めて高いと言えます。
Q2:公的年金は受給開始を遅らせたほうが得ですか?
A2:原則は65歳受給開始ですが、1ヶ月遅らせるごとに受給額が0.7%増額され、70歳受給開始で42%増、75歳受給開始で最大84%増額されます。健康状態や定年後の就労状況、保有資産に応じて繰り下げを検討することで、生涯受け取る総額を大幅に増やせる選択肢があります。
Q3:給料が低くて国民年金保険料が払えない場合はどうすればいいですか?
A3:決して未納のまま放置せず、住民票のある自治体窓口で「免除・猶予申請」を行ってください。所得要件に応じて全額免除や一部免除が認められれば、将来の受給額に一定割合が反映されるほか、万一の際の障害年金の受給権利を維持できます。
まとめ:年金不安に踊らされず現実的な防衛策を取るために
「若者は年金をもらえない」という言説は、制度の仕組みを単純化した極論であり、事実とは異なります。公的年金は今後も存続し、平均余命まで生存すれば納めた保険料以上のリターンを得られる設計が維持されています。
一方で、少子高齢化に伴い給付の実質的な購買力が低下していくことは避けられません。過度な悲観論に惑わされて保険料を未納にするリスクを避けつつ、制度のセーフティネット機能を活用しながら、iDeCoや新NISAを活用した資産形成を早期から進めることが、安心できる将来設計への着実な一歩となります。 (出典: 年金 若者 もらえ ない(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
