【2026年最新】パート年末調整の書き方完全攻略!壁の仕組みと記入例
秋風が吹き始める毎年10月下旬から11月にかけて、勤務先から手渡される年末調整の書類一式。パートタイマーとして働く主婦(主夫)やダブルワーカー、学生の間で「年収が103万円以下なら出さなくてもよいのか」「掛け持ちしている場合はどちらに提出すべきか」「基礎控除申告書の所得見積額はどう計算するのか」といった疑問が毎年飛び交います。
国税庁の手引きは専門用語が多く、記入欄も細分化されているため、どこまで正確に書くべきか迷う現場の声は少なくありません。2026年現在の最新税制を踏まえ、パート従事者が知っておくべき年末調整の書き方、控除の仕組み、そして提出を怠ることで生じる具体的な金銭的リスクを現場目線で詳しく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収103万円以下であっても、月の給与から源泉徴収(所得税の天引き)が行われている場合は年末調整の提出が必須であり、提出によって払いすぎた税金が全額還付される。
- 要点2:「基礎控除申告書」の所得見積額は、1年間の給与収入見込み額から給与所得控除55万円を差し引いた金額を正確に記載する。
- 要点3:パートを掛け持ちしている場合は、主たる収入を得ている「メインの勤務先1社」にのみ扶養控除等申告書を提出し、サブの給与分は翌年2月〜3月に確定申告で精算する。
【2026年最新】パートの年末調整はいくらから?「出さないと損する」制度の真相
現場で最も多く耳にする誤解の一つが、「年収103万円以下だから年末調整は関係ない」「少額のパート収入なら出さなくても会社が勝手に処理してくれる」という思い込みです。しかし、国税庁の基本原則に照らし合わせると、給与支払者(雇用主)から書類を配布されたパート従事者は、収入額の多寡にかかわらず原則として提出対象となります。
パート収入に対する課税ラインと年末調整の関係を整理すると、以下のポイントが浮き彫りになります。
まず、月収が8万8,000円を超えた月がある場合、雇用元は「給与所得の源泉徴収税額表(月額表)」に基づいて所得税をあらかじめ天引き(源泉徴収)しています。たとえ年間の総支給額が103万円以下に収まり、年間所得税額が最終的に「0円」となるケースであっても、年末調整の書類を提出しなければ、毎月天引きされた税金が精算されず、手元に戻ってきません。
「年収103万以下だから年末調整を出さない」という選択をしてしまうと、本来戻るはずの還付金(数千円〜数万円規模)を国に放置してしまうことになります。さらに、会社側で年税額の確定処理が行われないため、市区町村へ送られる「給与支払報告書」のデータに控除が反映されず、翌年度の住民税が高めに算定されてしまう二次的リスクも孕んでいます。
【記入例つき】パート向け「扶養控除等申告書」と「基礎控除申告書」の書き方徹底解説
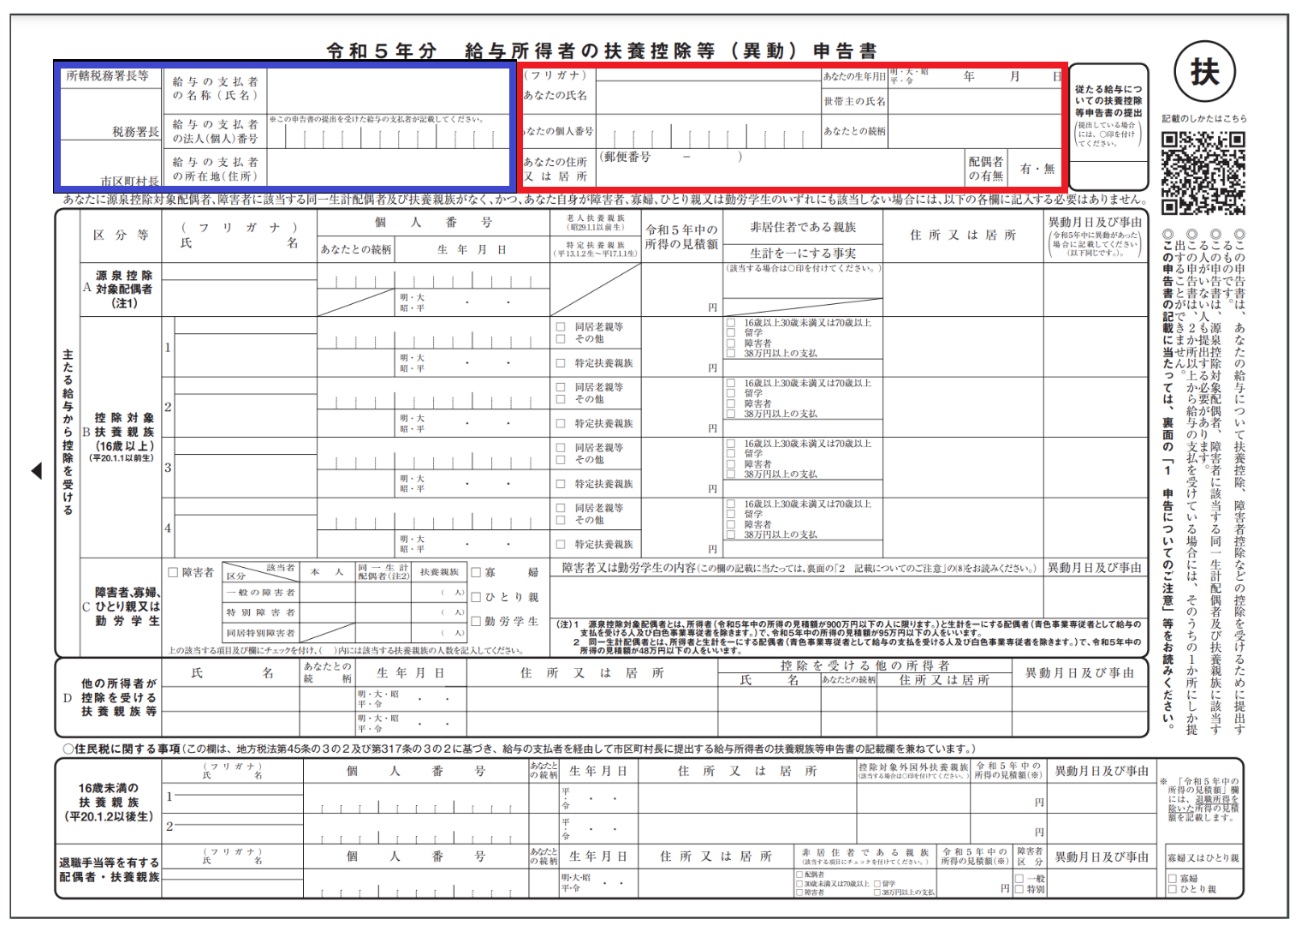
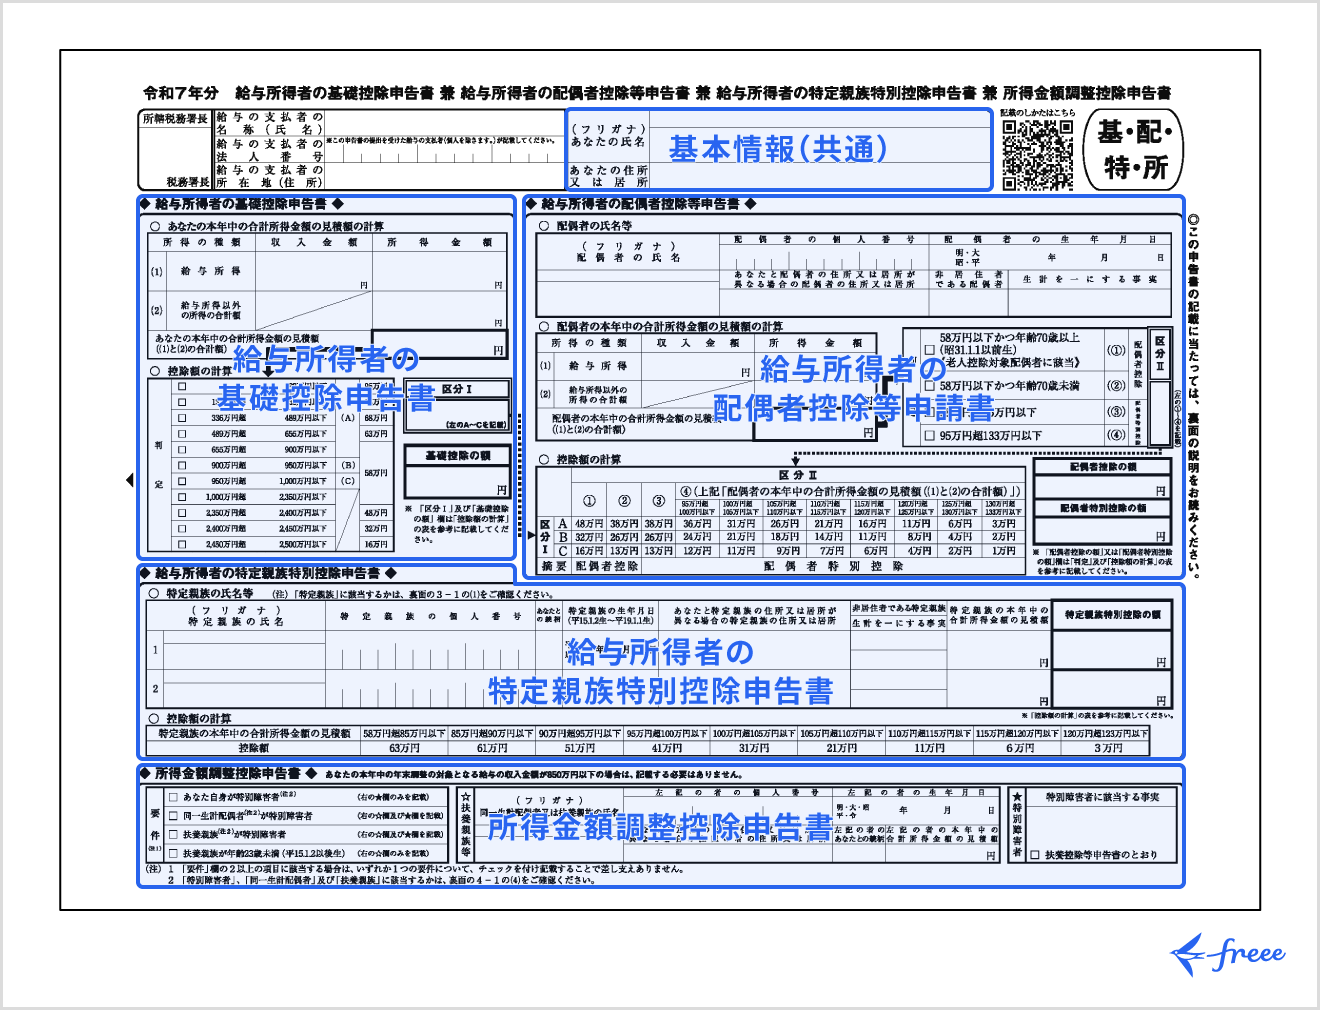
年末調整でパートタイマーが記入を求められる主な書類は、「給与所得者の扶養控除等(異動)申告書」と「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書」の2点です。記入の勘所を具体的に確認します。
多くの主婦(主夫)パートにとって、本人が世帯主の扶養に入っている場合、自身の扶養控除等申告書の扶養親族欄は基本的に「空欄」で提出します。氏名、生年月日、現住所、マイナンバーを所定の位置に記載し、世帯主との続柄(例:妻、夫、子)を明記するのみで完了します。自身が学生である場合は、「勤労学生控除」の欄にチェックを入れ、学校名と入学年月日を記載することで税負担の軽減措置を受けられます。
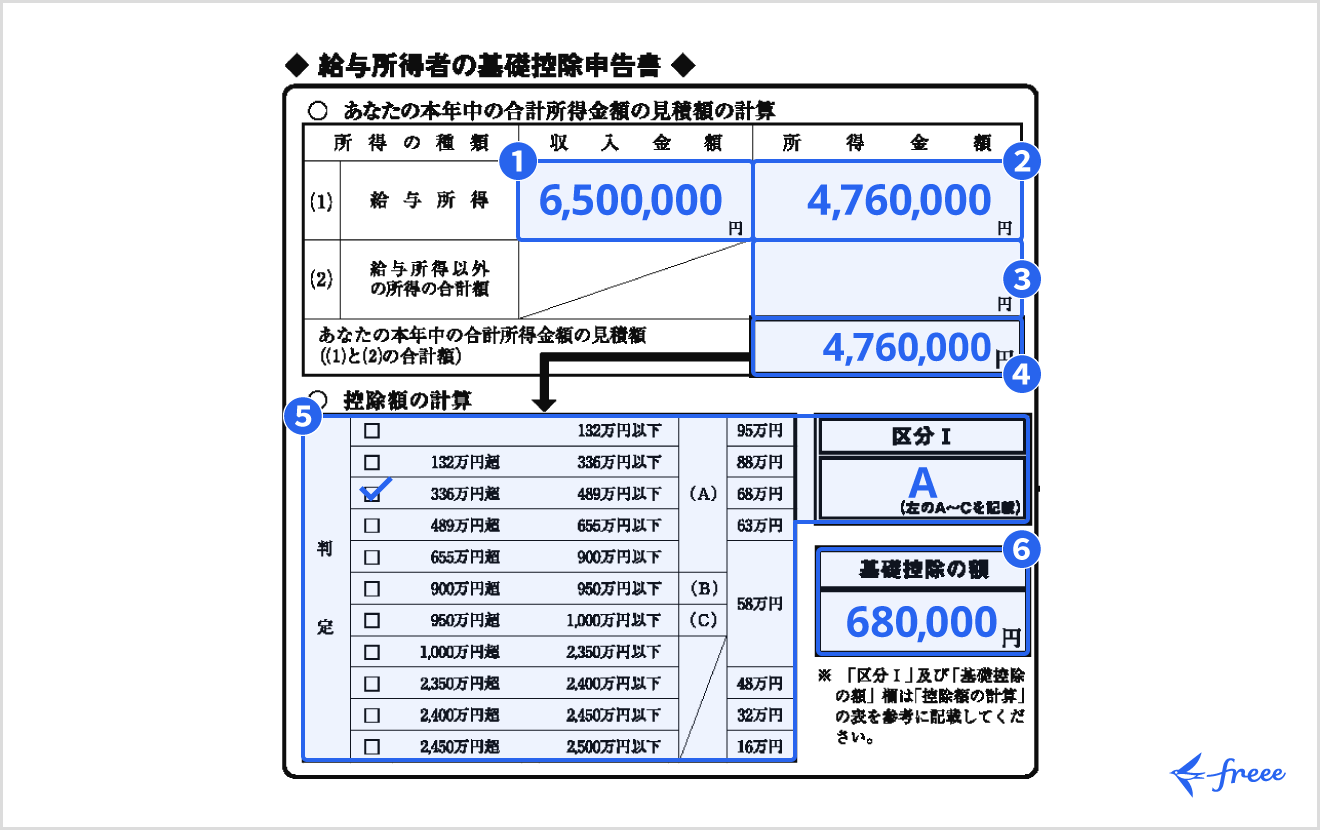
一方、記入ミスが多発するのが「基礎控除申告書」の給与所得の所得見積額の計算です。国税庁の算出式に基づき、以下の手順で計算します。
【所得見積額の計算式】
給与所得の金額 = 1年間の給与収入金額(総支給額の見積もり) − 給与所得控除額(55万円)
例えば、1月から12月までのパート年収見込みが「98万円」の場合、給与所得控除55万円を引いた「43万円」が所得見積額となります。交通費(非課税限度額内の通勤手当)は年収総額に含めない点に注意が必要です。
自身がパート妻で、夫が会社の年末調整で「配偶者控除」や「配偶者特別控除」を受ける場合、妻側の書類には「基礎控除申告書」の部分のみを記入し、「配偶者控除等申告書」欄は空欄のまま提出するのが通例です。配偶者控除申告書は、配偶者を養っている側(主に世帯主・夫)が自身の勤務先に提出する書類だからです。
「103万・106万・130万円の壁」と年末調整の関係|損益分岐点データを徹底比較
パート従事者が年末調整の時期に直面するのが、いわゆる「年収の壁」に対する懸念です。税制上の壁と社会保険上の壁では、管轄も判定基準も根本から異なります。2026年時点における主要な年収基準とその影響を比較検証します。
| 年収の基準(壁) | 詳細・数値データ | 制度上の区分・基準 | 編集部の見解・評価 |
|---|---|---|---|
| 100万円の壁 | 住民税(均等割・所得割)の課税対象(※自治体により93万〜100万円で変動) | 地方税法上の基準 | 年間数千円程度の税額にとどまるため、過度に労働時間をセーブする必要性は薄い。 |
| 103万円の壁 | 所得税が発生する境界線(給与所得控除55万円+基礎控除48万円=103万円) | 国税庁・所得税法 | 超えても配偶者特別控除により世帯の手取りが急減することはないが、超過分に所得税が課税される。 |
| 106万円の壁 | 従業員数51人以上の企業等で週20時間以上勤務、月額賃金8.8万円以上で社保加入 | 厚生年金・健康保険法 | 社会保険料(約15%)が発生し手取りが一時的に減るが、将来の年金給付増や傷病手当金受給権を得るメリットがある。 |
| 130万円の壁 | 企業の規模を問わず、すべての配偶者扶養・家族扶養から外れる絶対基準 | 健康保険(被扶養者認定) | 自身で国民健康保険・国民年金(または社保)を納める必要が生じるため、家計上の大きな転換点。 |
| 201.6万円の壁 | 配偶者特別控除(最大38万円〜1万円)の適用が完全に終了する上限 | 所得税法(配偶者控除) | 世帯主側の税負担軽減がゼロになるが、本人自身の稼ぎが十分な規模に達している段階。 |
【実態検証】パート掛け持ち・ダブルワーカーが陥る「年末調整の落とし穴」
複数箇所でパートやアルバイトを掛け持ちしている場合、税務上のルールを知らないまま手続きを行うと、後から追徴課税や会社の総務部とのトラブルに発展するケースがあります。
税法上の大原則として、「扶養控除等申告書」は同時に2社以上の会社へ提出することは法律で禁じられています。2社以上に提出すると、双方の会社で基礎控除や各種控除が二重適用されてしまい、本来納めるべき税金が著しく過少申告となってしまうためです。
ダブルワーカーの正しい年末調整フローは以下の通りです。
- 主たる勤務先(年収・労働時間が最も多いメインの1社):「扶養控除等申告書」を提出し、給与所得の甲欄適用として年末調整を受ける。
- 従たる勤務先(サブのバイト先・2社目以降):扶養控除等申告書は提出しない(会社側は自動的に高い税率が適用される乙欄で源泉徴収を行う)。年末調整も行われない。
- 翌年2月16日〜3月15日の確定申告:メインとサブ両方の「源泉徴収票」を揃え、個人で確定申告を行って年間総所得と税額を合算精算する。
インターネット上の相談掲示板やSNSでは、「サブのバイト先からも年末調整の用紙を渡されたから両方に出してしまった」という告白が後を絶ちません。両方に提出してしまった場合は、速やかにサブの勤務先に申し出て書類を取り下げるか、乙欄処理へ変更を依頼する必要があります。
一般に知られていない盲点とネットの誤解|「どこまで書くべき?」迷いを解消
年末調整の記入にあたり、現場で頻繁に混乱を招いている俗説や疑問について、事実関係を整理します。
誤解①:「夫の会社に自分のパート収入が1円単位で筒抜けになる?」
妻がパート先で年末調整書類を提出した際、その書類自体が夫の勤務先へ送られることはありません。ただし、夫側が配偶者控除・配偶者特別控除の申告書を提出する際、妻の年間所得見積額を記入する必要があります。夫に伝えた金額と実際の確定年収が大きく乖離していた場合、翌年の住民税課税通知などを通じて会社側に差異が把握される可能性はあります。
誤解②:「生命保険料控除証明書は夫と妻、どちらの年末調整に出すべき?」
保険契約者が妻名義であっても、「保険料を実質的に負担している側」の控除として申告することが認められています。妻の年収が103万円以下で所得税が発生していない場合、妻の年末調整で生命保険料控除を申告しても税金は1円も安くなりません。この場合は、税金を納めている夫の年末調整で控除証明書を添付して申告する方が、世帯全体としての節税効果が最大化されます。
【プロの結論】世帯戦略と働き方の見直し|おすすめできる人・慎重になるべき人の判断基準
昭和・平成期に定着した「専業主婦家庭モデル」を前提とする税制・社会保険の枠組みは、共働きが標準となった現代において大きな過渡期を迎えています。目先の数万円の税金還付や扶養維持に囚われるあまり、就労時間を意図的に抑え込む「就労調整」が、長期的な個人のキャリアや年金受給権を毀損している構造的課題も指摘されています。
家族社会学の観点からも、世帯主への過度な経済的依存は家庭内における自立的な意思決定のバランスを崩す要因になり得ます。健全なパートナーシップと経済的自立を両立させるため、自身の働き方をどのように位置づけるべきか、明確な基準を持つことが不可欠です。
「扶養内(103万・130万円以内)」を維持すべき人の条件
- 未就学児の育児や家族の介護などがあり、就労時間をこれ以上物理的に増やせない状況にある人
- 配偶者の勤務先から支給される「家族手当(配偶者手当)」の支給条件が年収103万円以下や130万円以下に厳格に設定されており、手当額が年間数十万円に及ぶ世帯
- 短時間の副業・単発ワーク中心で、年間の総労働時間が不定期かつ限定的な人
「壁を越えて手取りとキャリアを伸ばす」へシフトすべき人の条件
- 週20〜30時間以上の勤務が可能で、年収150万円〜200万円以上を目指せる労働環境にある人
- 自身名義で厚生年金に加入し、将来の基礎年金・厚生年金の受給額を手厚くしたい人(傷病手当金や出産手当金といった公的保障を自ら確保したい人)
- 子どもの進学や住宅ローン返済など、中期的に世帯のキャッシュフロー拡大が求められている家庭
【年末 調整 書き方 パート】に関するよくある質問(FAQ)
Q1:パートの年収が103万円以下なら、年末調整の書類は出さなくても問題ありませんか?
A1:提出することを強く推奨します。月収8万8,000円を超えて源泉徴収(所得税天引き)された月がある場合、書類を提出しなければ納めすぎた税金が還付されません。また、提出を怠ると会社から市区町村へ正確な給与支払報告が行われず、住民税の非課税証明等の取得で不都合が生じる恐れがあります。
Q2:パートの年末調整で還付金はいつ、いくらくらい戻ってきますか?
A2:還付の時期は勤務先の給与支払いサイクルによって異なり、一般的には12月または翌年1月の給与明細に「年末調整還付金」として加算されます。戻る金額は、1年間に天引きされた所得税の累計額(毎月数千円天引きされていた場合は年間1万〜3万円程度)が上限となり、年収103万円以下であれば天引き分が全額戻ります。
Q3:12月に入社したばかりのパートですが、年末調整の対象になりますか?
A3:対象になります。ただし、その年の1月1日から入社前までに他の会社で給与収入があった場合は、「前職の源泉徴収票(原本)」を現在の勤務先に提出しなければ、まとめて年末調整を行うことができません。前職の源泉徴収票が間に合わない場合は、現在の会社では前職分を含めずに処理し、翌春に自身で確定申告を行って合算します。
Q4:基礎控除申告書の「所得の見積額」を書き間違えたら罰則はありますか?
A4:見積額はあくまで申告時点での「予測」であるため、12月の残業等で実際の金額と多少のズレ(数万円程度)が生じても直ちに罰則を受けることはありません。会社側は12月の最終給与が確定した段階で実際の年間支払総額に基づいて正確な年税額を再計算します。ただし、数十万円単位で大幅に乖離する場合は控除区分が変わる可能性があるため、極力正確な見込みを記入してください。
まとめ:今後の動向と失敗しないための判断基準
年末調整は、単なる会社からの書類作業ではなく、1年間の労働の対価と税金を正当に精算し、過大徴収を防ぐための重要な権利行使です。特にパートタイマーの場合、「基礎控除申告書の所得見積額(年収−55万円)を正確に書くこと」「掛け持ち時はメインの1社にのみ提出すること」の2点を徹底するだけで、大半のトラブルや申告漏れを回避できます。
近年は社会保険の適用拡大が進み、扶養制度のあり方そのものが制度疲労を起こしつつあります。「扶養内におさめること」だけを目的に労働を抑制するのではなく、世帯全体の税・社会保険料負担と将来の公的給付のバランスを客観的に見極め、自身に最も適した就労スタイルを選択していく姿勢が求められます。 (出典: 年末 調整 書き方 パート(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
