我が家の地震リスクは本当に大丈夫?ハザードマップの盲点と2026年最新対策
日本列島に暮らす以上、避けては通れない「地震リスク」。能登半島地震をはじめとする近年の大規模災害を受け、2026年現在、住まい選びや防災の常識は劇的な転換期を迎えています。単に「耐震等級が高いから安心」「内陸だから安全」という従来の思い込みだけでは、命や資産を守りきれない現実が浮き彫りになってきました。
公的機関から発表される最新の被害想定やハザードマップの更新が進むなか、「我が家は本当に安全なのか」と不安を抱く声はSNS上でも急増しています。南海トラフや首都直下の最新データから、地盤・建物の盲点、2026年段階で講じるべき実践的アプローチまで、現場の取材検証をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:南海トラフ(30年以内確率70〜80%)と首都直下地震は切迫しており、最新の被害想定では建物の倒壊だけでなくインフラ途絶と生活再建リスクの複合化が深刻。
- 要点2:「新耐震基準」や「内陸部」という条件だけで油断は禁物。地盤の揺れやすさ、液状化リスク、重ねるハザードマップの複合判定が不可欠。
- 要点3:在宅避難を前提とした備蓄・耐震補強と、地震保険の適正加入が2026年の資産・生活防衛における決定的な分かれ道となる。
【2026年最新】南海トラフ・首都直下の発生確率と我が家の想定被害
政府の地震調査研究推進本部が公表している長期評価において、南海トラフ巨大地震の30年以内の発生確率は「70〜80%」と極めて高い水準を維持しています。また、首都中枢を直撃する首都直下地震の想定被害では、建物の倒壊や火災旋風により死者約2.3万人、経済被害は約95兆円に達すると試算されています。
中央防災会議や自治体の被害想定資料を精査すると、2026年現在において特に警戒されているのは「揺れの強さそのもの」に加えて「複合的なインフラ途絶」です。超高層マンションのエレベーター停止による孤立、配水管破断による長期断水、電力網の寸断など、直接的な倒壊を免れたとしても生活基盤が根こそぎ奪われるリスクが現実味を帯びています。
報道各社が実施した全国世論調査でも、7割以上の市民が「数年以内に身近で大地震が起きる」と回答しており、漠然とした不安が日常的な危機意識へと変化している実態が浮き彫りになっています。
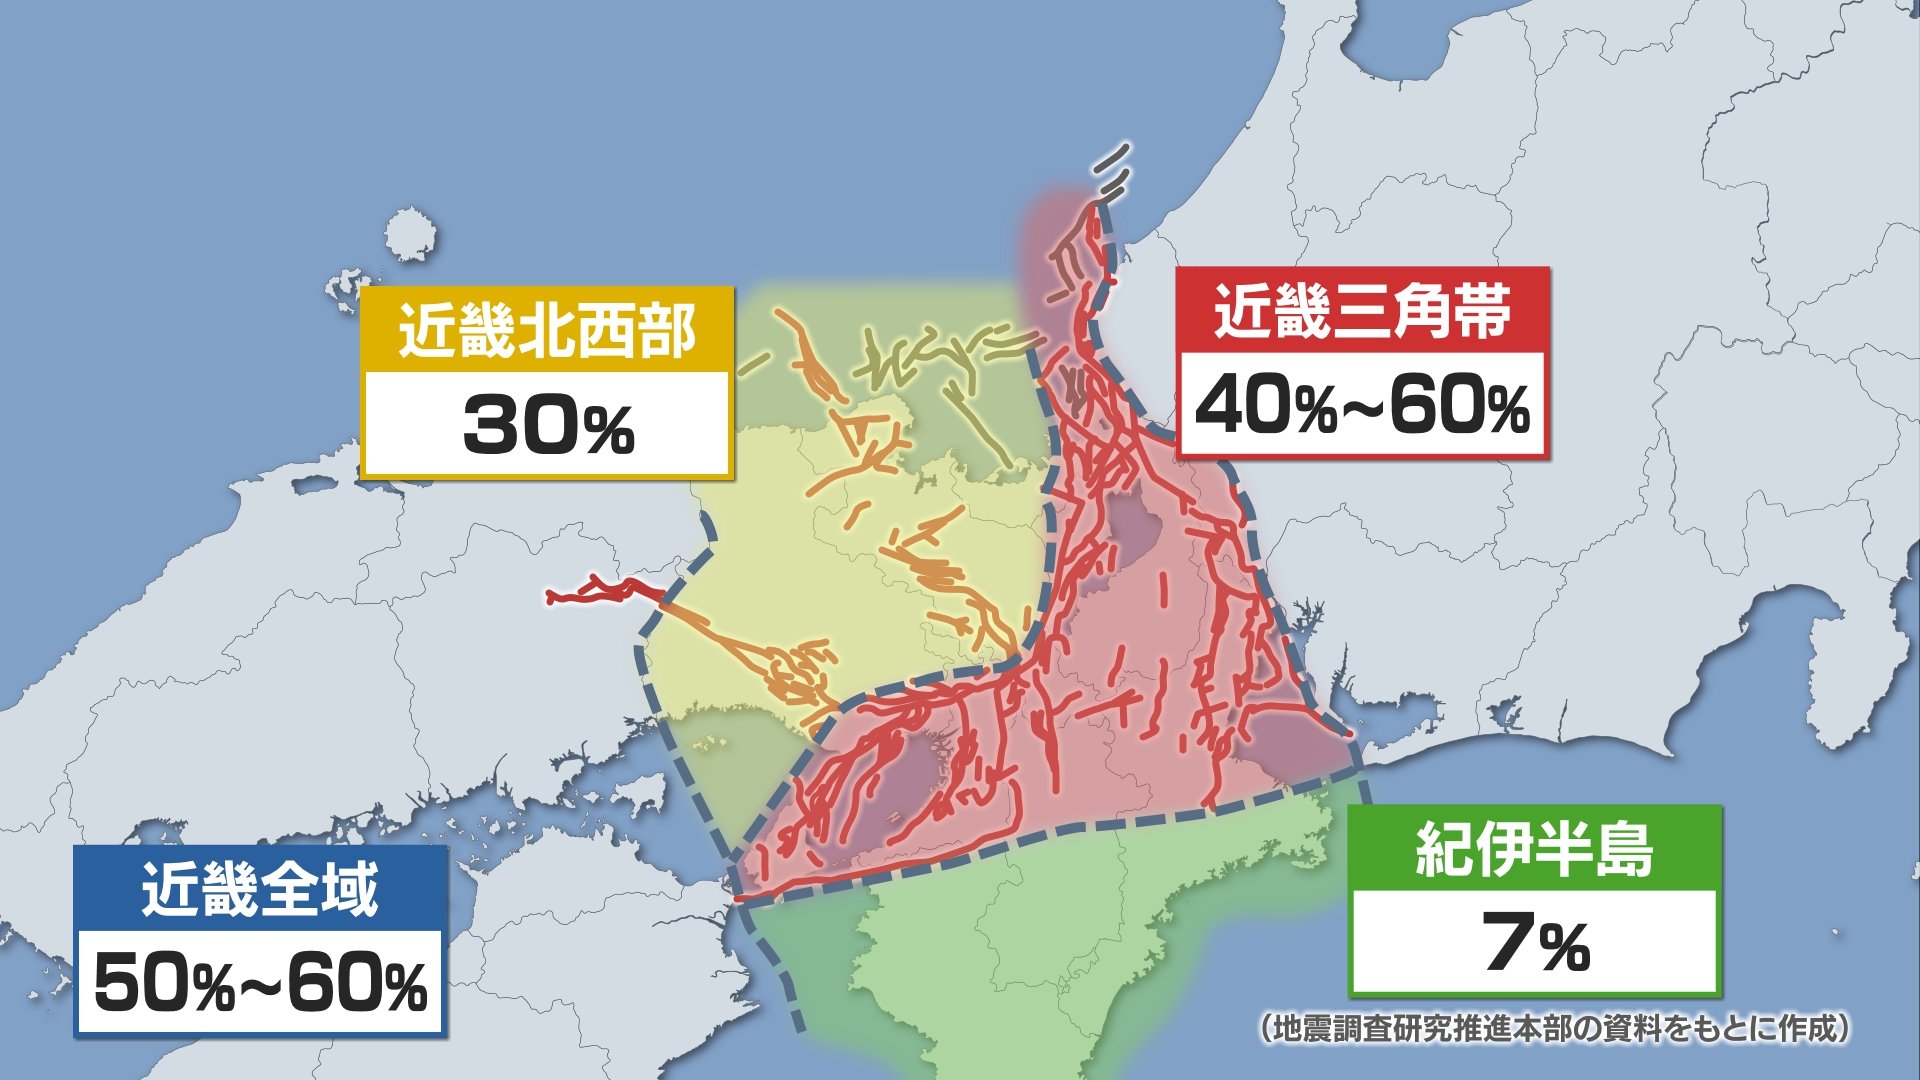
【実態検証】「震度7」の現場から見えた倒壊リスクとネットの生の声
近年の大地震における現場取材や被災者の手記からは、私たちが抱く「耐震神話」の綻びが見えてきます。過去の大規模地震において、被災住民が語った「2度目の震度7で家がねじれるように崩れ落ちた」「1階部分が完全に押し潰されて脱出不能になった」という生々しい証言は、単発の揺れを想定した従来の基準に対する警鐘となっています。
SNSやネット掲示板(Xや5ちゃんねる、知恵袋など)を分析すると、住宅の安全性をめぐる生々しい疑問や不安が数多く書き込まれています。
「築20年の戸建てだから大丈夫だと思っていたが、直下に活断層があると知って愕然とした」
「タワーマンションの上層階に住んでいるが、家具の固定だけでは長周期地震動に対応できないのではないか」
「ハザードマップ上は白地(無指定)だったのに、隣接エリアの液状化で道路が寸断された」
このように、公的な安全基準を形式的に満たしているだけでは拭いきれない「リアルな危険性」に対し、多くの生活者が直面しています。
一般に知られていない盲点とネットの誤解|ハザードマップと地盤の罠
「ハザードマップで浸水エリアに入っていないから大丈夫」という考え方は、地震対策において致命的な盲点となり得ます。国土地理院が提供する「重ねるハザードマップ」の見方を正しく理解していないと、隠れた地盤リスクを見落とす危険があります。
特に注意すべきは、かつて田畑や池、沿岸の埋立地であった場所における液状化現象のリスク地域です。大地震の際、地下水位の高い砂質地盤では地表が泥水化し、電柱や建物の沈下・傾斜が相次ぎます。また、主要な断層だけでなく、未確認の活断層の危険度判定や局所的な地盤増幅率(揺れやすさ)も考慮しなければなりません。
土地選びや住まいの再点検においては、単一の災害リスクだけでなく、地形分類図(台地、後背湿地、盛土造成地など)を重ね合わせ、複合的な脆弱性をあぶり出す作業が不可欠です。

【耐震性の境界線】新耐震基準・旧耐震基準の違いとマンション耐震診断
建物の安全性を判断する上で最大の分水嶺となるのが、1981年6月に導入された建築基準法の耐震基準です。しかし、2000年6月にも木造住宅の接合部規定や耐力壁配置のバランス(偏心率)に関する大幅な法改正が行われており、実質的な安全基準は3段階に分かれています。
| 項目・建築区分 | 詳細・構造的特徴 | 想定される被害リスク | 編集部の見解・対策優先度 |
|---|---|---|---|
| 旧耐震基準 (1981年5月以前) | 震度5強程度で倒壊しない水準。大規模な揺れ(震度6強以上)への規定なし。 | 震度6強〜7で倒壊・大破のリスクが極めて高い。 | 【緊急】耐震診断と構造補強、または住み替えの即時検討が必要。 |
| 新耐震基準 (1981年6月〜2000年5月) | 震度6強〜7で倒壊・崩壊しないことを検証。金物配置などの細部は旧仕様の場合あり。 | 直下型地震や連続する強震で接合部の破断・傾斜の恐れ。 | 【要注意】木造戸建ては耐震金物の追加や壁量バランスの点検を推奨。 |
| 2000年基準 (2000年6月以降) | 地盤調査の事実上義務化、柱・梁の接合部金物指定、耐力壁配置のバランス規定。 | 倒壊リスクは低いが、内装破損や家具転倒による被害は発生。 | 【標準】家具固定・制震ダンパー導入など室内安全・減災対策に注力。 |
| 分譲マンション (鉄筋コンクリート造等) | 躯体の堅牢性は高いが、管理組合の合意形成や共用部分の修繕積立金に依存。 | 配管損傷、非常用電源枯渇、エレベーター停止による「陸の孤島」化。 | 【要確認】管理組合による耐震診断の実施有無と非常時マニュアルの確認。 |
共同住宅であるマンションの地震リスクと耐震診断においては、専有部分の補強だけでなく、共用部の配管設備や非常用発電機の稼働時間など、建物全体の維持管理体制が被災後の命運を握ります。
【プロの結論】住まいと資産を守るための明確な判断基準
災害リスクに対する人間の心理には、自分だけは被害に遭わないと思い込む「正常性バイアス」や、周囲と同じ行動をとっていれば安心だと感じる「同調バイアス」が強く働きます。しかし、大地震が起きた際、最終的に家族の命と資産を守るのは冷徹なリスク管理と客観的な事前準備です。
【判断基準】現状の住まいで安全な世帯 vs 即座に見直しが必要な世帯
▼ 現状の住まいを維持・在宅避難を強化すべき世帯の条件
・2000年6月以降に建築された戸建て(耐震等級2以上)、または適切に耐震改修済みのマンション
・地盤調査データにおいて液状化・大規模盛土造成地のリスクが極めて低いエリア
・家族全員分の最低1週間分の水・食料・簡易トイレ・ポータブル電源が備蓄されている
・家具の完全固定とガラス飛散防止対策が全室で完了している
▼ 即座に専門家の診断・補強または住み替えを検討すべき世帯の条件
・1981年5月以前の旧耐震基準の建物で、一度も公的な耐震診断や補強を受けていない
・埋立地、後背湿地、旧河道などの軟弱地盤上に建ち、地盤改良の履歴が不明確
・ハザードマップ上で浸水想定や土砂災害特別警戒区域(レッドゾーン)に含まれている
・マンションで修繕積立金が大幅に不足し、給排水管の更新や耐震改修の合意が取れていない
また、経済的再建の要となる地震保険の加入率と必要性も見落とせません。損害保険料率算出機構の公表データによると、世帯加入率は全国平均で約35%前後に留まりますが、被災後の二重ローンや当面の生活資金を確保する上で、地震保険は「命を守った後の人生を立て直す命綱」となります。

2026年最新の防災戦略|土地選び・在宅避難・備蓄の新常識
これからの地震対策は、「避難所に駆け込むこと」を前提とするのではなく、自宅が倒壊・全焼しないことを前提とした「在宅避難の体制確立」が基本軸となります。
1. 土地選びと地盤調査の徹底
新築や住み替えを検討する際は、最寄り駅からの距離や利便性だけでなく、地盤カルテやボーリング調査データの確認を最優先事項とします。表層地盤増幅率が低い硬質地盤を選ぶことが、最大の減災効果をもたらします。
2. 避難所頼みを脱却する防災グッズの備え
感染症リスクやプライバシーの観点から、指定避難所の収容能力には限界があります。最低7日分(推奨10日分)の飲料水(1人1日3L)、非常用簡易トイレ(1人1日5回分×日数)、カセットコンロ、ソーラー充電可能な大容量ポータブル電源の確保が不可欠です。
3. 家族間の通信・安否確認ルールの策定
大規模発災時は携帯キャリアの通話規制が発生します。「災害用伝言ダイヤル(171)」や「災害用伝言板(web171)」の使用手順を家族全員で年1回以上テストし、集合場所の優先順位を共有しておく必要があります。
【地震 リスク】に関するよくある質問(FAQ)
Q1:新耐震基準(1981年以降)の家なら、震度7の大地震でも絶対に安全ですか?
A1:絶対安全とは言えません。新耐震基準は「震度6強〜7程度の揺れで即座に倒壊・崩壊しないこと」を目標としており、構造躯体に重大な損傷を受けたり、連続する余震で倒壊に至る事例が報告されています。特に2000年5月以前の木造住宅は、接合部の金物補強や壁配置の再点検が強く推奨されます。
Q2:タワーマンションの上層階における地震リスクと注意点は何ですか?
A2:長周期地震動による大きな揺れで家具が激しく転倒・移動するリスクや、停電によるエレベーター停止・給排水ポンプ停止に伴う「垂直孤立」が主な課題です。家具の厳重な固定に加え、上層階ほど水・非常用トイレの大規模な自主備蓄が求められます。
Q3:地震保険は本当に加入するべきですか?火災保険だけでは補償されませんか?
A3:火災保険単体では、地震が原因で発生した火災・津波・建物の倒壊による損害は一切補償されません。これらを補償するには地震保険のセット加入が必要です。住宅ローンの残債がある方や、被災時に生活再建資金の自己調達が難しい世帯にとって、加入の必要性は極めて高いと言えます。
まとめ:今後の動向と失敗しないための判断基準
2026年を迎えた現在、地震リスクは「いつか起こる遠い未来の話」ではなく、「明日起きてもおかしくない現実の危機」として捉えなければなりません。南海トラフ巨大地震や首都直下地震の発生確率が高まるなか、命と財産を守り抜くために必要なのは、過度な楽観主義を捨て、正しいデータに基づいた現実的なアクションを起こすことです。
ハザードマップの再確認、地盤と建物の耐震性チェック、そして在宅避難を想定した備えの見直し――今日できる確実な一歩を踏み出すことが、将来の決定的な命運を分けます。 (出典: 地震 リスク(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
