国民年金はコンビニでクレカ払い不可?得する納付の裏技を徹底解説
日本年金機構から届く国民年金保険料の納付書を手に、「手持ちのクレジットカードを使ってコンビニのレジでサクッと払いたい」と考えた経験がある方は少なくないはずです。毎月まとまった出費となる公的年金だからこそ、クレジットカードの決済ポイントを賢く貯めたいと考えるのは自然な心理といえます。
しかし、コンビニのレジ窓口で納付書とクレジットカードを提示しても、直接決済することはできません。本記事では、コンビニで直接クレカ払いができない構造的な理由を解き明かすとともに、電子マネーやスマホ決済を経由して合法的にポイントを獲得する裏技、さらには日本年金機構へ直接申請する「2年前納」との損得比較まで、2026年最新の視点で徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:コンビニレジでの納付書によるクレジットカード直接払いは不可だが、nanacoやファミペイへの事前チャージルートを使えば間接的にポイント還元が可能。
- 要点2:確実な割引を狙うなら、日本年金機構へ「クレジットカード納付申出書」を提出して2年前納を選ぶのが最も手堅く還元総額も大きい。
- 要点3:カード会社ごとの「税金・公金ポイント還元対象外」の改定動向を事前に把握し、自身の生活スタイルに合った納付ルートを選ぶことが必須。
【コンビニ直接払いは不可】納付書でクレジットカードが使えない決定的な理由
セブン-イレブン、ファミリーマート、ローソンなどのコンビニ店頭で、国民年金の納付書をレジに出して「クレジットカードで支払います」と伝えても、店員から断られてしまいます。原則として、店頭での納付書支払いは現金決済のみに制限されています。
この制限が生じる背景には、コンビニエンスストア各社と収納代行サービスにおける決済手数料の構造問題があります。通常、加盟店がクレジットカード決済を受け入れる際には、カード会社に対して数パーセントの加盟店手数料を支払わなければなりません。しかし、国民年金保険料のような公的資金の収納代行では、行政側からコンビニ側に支払われる手数料が極めて低く設定されており、店舗側がカード手数料を負担すると完全に赤字化してしまいます。
法的な制約というよりも、決済インフラのコスト構造上、店舗側が利益を確保できなくなるため、コンビニ店頭レジでの直接カード払いは一貫して塞がれているのが実情です。

【2026年最新】コンビニ店頭でクレカ還元を狙う電子マネー活用の裏技
直接のカード払いができない一方で、特定のコンビニでは指定の電子マネー・バーコード決済を経由することで間接的にクレジットカードのポイントを獲得する手法が存在します。
セブン-イレブン:nanaco×クレジットカードチャージ
セブン-イレブンでは、国民年金の納付書を電子マネー「nanaco」で支払うことが公式に認められています。nanacoで納付書を決済した時点ではポイントは付与されませんが、「nanacoへクレジットカードから事前チャージする際」にチャージポイントを獲得するというルートです。セブンカード・プラスなど、nanacoチャージでポイントが付与される指定カードを紐付けることで、実質的なポイント還元を受けられます。
ファミリーマート:ファミペイ×指定クレジットカードチャージ
ファミリーマートでは、自社アプリ「ファミペイ」の請求書支払い機能を利用して店頭レジで納付書を決済できます。ファミマTカードや一部のJCBブランドカードからファミペイへチャージする際にチャージポイント(0.5%等)が付与され、さらにファミペイでの支払時にもボーナスが付与されるキャンペーンが定期的に展開されています。納付書払いで還元率を底上げする手段として定着しています。
【徹底比較】国民年金の支払い方法と実質負担額・還元率一覧
国民年金を支払う方法は、コンビニ経由の電子マネー払いだけではありません。口座振替やクレジットカードによる事前申請など、多様な選択肢が存在します。それぞれの特徴と還元率を一覧表にまとめました。
| 支払い方法 | 決済時の割引・還元率 | 手続きの手間・申請 | 編集部の総合評価 |
|---|---|---|---|
| コンビニ店頭(現金) | 還元率 0%(割引なし) | 事前申請不要(納付書のみ) | 最も手軽だが経済的メリットは皆無 |
| セブン(nanaco経由) | 実質 0.5%(チャージ時) | カード発行+チャージ設定 | 毎月都度払いたい人向けの堅実な裏技 |
| ファミマ(ファミペイ経由) | 実質 0.5%〜1.0%前後 | アプリ設定+JCBクレカ連携 | キャンペーン併用で高還元を狙える |
| スマホ決済アプリ(PayPay等) | 0%(クレカ払いは不可) | アプリからバーコード読取 | 自宅で完結するがポイント付与は対象外 |
| 公式クレカ納付(2年前納) | 制度割引(約1.5万円)+クレカ還元 | 年金機構へ書類提出が必要 | 還元・割引総額で最もおすすめの最強手法 |
【公式手続き】日本年金機構のクレカ納付と「2年前納」の圧倒的メリット
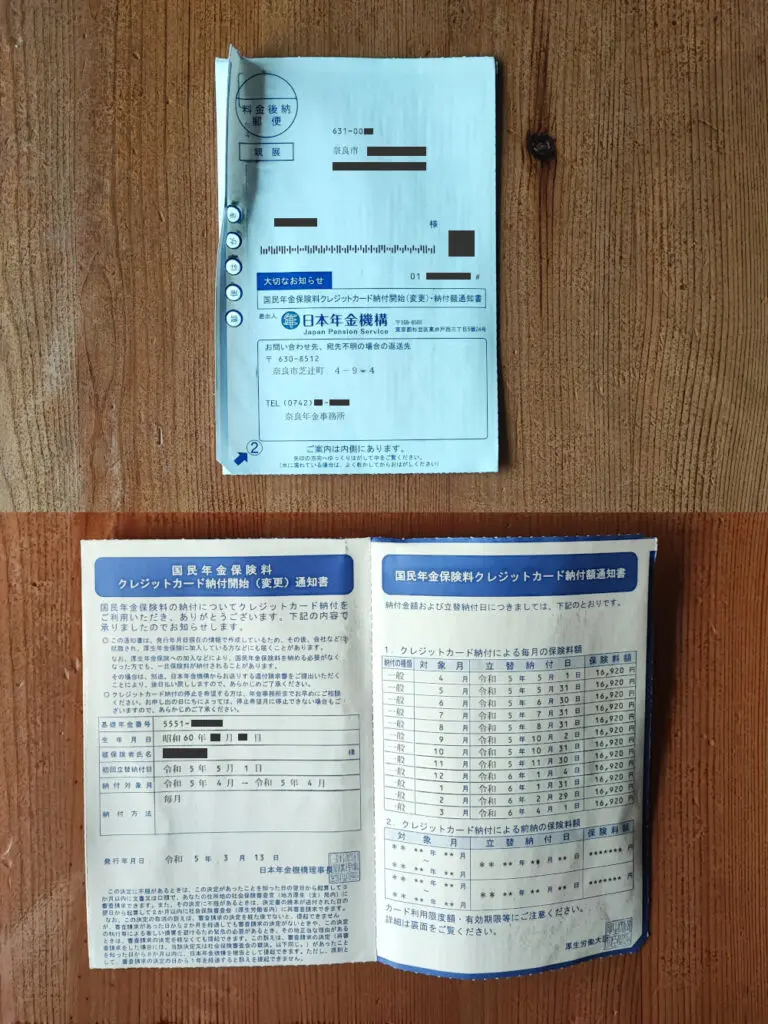
毎月コンビニへ足を運ぶ手間を省き、最大の経済的メリットを享受したい場合は、日本年金機構に直接申請する「クレジットカード納付申出書」を活用するのが王道です。
年金事務所の窓口または郵送で手続きを行うことで、指定のクレジットカードから自動引き落としが可能になります。この公式ルートを利用する最大の強みは、「2年前納(2年分の保険料を一括前払い)」による公的な制度割引を受けられる点にあります。
2年分を一括して前納することで、毎月納付する場合と比較して約1万5,000円前後の公的割引が適用されます。その上で、カード会社の決済ポイント(例えば1%還元のカードであれば約4,000円相当)が上乗せされるため、ダブルで大きな恩恵を受けられます。
なお、過去の未納分を支払う「追納」に関しても、納付書が手元にあれば同様に電子マネー経由や金融機関窓口での対応が可能です。ただし、追納分は前納割引の対象外となる点には留意してください。
一般に知られていない盲点とネットの誤解
ネット上の情報やSNSでは、国民年金の決済に関して一部誤解を招く記述が散見されます。トラブルを防ぐために知っておくべき盲点を整理します。
盲点1:主要クレジットカードの「公金ポイント還元率改定」
近年、多くのクレジットカード会社(楽天カード、三井住友カード、PayPayカード等)が、税金・国民年金・公共料金の決済におけるポイント還元率を引き下げ、または「還元対象外」に改定しています。通常1%還元のカードであっても、年金納付時は0.2%〜0.5%に縮小されたり、ポイント付与上限が設定されていたりするケースが多いため、事前に手持ちカードの規約確認が不可欠です。
盲点2:PayPayやd払いなどの「スマホ決済アプリ」はクレカ払い不可
納付書のバーコードをスマートフォンのカメラで読み取る「請求書支払い(PayPay、d払い、au PAY等)」は非常に便利ですが、国民年金の納付においては「チャージ済み残高のみ」の対応となっており、クレジットカードを紐付けて支払うことはできません。さらに、公金支払いは決済ポイント付与の対象外となっているケースがほとんどです。
盲点3:Pay-easy(ペイジー)はクレジットカード非対応
ネットバンキング等を利用して納付書を処理できる「Pay-easy(ペイジー)」も、引き落とし元は銀行口座の残高に限られます。クレジットカード決済には対応していません。

【実態検証】利用者の生の声と現場目線で見えたリアル
実際に年金支払いルートを試行錯誤しているユーザーの間では、どのような意見が交わされているのでしょうか。SNSやコミュニティのリアルな反応を分析しました。
知恵袋やSNSの投稿を検証すると、「毎月コンビニに行くのが面倒になり、結局公式の2年前納クレカ引き落としに切り替えた」「ファミペイのキャンペーン時期だけチャージして店頭払いしている」といった声が多く見られます。毎月の端数ポイントを追いかけるポイ活の手間と、一括自動引き落としの利便性を天秤にかけた結果、長期的な継続性を重視して公式前納へ移行するユーザーが多数派を占めています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家計管理と資産運用の観点から導き出した、最適な支払いルートの判断基準は以下の通りです。
コンビニ電子マネー納付が向いている人
- まとまった資金を一括で用意するのが難しく、毎月・半年単位で都度納付したい人
- すでにnanacoやファミペイを日常的に利用しており、チャージ用クレジットカードを保有している人
- キャンペーン情報をこまめにチェックし、わずかなポイント還元も取りこぼしたくない人
日本年金機構の「公式クレカ2年前納」を選ぶべき人
- 手元に約40万円前後のまとまった余裕資金があり、最大の割引恩恵(約1.5万円割引+カードポイント)を受けたい人
- 毎月の納付期日管理やコンビニへの来店を負担に感じる人
- 公金決済でもポイント還元率が下がりにくい高還元ゴールドカード・プラチナカード等を保有している人
【国民年金 クレジットカード コンビニ】に関するよくある質問(FAQ)
Q1:ローソンで国民年金の納付書をクレジットカードや電子マネーで払えますか?
A1:ローソンの店頭レジでは、国民年金を含む収納代行の支払いは「現金のみ」となっています。nanacoやファミペイのような独自の電子マネー経由によるクレカチャージルートは存在しません。
Q2:セブン-イレブンのnanacoで支払う際、レジでnanacoポイントは付きますか?
A2:納付書をnanacoで決済した瞬間のポイント(お買い物ポイント)は付与されません。ポイントが得られるのは、あくまで「指定クレジットカードからnanacoへ残高をチャージしたタイミング」のみです。
Q3:日本年金機構のクレカ納付申出書は、いつまでに提出すれば2年前納に間に合いますか?
A3:2年前納(4月引き落とし)を適用する場合、原則として毎年2月末日までに年金事務所への申出書提出(必着)が必要です。期日を過ぎると翌年からの適用となるため早めの手続きが推奨されます。
まとめ:2026年に損しない国民年金納付のベストな選択肢
国民年金保険料は、コンビニのレジ窓口でクレジットカードを直接提示しても支払うことはできません。しかし、セブン-イレブンの「nanaco」やファミリーマートの「ファミペイ」にクレジットカードから事前チャージするルートを使えば、間接的にポイント還元を得ることが可能です。
一方で、より確実かつ大きな経済的メリットを狙うのであれば、日本年金機構へ「クレジットカード納付申出書」を提出し、公的割引が適用される「2年前納」を選択するのが最も合理的です。手元の資金状況やライフスタイルに合わせて、最もストレスなく得られる納付方法を選択してください。 (出典: 国民 年金 クレジット カード コンビニ(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
