生命保険料控除で結局いくら戻る?上限12万円の罠と損しない書き方を徹底解説
毎年秋から冬にかけて勤務先から配られる年末調整の書類や、確定申告の準備を進める中で、多くの人が手にするのが保険会社から届く控除証明書のハガキです。制度の存在自体は広く知られているものの、実務の現場では「申請すれば払った保険料がそのまま戻ってくる」「上限の12万円が丸ごと手元に返還される」といった根本的な勘違いが今なお後を絶ちません。
2026年の現行税制下において、家計の防衛や手取り額の最大化はこれまで以上に切実なテーマとなっています。生命保険料控除の正確な仕組みや新旧制度の分岐点、手元に戻る還付金のリアルな金額を把握しておかなければ、本来受けられるはずの税制優遇を取りこぼしたり、逆に節税目的で無駄な保険料を払い続けたりする事態に陥りかねません。現場の取材で見えてきた生々しい実情とともに、制度の核心を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除で手元に戻る「還付金」は控除額そのものではなく、控除額に各自の所得税率を掛けた数千円から数万円程度である。
- 要点2:所得税の控除上限額は最大12万円(3枠×各4万円)だが、住民税の限度額は合計7万円にとどまり、新旧制度の組み合わせで上限が変動する。
- 要点3:節税目的で不要な保険に加入するのは本末転倒であり、正しい年末調整・確定申告の手続きと証明書管理こそが確実な手取り防衛につながる。
【試算公開】生命保険料控除で結局いくら戻る?還付金の計算とリアルな金額
年末調整の時期になると、各種マネー相談窓口や税務署の問い合わせ窓口には毎年のように「12万円全額が口座に振り込まれると思っていた」「戻ってきた還付金が数千円しかなくて計算間違いではないか」という困惑の声が寄せられます。まず明確に理解すべきは、生命保険料控除における「控除」とは税金そのものが安くなる税額控除ではなく、税金を計算する基礎となる課税所得を減らす「所得控除」であるという事実です。
実際に手元へ戻ってくる生命保険料控除の還付金の計算は、基本的に「生命保険料控除額 × 所得税率」というシンプルな数式で決まります。さらに翌年度の住民税についても「住民税の控除額 × 住民税率(原則一律10%)」だけ税負担が軽減されますが、こちらは現金が口座に振り込まれるのではなく、翌年6月以降に給与から天引きされる住民税が安くなる形で反映されます。
生命保険料控除でいくら戻るのかを具体的にイメージできるよう、年収別の計算シミュレーションを実施しました。所得税の控除上限である12万円、住民税の上限である7万円をそれぞれ満額使い切った場合の年間実質減税額は以下のようになります。
年収350万円(所得税率5%)の単身者の場合、所得税の還付金は6,000円、翌年の住民税軽減額は7,000円となり、合計の減税額は年間1万3,000円です。年収500万円(所得税率10%)であれば所得税の還付が1万2,000円、住民税が7,000円で合計1万9,000円。年収800万円(所得税率20%)の中堅・管理職層であれば、所得税の還付が2万4,000円、住民税が7,000円で年間3万1,000円の節税効果となります。
年間で数十万円もの民間保険料を支払っている家庭であっても、税制上のリターンという観点に限れば、戻ってくる現金は数万円規模にとどまります。この客観的な数値を把握しておくことが、過度な期待による落胆を防ぎ、堅実な家計管理を行うための第一歩となります。
上限額12万円のからくり|新旧制度の違いと3つの控除枠を徹底比較
生命保険料控除を最大限に活用する上で避けて通れないのが、平成24年(2012年)1月1日を境界線とする「新旧制度の違い」です。契約日が2011年12月31日以前の保険契約には「旧制度」、2012年1月1日以降の契約には「新制度」が適用され、それぞれ控除枠の構成と控除額の計算ロジックが大きく異なります。
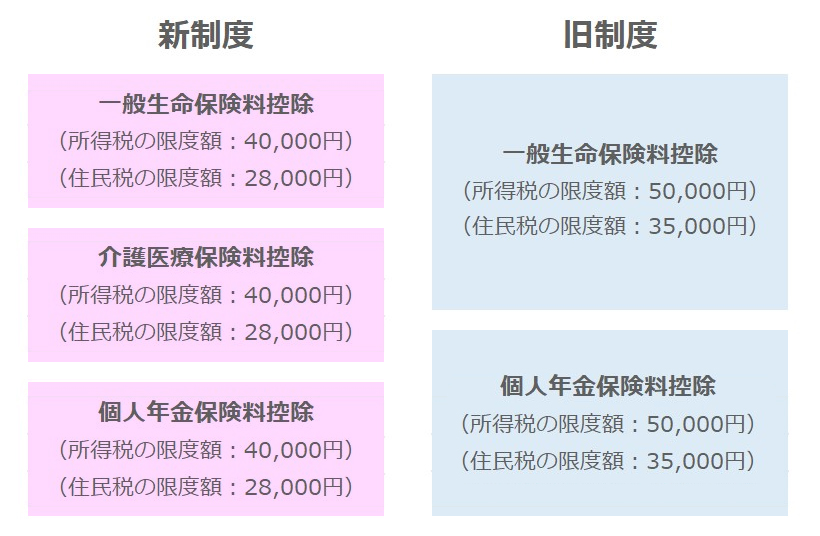
旧制度では「一般生命保険料控除」と「個人年金保険料控除」の2区分のみで構成され、それぞれの控除上限は所得税が各5万円(合計最大10万円)、住民税が各3万5,000円(合計最大7万円)でした。対して新制度では、医療技術の進歩や長寿化に伴うニーズを反映して「介護医療保険料控除」が新設され、合計3区分に再編されました。新制度における所得税の上限は各枠4万円、3枠合計で生命保険料控除の上限額12万円となります。
| 制度区分 | 対象となる控除枠と上限(所得税) | 住民税の限度額と特徴 | 編集部の見解・評価 |
|---|---|---|---|
| 新制度 (2012年1月1日以降) | ・一般生命保険料(最大4万円) ・介護医療保険料(最大4万円) ・個人年金保険料(最大4万円) 合計最大:12万円 | 各枠最大2万8,000円 3枠合計の限度額は最大7万円 (単純合算の8万4,000円にはならない) | 医療保険が独立したため使い勝手は向上。ただし1枠あたりの所得税上限は4万円へ縮小しており、高額契約単体では旧制度より控除額が減る。 |
| 旧制度 (2011年12月31日以前) | ・一般生命保険料(最大5万円) ・個人年金保険料(最大5万円) 合計最大:10万円 | 各枠最大3万5,000円 2枠合計の限度額は最大7万円 | 死亡保障と医療保障が一般枠に混在。1つの枠で支払保険料が年間10万円を超えていれば単体で上限5万円を満たせる強みがある。 |
| 新旧併用 (両方の契約を保持) | 各枠ごとに「新のみ」「旧のみ」「新旧合算(最大4万円)」を選択 全体の上限は12万円 | 各枠ごとに有利な方を判定 全体の合算上限は最大7万円 | 旧契約の年間保険料が10万円以上ある枠は「旧制度単独」を適用し、新設の介護医療枠を新制度で埋めるのが最も控除額を最大化しやすい王道ルート。 |
注意すべきは、新制度で所得税の上限が12万円に引き上げられた一方で、生命保険料控除における住民税の限度額は新旧問わず「合計7万円」に据え置かれている点です。新制度の各枠の上限である2万8,000円を3つ足すと8万4,000円になりますが、全体の上限ルールによって7万円で頭打ちになります。税制改正の細部を理解していないと、自治体から送られてくる住民税決定通知書を見て「控除が削られている」と早合点してしまう原因になります。
【実態検証】利用者の生の声と現場目線で見えたリアル
企業の総務・労務担当者や、大手税理士法人に寄せられる年末調整関連の相談記録を調査すると、申告シーズンに頻発するトラブルには明確なパターンが存在します。近年特に目立つのが、契約の「転換(下取り)」や特約の中途付加によって、意図せず旧制度の有利な権利を手放してしまうトラブルです。
「20代の頃に加入した死亡保険を、保険会社の営業担当者から『最新の特約を付けられるお得なプランに見直しましょう』と勧められて契約変更したところ、旧制度から新制度へ切り替わってしまった。結果として一般生命保険料控除の所得税上限が5万円から4万円に下がり、還付金が減ってしまった」(都内IT企業勤務・40代男性の手記より)
旧制度で年間10万円以上の保険料を払い込んでいた場合、所得税控除は満額の5万円を受け取れていました。しかし、特約の更新や契約転換を行うと契約全体が新制度に移行し、同じ保険料を払っていても控除上限は4万円へと1万円目減りします。大手生保の営業現場では保障内容のアップデートばかりが強調され、控除枠の縮小というデメリットが契約者に十分伝わっていないケースが散見されます。
また、SNSや知恵袋等のコミュニティでも「独身で養う家族がいないのに、節税になると言われて個人年金保険料控除のために月々1万円を積み立てているが、途中解約すると元本割れすることに後から気づいた」という後悔の告白が少なくありません。目の前のわずかな還付金に惑わされ、長期的な資金拘束のリスクを見落としてしまう実態が浮き彫りになっています。

一般に知られていない盲点とネットの誤解
インターネット上のマネー記事やSNSでは、「枠を埋めないと税金で損をする」「生命保険料控除は会社員に残された数少ない節税裏ワザ」といった扇情的な言葉が飛び交っています。しかし、税と家計の構造を冷静に分析すれば、そこには大きな論理の破綻が存在します。
最大の誤解は、「控除枠を使い切るために保険に入る」というアプローチそのものです。例えば、介護医療保険料控除の枠が4万円空いているからといって、年間保険料8万円の医療保険に新規加入したとします。所得税率10%・住民税率10%の人が得られる実質的な節税メリットは、所得税控除4万円×10%=4,000円、住民税控除2.8万円×10%=2,800円の合計6,800円にすぎません。
年間8万円の保険料を演出し、手元に残る現金が6,800円増えたとしても、家計全体としては年間7万3,200円のキャッシュアウトが生じています。自分や家族にとって真に必要な保障であれば問題ありませんが、「税金を取り戻すため」という動機で加入するのは明らかな本末転倒です。
さらに見落とされがちな盲点が、給与所得控除や基礎控除、配偶者控除、住宅ローン控除など「他の控除との相殺関係」です。特に住宅借入金等特別控除(住宅ローン控除)を適用している世帯では、住宅ローン控除が強力な税額控除であるため、生命保険料控除を申請する前の段階で既に所得税がゼロになっているケースが多々あります。所得税がゼロの場合、生命保険料控除をいくら積み増しても所得税の還付金は1円も増えません(住民税からの住宅ローン控除引き直し計算には一部影響するものの、上限に達していれば効果は頭打ちになります)。
年末調整の書き方と確定申告のやり方|証明書再発行の手順まで網羅
どれほど控除枠を理解していても、正確な申告手続きを行わなければ税金は戻ってきません。給与所得者の大半が利用する生命保険料控除の年末調整の書き方は、近年導入が進む社内Web申請システムや、国税庁の定型様式「給与所得者の保険料控除申告書」に従って行います。
申告書を作成する際の実務手順は以下の通りです。
まず手元に各保険会社から10月前後に届く「生命保険料控除証明書」を用意します。証明書に記載されている「適用制度(新・旧)」「保険等の種類」「支払保険料の額(申告額または証明額)」を確認し、申告書の該当欄へ転記します。年内に支払う予定額があらかじめ印字されている場合は、原則としてその「申告額」を記入します。
次に、一般生命保険料、介護医療保険料、個人年金保険料の3つの区分ごとに計算式に当てはめて控除額を算出します。新制度の場合、年間の支払保険料が2万円以下なら全額、2万超〜4万円以下なら「支払保険料×1/2+1万円」、4万超〜8万円以下なら「支払保険料×1/4+2万円」、8万円超なら一律4万円となります。旧制度の場合は10万円超で一律5万円です。計算が完了したら、各区分の数値を合算して最下部の控除合計額欄に記入します。
書類の提出期日直前に最も多発するトラブルが証明書の紛失です。万が一紛失してしまった場合でも、生命保険料控除証明書の再発行は各保険会社の契約者専用WEBマイページから即日発行(電子版PDFのダウンロード、またはマイナポータル連携)が可能なケースが増加しています。郵送での再発行を依頼する場合は手元に届くまで3〜7営業日程度を要するため、紛失に気づいた時点で迅速に手続きを行わなければ年末調整の社内締め切りに間に合わなくなります。
もし会社への提出期限に間に合わなかった場合や、年末調整自体で申請から漏れてしまった場合でも諦める必要はありません。年明け以降に所轄税務署へ行う生命保険料控除の確定申告のやり方を押さえておけば、還付を受けることが可能です。国税庁の「確定申告書作成コーナー」を利用すれば、源泉徴収票の数値と保険料控除証明書の金額を入力するだけで自動計算され、マイナンバーカードを用いたe-Tax送信なら添付書類の提出も省略できます。過去の申請漏れについても、法定申告期限から5年以内であれば還付申告が可能です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学や心理学の領域では、人間が「利益を得る喜び」よりも「同額の損失を被る痛み」を約2倍強く感じる「損失回避バイアス」が知られています。税務の現場において「税金を取られるのは損だ」「1円でも多く控除を使わなければ損をする」という焦燥感に駆られ、月々の家計収支を圧迫する保険契約を結んでしまう心理的背景には、まさにこのバイアスが作用しています。
生命保険料控除を積極的に活用すべき人と、慎重に距離を置くべき人の明確な選別基準を提示します。
【活用をおすすめできる人】
第一に、小さな子どもを抱える世帯主など、万が一の死亡時に遺族の生活破綻を防ぐための明確な死亡保障(一般生命保険)を必要としている人です。第二に、突発的な入院・手術による貯蓄の取り崩しリスクをヘッジするため、最低限の実費型医療保険やがん保険(介護医療保険)を既に確保している人です。これらは「家族を守る保障」という主目的の対価として保険料を支払っており、控除による還付金は副次的なボーナスとして健全に享受できます。また、老後資金形成の一環として、予定利率や個人年金保険料税制適格特約の条件を精査した上で加入している個人年金保険も堅実な選択肢となります。
【加入・継続に慎重になるべき人】
一方で、単身者や十分な流動性預金を持つ公務員・大企業会社員で、高額療養費制度や傷病手当金といった公的保障の手厚さを考慮せず、「控除が余っているから」という理由だけで医療保険の特約を積み増している人は見直しが必須です。また、「銀行に預けても利息がつかないから」と節税目的で貯蓄型の一時払保険や変額保険に手を出そうとしている人も危険です。保険商品には高い販売手数料や運用コストが内包されており、控除枠による節税効果を差し引いても、つみたてNISAやiDeCoといった直接的な非課税投資制度に比べて資産形成効率が劣るケースが多いためです。

【生命保険料控除】に関するよくある質問(FAQ)
Q1:妻名義で契約している保険料は、夫の年末調整で控除申請できますか?
A1:保険料を実際に支払っているのが夫であれば、契約者名義が妻であっても夫の年末調整で申請可能です。ただし、保険金受取人の範囲には制限があり、一般生命保険料控除の場合は「保険契約者またはその配偶者その他の親族」、介護医療保険料控除の場合は「被保険者またはその配偶者その他の親族」である必要があります。実質的な家計負担者が誰であるかが判断の基準となります。
Q2:個人年金保険料控除を適用するには、どのような条件が必要ですか?
A2:個人年金保険であれば何でも適用できるわけではありません。契約時に「個人年金保険料税制適格特約」を付加している必要があります。この特約を付帯するためには、「年金受取人が保険契約者または配偶者であること」「年金受取人と被保険者が同一であること」「保険料払込期間が10年以上であること」「年金受取開始が原則60歳以降で受取期間が10年以上であること」などの厳格な要件を満たさなければなりません。特約のない個人年金保険は一般生命保険料控除の対象として扱われます。
Q3:年の途中で解約した保険や、失効した保険の保険料は控除の対象になりますか?
A3:年の途中で解約した場合であっても、その年の1月1日から解約日までの間に実際に払い込んだ保険料については生命保険料控除の対象になります。秋頃に保険会社から送られてくる控除証明書には「解約日までに支払われた保険料」が証明額として記載されているため、その金額を申告書に記入して提出すれば問題ありません。
Q4:配偶者控除や住宅ローン控除と重なった場合、申告書は出す意味がありませんか?
A4:出す意味は十分にあります。仮に所得税において住宅ローン控除により全額が相殺され、生命保険料控除による還付金がゼロになったとしても、所得税の控除データは住民税の算定へと引き継がれます。住民税側で生命保険料控除(最大7万円)が適用されれば、翌年6月以降の住民税負担を確実に引き下げることができます。制度を自己判断で放棄せず、漏れなく提出することが推奨されます。
まとめ:制度の本質を見極めて賢く手取りを最大化する
生命保険料控除は、公的医療保険や年金制度を補完する民間保険の加入を税制面から後押しするために設計された仕組みです。しかし、その恩恵を最大限に享受するためには、「最大12万円控除」という文言の裏にある所得控除の計算ルールや、新旧制度の併用テクニック、住民税の限度額(7万円)の存在を正しく知る必要があります。
最も本質的な教訓は、生命保険料控除は「必要な保障に入った結果として付いてくる割引」にすぎず、「節税のために保険を買う」のは手段と目的の取り違えであるということです。自身のライフステージに必要な保障額を厳密に算出した上で、現在保有している保険の適用枠を整理し、年末調整や確定申告を確実に遂行する。そうした地に足の着いた手続きの積み重ねこそが、不透明な時代において家計の手取りを確実に守り抜くための最短ルートです。 (出典: 生命 保険 料 控除(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
