太陽生命がん保険の評判とデメリットを徹底解剖!選ぶべきかの真実
長寿化が進む日本の医療現場において、がん治療の選択肢は入院から通院・在宅治療へと大きくシフトしています。こうした医療技術の進化に伴い、太陽生命が提供するがん保険もネットで手軽に申し込める「スマ保険」や高齢期の手厚い保障を掲げる「100歳時代のがん保険」を中心に多くの関心を集めています。
しかし、検討中の加入者からは「ネット上の評判や口コミは実際のところどうなのか」「他社と比較して致命的なデメリットはないのか」といった不安の声が後を絶ちません。本稿では、2026年最新の保障内容や給付条件を徹底分析し、実際のユーザー評価から浮かび上がった契約前の注意点までを客観的なデータとともに解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:太陽生命のがん保険は「スマ保険」の選択自由度と「100歳時代のがん保険」の手厚い高齢者保障が強みである一方、更新型における将来の保険料上昇や給付要件の確認が必須。
- 要点2:がん診断給付金の支払い条件や上皮内新生物の扱い、90日間の免責期間など「給付されないケース」を正しく把握しないとトラブルの原因になりやすい。
- 要点3:他社ネット専用終身がん保険との比較では、短期的な保険料の安さだけでなく、通院治療や先進医療特約の継続性を含めた長期的なコストパフォーマンスで見極める必要がある。
【2026年最新】太陽生命のがん保険は本当に選ぶべき?ネットの評判と実態
太陽生命のがん保険を巡っては、インターネットやSNS上で「必要な保障だけをシンプルに組み合わせられて便利」という前向きな声がある一方で、「更新のたびに保険料が跳ね上がる」「特約を付けすぎると他社より割高になる」といった指摘が交錯しています。
同社のラインナップは主に、スマートフォン完結型で若い世代を中心に支持を広げる「スマ保険」と、シニア層の健康不安に寄り添う「100歳時代のがん保険」に大別されます。ライフスタイルに合わせてパーツを組み立てられる柔軟性が評価される反面、保障内容の細部を理解せずに契約すると、いざ罹患した際に期待通りの給付を受けられないリスクが存在します。実際の利用者の声と保険設計の客観的ファクトを突き合わせることで、表面的な広告文句に惑わされない真の価値を浮き彫りにしていきます。
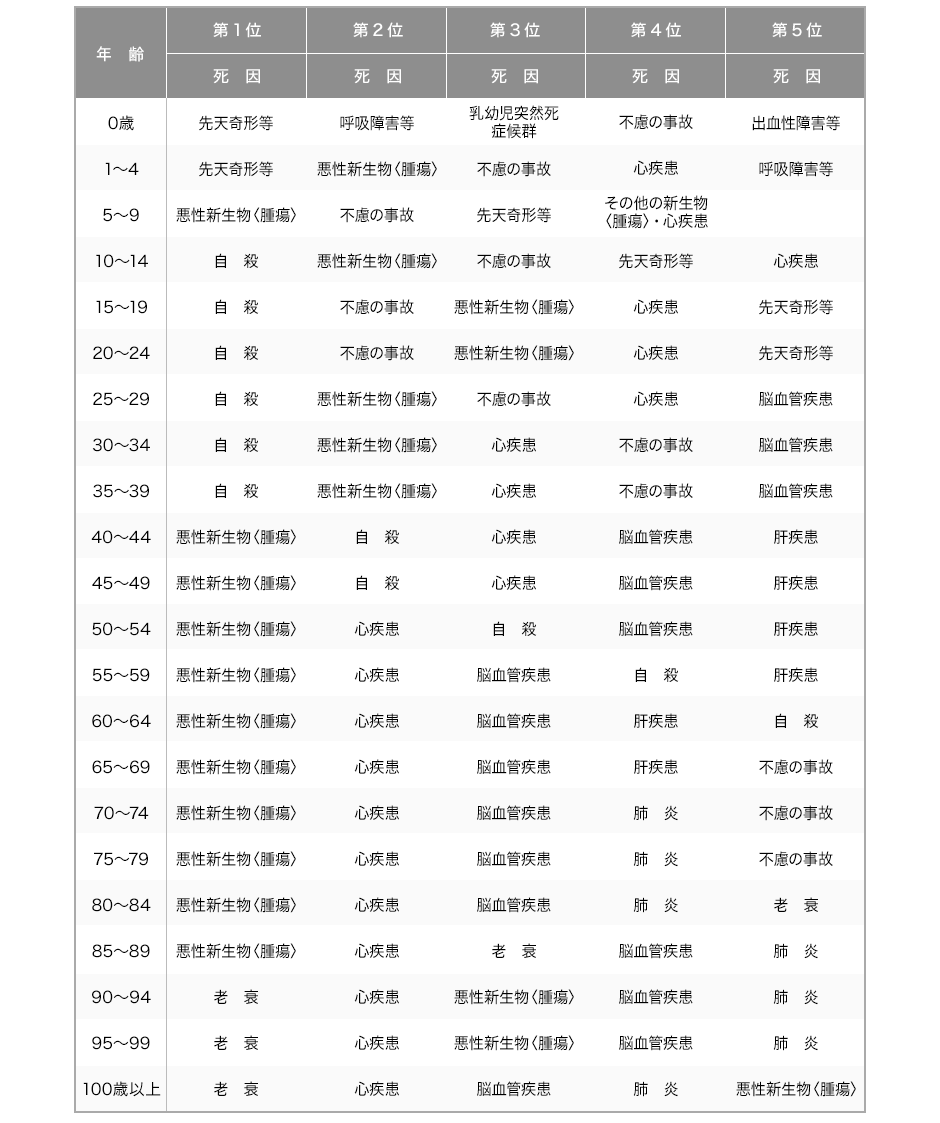
契約前に知るべき「決定的なデメリット」と給付金が支払われない理由
太陽生命のがん保険を検討する上で、最も警戒すべきは「更新時の保険料負担増」と「がん診断給付金の支払い条件」に関する認識のズレです。ネット上の相談窓口や知恵袋などでも、契約後に発覚した想定外の仕様に戸惑う声が散見されます。
保険金や給付金が支払われない代表的な理由としては、契約から90日以内に診断された場合の「免責(不担保)期間」の該当や、上皮内新生物(CIS)に対する給付割合の制限、再発時の「前回の給付から2年以上経過かつ入院を伴うこと」といった条件設定が挙げられます。
特に更新型のプランでは、40代から50代、60代へと移行するタイミングで保険料が約1.5倍から2倍近く跳ね上がるケースも珍しくありません。「加入当初は月々数千円で安かったのに、定年退職後に維持できなくなった」という失敗を避けるためにも、以下のリスク構造をあらかじめ把握しておく必要があります。
- 90日間の免責期間:契約成立(責任開始日)から90日以内にがんと診断確定されても、保険金は一切支払われず契約は無効となる。
- 上皮内新生物の給付額:悪性新生物と同額保障されるプランか、あるいは減額支給・対象外となる特約設計かを確認しないとトラブルになりやすい。
- 複数回支払いのハードル:2回目以降の診断給付金受取において「入院」が必須条件となっている場合、通院のみの再発治療では給付対象外となる場合がある。
- 定期更新による家計圧迫:10年更新型などの定期タイプは、高齢期にかけて更新保険料が急激に上昇する。
「スマ保険」と「100歳時代のがん保険」の違い|保険料と保障内容を徹底比較
太陽生命のがん保障は、デジタルネイティブ向けに最適化された「スマ保険」と、対面コンサルティングを軸とする「100歳時代のがん保険」で設計思想が大きく異なります。それぞれの特徴、月額保険料の目安、特約のカバー範囲を比較表にまとめました。
| 項目 | スマ保険(がん保障) | 100歳時代のがん保険 | 編集部の見解・評価 |
|---|---|---|---|
| 加入形態・チャネル | ネット完結型(スマホ・PC) | 対面窓口・担当者経由 | 手軽さ重視ならスマ保険、相談重視なら対面。 |
| がん診断給付金 | 50万〜100万円等で選択可能 | 主契約または特約で柔軟設定 | 初期治療費の確保として最低100万円は欲しい水準。 |
| 上皮内新生物の保障 | プラン選択により同額給付可能 | 基本保障に含まれる(要特約確認) | 早期発見時の安心感を得るなら同額給付型が必須。 |
| 入院一時金特約 | がん治療用入院一時金特約あり | 短期入院対応一時金特約あり | 日帰り入院〜短期入院の定額支給は実用性が高い。 |
| 先進医療特約 | 付加可能(通算2,000万円限度) | 付加可能(通算2,000万円限度) | 重粒子線・陽子線治療に備え、付加は強く推奨。 |
| 30代男性の試算例 | 月額 約1,500円〜2,800円 | 月額 約3,500円〜5,500円 | 特約付加数と更新型・終身型の違いで差が出る。 |
保険料シミュレーションを実施する際は、目先の月額コストだけを見るのではなく、「がん治療用入院一時金特約」や「先進医療特約」を付加した際の合計額を試算することが肝要です。特に先進医療特約は、陽子線治療や重粒子線治療といった数百万円単位の自己負担が発生する先進治療を受ける際、極めて有効な防壁となります。

【実態検証】利用者のリアルな口コミと現場目線で見えたメリット・落とし穴
契約者コミュニティや専門窓口への相談事例を徹底検証すると、太陽生命のがん保険に対しては明確な評価の二極化が見られます。
高評価の要因として最も多く挙げられるのは、「請求手続きのわかりやすさ」と「給付金支払いの迅速さ」です。訪問サービスやオンライン申請の導線が整っており、闘病中で心身に余裕がない加入者やその家族にとって、迅速な給付は大きな精神的支えとなっています。
一方で、手厳しい批判を集めているのが「契約内容の複雑さ」と「更新リスクの説明不足」です。加入当時は営業担当者に勧められるがまま特約を多数付加したものの、10年後の更新案内で月額保険料が急増し、維持困難に陥るケースが後を絶ちません。また、「抗がん剤治療を継続しているが、通院特約を外していたため給付が途絶えた」という生々しい相談事例もあり、現在の外来中心のがん治療実態に即した特約選びができているかが成否を分けます。
他社がん保険との徹底比較|太陽生命が勝る点・劣る点
他社のがん保険と比較した場合、太陽生命のポジションは「柔軟なカスタマイズ性」と「手厚い一時金保障」に強みを持つ一方、「終身固定レートの安さ」では専業ネット生保に一歩譲る構成となっています。
例えば、チューリッヒ生命やFWD生命、ライフネット生命などのネット専業生保が提供する終身がん保険は、解約返戻金をなくすことで若年層の終身保険料を極限まで抑える設計が主流です。これらと比較すると、太陽生命の更新型商品は20代〜30代の入り口こそ割安に見えるものの、60歳以降のトータル払込保険料ではネット専業終身型の方が総額を低く抑えられるケースが目立ちます。
他方で、太陽生命が勝るのは「他保障とのパッケージ化」や「シニア層の既往歴に対する引き受け間口」です。すでに持病を抱えている高齢者や、認知症・就業不能保障などとワンストップでまとめたい層にとっては、独自の一括管理UXが大きなメリットとなります。

【プロの結論】おすすめできる人・慎重になるべき人の明確な判断基準
がん保険選びで失敗しないためには、自身の年齢・資産状況・健康状態に照らし合わせた合理的な線引きが不可欠です。太陽生命のがん保険を選ぶべきか否かの判断基準を以下に整理します。
太陽生命のがん保険をおすすめできる人
- スマホで必要な保障だけをピンポイントで契約したい人:スマ保険を活用し、不要な特約を削ぎ落としてミニマムな保険料で備えたい20〜40代。
- 対面で丁寧なアフターフォローを受けたい高齢層:親世代の加入などで、給付金請求時に担当者のサポートを必要とする家庭。
- 短期入院の一時金を厚く確保したい人:数日間の短期入院でもまとまった一時金を受け取り、諸費用に充てたい層。
加入に慎重になるべき人・他社比較を優先すべき人
- 一生涯の保険料を一定に固定したい人:更新による保険料アップを嫌い、定年後も同一保険料で終身保障を確保したい層(他社の終身型がん保険が優位)。
- 長期にわたる通院・抗がん剤治療費を無制限にカバーしたい人:通院治療給付金を重視する場合、月ごとの抗がん剤治療費を定額給付する専門特約に強い他社商品との比較が必須。
- 上皮内新生物でも100%満額の診断給付を無条件で確保したい人:基本プランの給付割合や特約条件を精査し、減額条件がない商品を選びたい層。
【太陽生命のがん保険】に関するよくある質問(FAQ)
Q1:太陽生命のがん保険は、上皮内新生物(CIS)でも給付金を受け取れますか?
A1:選択するプランや特約によって異なります。近年のプランでは同額給付を選べる設計が増えていますが、古い特約や一部プランでは悪性新生物の10%〜50%に減額される場合や対象外となるケースもあるため、加入前の約款確認が必須です。
Q2:契約後すぐにがんと診断された場合、給付金は下りないのでしょうか?
A2:がん保険には原則として「90日間の免責期間」が設けられています。責任開始日から90日以内にがんと診断確定された場合、保険金は支払われず、契約自体が無効となります。
Q3:スマ保険と対面販売の保険料はなぜ違うのですか?
A3:スマ保険は申込から管理までをネット完結させることで人件費などの営業経費を削減しており、対面販売の商品に比べて基本保険料が割安に設定されています。ただし、選択できる特約の種類やサポート範囲に違いがあります。
まとめ:自分に最適な保障を見極めて賢く備える視点
太陽生命のがん保険は、スマホ完結の簡便さと高齢期に対応した手厚い保障を兼ね備えた選択肢です。しかし、「手軽さ」や「知名度」だけで安易に契約を決めるのは得策ではありません。
とりわけ、更新型プランにおける将来の保険料推移や、診断給付金の支払い要件、通院・先進医療特約の網羅性は、万が一の事態において家計と治療方針を左右する決定的な要素となります。まずは自身のライフプランに照らし合わせてシミュレーションを行い、ネット専業の終身型がん保険とも客観的に比較した上で、真に納得できる保障設計を選択してください。 (出典: 太陽 生命 が ん 保険(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
